PKV Beitragserhöhung 2027: Was Sie wissen sollten
Die Beitragserhöhung 2027 in der privaten Krankenversicherung trifft rund 53 Prozent der Privatversicherten — für sie steigt der Beitrag zum 1. Januar 2027 laut PKV-Verband um durchschnittlich 13,4 Prozent. Dahinter stehen einzelne Tarife mit deutlich kleineren und deutlich größeren Beitragsanpassungen. Treiber sind die steigenden Ausgaben für Behandlungen und Arzneimittel sowie der medizinische Fortschritt.
Sie haben Ihr Erhöhungsschreiben schon erhalten? Wir ordnen die Veränderung Ihrer einzelnen Tarife mit Ihnen ein und erklären, wie Sie jetzt bestmöglich reagieren können. Wir ordnen die Veränderung Ihrer einzelnen Tarife mit Ihnen ein und erklären, wie Sie jetzt bestmöglich reagieren können.
PKV-Beitragsanpassung 2027: Verstehen, was hinter Ihrer Erhöhung steckt
Welche Erhöhungen sind bereits bekannt – und wie lässt sich Ihr neuer Beitrag einordnen? Hier erhalten Sie Orientierung:
- Aktueller Marktüberblick: Welche Versicherer für 2027 Beitragsanpassungen angekündigt haben.
- Beitragserhöhung richtig einordnen: Was Vorjahreswerte und Neugeschäftsbeiträge über Ihren Vertrag aussagen.
- Ursachen verstehen: Warum Beiträge steigen und einzelne Tarife unterschiedlich betroffen sind.
- Schreiben zur Beitragserhöhung verstehen: Welche Vertragsbausteine sich verändern und welche Fragen Sie klären sollten.
Sie möchten Ihre eigene Beitragserhöhung einordnen? Wir besprechen Ihr Anpassungsschreiben und klären mit Ihnen die nächsten Schritte.
Meine Beitragserhöhung besprechen
Persönliche Beratung · Auf Ihren Vertrag bezogen · Unverbindlich anfragen
Hilfe und Informationen zur PKV-Beitragsanpassung
- Einsparpotenzial kostenlos berechnen
- Wie stark steigen die PKV-Beiträge 2027?
- Warum steigen die PKV-Beiträge?
- Ihre Beitragserhöhung persönlich einordnen lassen
- Was steht im Schreiben zur Beitragserhöhung?
- Welche Regeln und Rechte gelten bei einer PKV-Beitragserhöhung?
- Was können Sie bei einer PKV-Beitragserhöhung jetzt tun?
- Ist ein Wechsel in die gesetzliche Krankenversicherung eine Alternative?
- Fazit: Was die PKV-Beitragserhöhung 2027 für Sie bedeutet
Welche Beitragserhöhungen in der privaten Krankenversicherung sind für 2027 bekannt?
Die Beitragserhöhung 2027 beträgt im Durchnitt 13,4 Prozent. In einzelnen Tarifen sind Erhöhungen bis über 20 Prozent zu erwarten, das zeigen erste Meldungen der Versicherer.
Der PKV-Verband kündigt für den Jahresbeginn 2027 Beitragsanpassungen für 53 Prozent der Privatversicherten an. Kostentreiber sollen die Leistungsausgaben, die 2025 um 7,2 Prozent gestiegen sind, vor allem für Krankenhausbehandlungen und Arzneimittel.
Die bereits veröffentlichten Beiträge für Neukunden zeigen, wie unterschiedlich die Versicherer reagieren: Bei der AXA steigen ausgewählte Tarife für 55-Jährige um rund 18 Prozent, bei der Barmenia um bis zu 13 Prozent. Andere Tarife legen nur um 5 bis 8 Prozent zu oder bleiben stabil, etwa der K-Unisex der ARAG.
Wie stark Ihr eigener Vertrag steigt, steht erst in Ihrem persönlichen Schreiben zur Beitragserhöhung.
Welche Versicherer haben ihre Beiträgserhöhung für 2027 bereits gemeldet?
| Versicherer | Was für 2027 bekannt ist | Gilt für | Weiterlesen |
| Allianz | MeinGesundheitsschutz Best 70 mit Zahn 90 +4,8 %, MeinGesundheitsschutz Plus 70 mit Zahn 75 +3,3 % | Neukunden + Bestandskunden | |
| AXA | ActiveMe-U mit Zahn +18,7 %, ELBonus-U mit Zahn +18,3 %, GesundExtra 1 mit Zahn +7,9 % | Neukunden + Bestandskunden | AXA-Ratgeber Tarifwechsel prüfen |
| Barmenia | einsAprima+ und einsAprimex bis +13,2 %, einsAexpert+ rund +5 % | Neugeschäft, Eintrittsalter 55; ohne gesetzlichen 10-%-Zuschlag | Barmenia-Ratgeber Tarifwechsel prüfen |
| ARAG | MedBest Ø +9 bis 11 %, MedExtra Ø +3 bis 5 %, K-Unisex stabil | Neukunden + Bestandskunden | ARAG-Ratgeber Tarifwechsel prüfen |
| Gothaer | Neue Beiträge für ausgewählte Tarife zum 1. Januar 2027 | Neukunden + Bestandskunden | Gothaer-Ratgeber Tarifwechsel prüfen |
| uniVersa | uni-Top|Privat 300 +13,5 %, uni-VE 1300G +8,9 %, uni-intro|Privat 300 +6,2 % | Neukunden + Bestandskunden | uniVersa-Ratgeber Tarifwechsel prüfen |
| SIGNAL IDUNA | Anpassungsrunde angekündigt, ausgewählte Tarife stabil, noch keine Prozentsätze | Bestandskunden | SIGNAL IDUNA-Ratgeber Tarifwechsel prüfen |
| INTER | QualiMed-Selbstbehaltstufen 300, 600 und 1.200 € werden erhöht | Neukunden + Bestandskunden | Inter-Ratgeber Tarifwechsel prüfen |
| BBKK / UKV | Noch keine Informationen bekannt | Neukunden + Bestandskunden | BBKK-Ratgeber Tarifwechsel prüfen |
| SDK | BAP zum 01.01.2027 bestätigt; konkrete tarifbezogene Erhöhungswerte | Neukunden + Bestandskunden | SDK-Ratgeber Tarifwechsel prüfen |
Stand: 15.10.2026. Die Prozentwerte zeigen die Veränderung der Neukundenbeiträge von 2026 auf 2027 bei einem Eintrittsalter von 55 Jahren, bei der ARAG den Durchschnitt für Erwachsene, jeweils ohne gesetzlichen 10-%-Zuschlag. Sie zeigen die Richtung, aber nicht die Entwicklung Ihres bestehenden Vertrags. Alle weiteren Versicherer finden Sie in unserer Übersicht zur PKV-Beitragserhöhung 2027.
Warum steigen die PKV-Beiträge 2027?
Die PKV-Beiträge steigen 2027 vor allem, weil die Ausgaben für Behandlungen schneller wachsen als kalkuliert. 2025 zahlten die privaten Krankenversicherer 42,1 Milliarden Euro für Leistungen, 7,2 Prozent mehr als im Vorjahr.
Warum steigen die Beiträge oft sprunghaft?
Ein Versicherer darf die Beiträge nicht jedes Jahr nach Belieben anpassen. Er muss jährlich prüfen, ob die tatsächlichen Leistungsausgaben eines Tarifs um mehr als 10 Prozent von der Kalkulation abweichen, je nach Vertrag schon ab 5 Prozent. Wird diese Schwelle nicht erreicht, bleibt der Beitrag gleich, auch wenn die Kosten steigen. Wird sie überschritten, rechnet der Versicherer alle Grundlagen auf einmal neu, einschließlich Zins und Lebenserwartung. Ein Beispiel: Der Tarif uni-Top|Privat 300 der uniVersa blieb für Neukunden seit Mai 2024 unverändert und steigt zum 1. Januar 2027 um 13,5 Prozent.
Was treibt die Kosten?
Am stärksten wachsen die Ausgaben für Krankenhausbehandlungen mit 7,45 Prozent und für Arzneimittel mit knapp 8 Prozent. Laut PKV-Verband setzt sich dieser Trend 2026 kaum abgeschwächt fort. Hinzu kommen medizinischer Fortschritt, neue Behandlungsmethoden und eine steigende Lebenserwartung. Die Krankenhausvergütung ist für privat und gesetzlich Versicherte gleich, deshalb steigen auch die Ausgaben der gesetzlichen Krankenkassen ähnlich stark.
Leistungsausgaben der PKV
+7,2 %
Krankenhausbehandlungen
+7,45 %
Arzneimittel
knapp +8 %
Warum fällt die Beitragserhöhung je Tarif so unterschiedlich aus?
Jeder Tarif wird für sich kalkuliert. Entscheidend sind die Leistungsausgaben, das Durchschnittsalter und die Größe des jeweiligen Versichertenkollektivs. Ältere Tarife, in die kaum noch junge Versicherte nachkommen, sind deshalb häufiger stärker betroffen. Auch innerhalb eines Versicherers liegen die Erhöhungen weit auseinander, bei der AXA etwa zwischen 8 und 19 Prozent.
Was kann den Anstieg bremsen?
Versicherer können Mittel aus der Rückstellung für Beitragsrückerstattung einsetzen, um Erhöhungen abzumildern. Nach Angaben des PKV-Verbands dürfte das 2027 bei vielen Privatversicherten den Anstieg begrenzen. Jede Anpassung muss zudem ein unabhängiger Treuhänder prüfen und genehmigen.
Ihre Beitragserhöhung persönlich einordnen lassen
Sie wissen jetzt, wie stark die Beiträge 2027 voraussichtlich steigen und warum. Was das für Ihren eigenen Vertrag bedeutet, zeigt erst ein Blick in Ihre Unterlagen. Wir gehen Ihr Schreiben zur Beitragsanpassung gemeinsam mit Ihnen durch:
- Welcher Vertragsbaustein steigt und um wie viel
- Wie Ihre Erhöhung im Vergleich zum Markt und zum Vorjahr einzuordnen ist
- Ob sich ein Blick auf interne Tarifalternativen bei Ihrem Versicherer lohnt
Die erste Einschätzung ist kostenlos und unverbindlich. Nur wenn wir Ihren Tarif erfolgreich umstellen, fällt eine vorher vereinbarte Servicegebühr an.
Beitragserhöhung prüfen lassen
Über 6.000 erfolgreiche Tarifoptimierungen · Persönliche Beratung · Unabhängiger Versicherungsmakler
Persönliche Beratung zur PKV-Beitragsanpassung 2027
Eine persönliche Beratung hilft, die Beitragserhöhung einzuordnen und passende Tarifalternativen zu vergleichen. Ein geringerer Monatsbeitrag ist dabei nur ein Teil der Entscheidung.
Was wird bei der Prüfung verglichen?
Bei der PKV-Tarifprüfung vergleichen wir Leistungen, Beiträge, Eigenanteile, interne Tarifalternativen und erworbene Rechte sowie gegebenenfalls Arbeitgeberzuschuss und steuerliche Auswirkungen.
- Bestehender Schutz und mögliche Leistungsunterschiede
- Bisheriger und neuer Beitrag sowie Selbstbehalt und weitere Eigenanteile
- Interne Tarifalternativen und die Anrechnung Ihrer erworbenen Rechte
- Bei Angestellten: Arbeitgeberzuschuss; bei allen Versicherten: die individuelle steuerliche Wirkung
Das Recht auf einen internen Tarifwechsel regelt § 204 VVG. Die Prüfung kann auch vor dem nächsten Erhöhungsschreiben beginnen. Ob ein günstigerer geeigneter Tarif verfügbar ist, ergibt sich erst aus Ihren Vertragsdaten.
| Beitragsanpassung Einsparbeispiel durch PKV Tarifwechsel | |
| Beitrag vor Beitragsanpassung 2027 | 760,80 Euro |
| Beitrag nach Beitragsanpassung 2027 | 975,60 Euro |
| Beitrag nach PKV Tarifwechsel (ab 01.01.2027) | 725,60 Euro |
| Beitragsersparnis pro Monat | 250,00 Euro |
Was steht im Schreiben zur Beitragserhöhung?
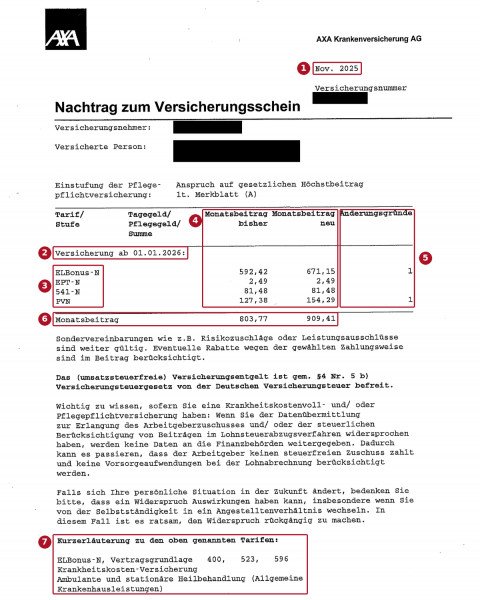
Mit dem Schreiben zur Beitragserhöhung teilt Ihnen Ihr Versicherer mit, welche Beiträge sich ab wann ändern und warum. Oft trägt es die Überschrift „Nachtrag zum Versicherungsschein“ und kommt zusammen mit einem Begleitbrief. Es ist die einzige verbindliche Grundlage für Ihren neuen Beitrag.
So lesen Sie Ihr Schreiben zur Beitragserhöhung
- Datum des Schreibens: Die Fristen laufen ab Zugang, also ab dem Tag, an dem das Schreiben bei Ihnen ankommt, zum Beispiel zwei Monate für eine Sonderkündigung.
- Wirksamkeitstermin: ab wann der neue Beitrag gilt, hier der 1. Januar 2026
- Tarife und Bausteine: jeder Teil Ihres Vertrags einzeln, etwa Krankheitskosten, Zahn, Psychotherapie und Pflegepflichtversicherung
- Beitrag bisher und neu: pro Baustein. Hier steigt ELBonus-N um 13,3 Prozent, die Pflegepflichtversicherung um 21,1 Prozent.
- Änderungsgründe: Die Kennziffer verweist auf die Begründung im Begleitschreiben. Nur gekennzeichnete Bausteine wurden angepasst.
- Neuer Gesamtbeitrag: hier 909,41 statt 803,77 Euro im Monat, also 105,64 Euro mehr, rund 1.268 Euro im Jahr
- Kurzerläuterung: welche Leistungen jeder Tarif abdeckt
Wann kommt das Schreiben zur Beitragserhöhung?
Die meisten privaten Krankenversicherer verschicken die Schreiben zur Beitragserhöhung im November, damit der neue Beitrag ab dem 1. Januar gelten kann. Gesetzlich wird die Erhöhung erst zu Beginn des zweiten Monats nach Zugang des Schreibens wirksam: Für den 1. Januar muss es also spätestens im November bei Ihnen eingehen.
Diese Fragen sollten Sie beantworten
- Welcher Baustein steigt am stärksten, und wie viel macht das im Jahr aus?
- Wie hoch war die Erhöhung im Vergleich zum Vorjahr?
- Hat sich neben dem Beitrag auch der Selbstbehalt oder der Leistungsumfang geändert?
- Wann ist das Schreiben bei Ihnen eingegangen? Ab diesem Datum laufen die Fristen.
Ab 60 Jahren besonders wichtig
Sind Sie 60 Jahre oder älter, muss der Versicherer Ihnen im Schreiben zusätzlich konkrete Tarife nennen, die gleichartigen Schutz zu einem niedrigeren Beitrag bieten. Dazu gehören auch der Standardtarif und der Basistarif. Diese Liste ist ein guter Ausgangspunkt, ersetzt aber keinen vollständigen Vergleich von Leistungen und Selbstbehalt.
Welche Fristen gelten und wann Sie kündigen können, lesen Sie im nächsten Abschnitt. Wie Sie mit dem Schreiben konkret weiter vorgehen, zeigt unsere Seite PKV-Beitragserhöhung 2027: Was Sie jetzt tun können.
Welche Regeln und Rechte gelten bei einer PKV-Beitragserhöhung?
Eine private Krankenversicherung darf ihre Beiträge nicht nach Belieben erhöhen. Das Gesetz erlaubt eine Erhöhung nur, wenn die Kosten oder die Lebenserwartung in einem Tarif deutlich anders ausfallen als kalkuliert. Außerdem muss ein unabhängiger Treuhänder die neue Berechnung prüfen und ihr zustimmen. Rechtsgrundlage sind § 203 VVG sowie §§ 155 und 157 VAG. Die BaFin beaufsichtigt die Versicherer, sie genehmigt aber nicht die einzelne Beitragserhöhung.
Wann darf der Versicherer die Beiträge erhöhen?
Der Versicherer vergleicht jedes Jahr für jeden Tarif die tatsächlichen mit den kalkulierten Werten. Eine Anpassung ist nur zulässig, wenn ein sogenannter auslösender Faktor überschritten ist:
- Versicherungsleistungen: Weichen die Kosten um mehr als 10 % ab, muss der Versicherer neu kalkulieren. Viele Tarife sehen dafür schon eine Schwelle von 5 % vor.
- Sterbewahrscheinlichkeit: Bei einer Abweichung von mehr als 5 % muss der Versicherer ebenfalls neu kalkulieren.
Erst wenn eine dieser Schwellen überschritten ist, darf der Versicherer alle Rechnungsgrundlagen anpassen, also zum Beispiel auch den Rechnungszins. Deshalb steigen Beiträge oft mehrere Jahre lang kaum und dann sprunghaft.
Wann wird der neue Beitrag fällig?
Der höhere Beitrag gilt frühestens ab dem zweiten Monat nach Zugang der Mitteilung. Im Schreiben zur Beitragserhöhung muss der Versicherer die maßgeblichen Gründe nennen, also welche Rechnungsgrundlage die Erhöhung ausgelöst hat. Bei einer Erhöhung zum 1. Januar 2027 muss die Mitteilung deshalb spätestens Ende November 2026 bei Ihnen sein.
Welche Kündigungsfrist gilt bei einer Beitragserhöhung?
Nach einer Beitragserhöhung haben Sie ein Sonderkündigungsrecht. Sie können für die betroffene Person innerhalb von zwei Monaten nach Zugang der Mitteilung kündigen, und die Kündigung wirkt zum Erhöhungstermin. Bei einer Krankenvollversicherung wird die Kündigung aber nur wirksam, wenn Sie innerhalb von zwei Monaten nachweisen, dass die versicherte Person ohne Unterbrechung anderweitig versichert ist. Welche Schritte dafür nötig sind und was Sie dabei verlieren können, lesen Sie im Ratgeber PKV kündigen: Fristen, Nachweis und Risiken. Für einen Tarifwechsel beim eigenen Versicherer müssen Sie nicht kündigen. Er ist jederzeit möglich.
Unsere Tabelle fasst alle wichtigen Fristen zusammen:
| Was | Frist | Rechstgrundlage |
| Wirksamwerden der Erhöhung | Beginn des zweiten Monats nach Zugang der Mitteilung | § 203 Abs. 5 VVG |
| Sonderkündigung | 2 Monate nach Zugang der Mitteilung, Wirkung zum Erhöhungstermin | § 205 Abs. 4 VVG |
| Nachweis der Anschlussversicherung | 2 Monate nach Kündigungserklärung | § 205 Abs. 6 VVG |
| Tarifwechsel beim eigenen Versicherer | jederzeit, keine Kündigung nötig | § 204 VVG |
Eine Beitragserhöhung können Sie nicht verhindern, aber ein Tarifwechsel bleibt Ihr Recht: Bei gleichwertigen Leistungen behalten Sie Ihre Alterungsrückstellungen, und es gibt keine neue Gesundheitsprüfung.
Betrifft eine Beitragserhöhung auch gesunde Versicherte?
Ja. Die Anpassung gilt für alle Versicherten im Tarif mit gleichem Eintrittsalter, egal ob sie gesund sind oder Leistungen in Anspruch genommen haben. Ihre eigenen Arztrechnungen sind kein Grund für die Erhöhung, und eine individuelle Erhöhung wegen Ihrer Gesundheit ist nicht zulässig.
Kann ich einer Beitragserhöhung widersprechen?
Ein einfacher Widerspruch hebt die Erhöhung nicht auf. Stellen Sie die Zahlung nicht ein, sonst drohen Mahnungen und Säumniszuschläge. Eine Erhöhung kann allerdings unwirksam sein, wenn die Mitteilung die maßgeblichen Gründe nicht nennt. Zu viel gezahlte Beiträge können Sie dann in der Regel innerhalb der dreijährigen Verjährungsfrist zurückfordern.
Darf mir der Versicherer kündigen, weil ich hohe Kosten verursache?
Nein. In der Krankenvollversicherung kann Ihnen der Versicherer nicht ordentlich kündigen. Ihr Vertrag besteht unabhängig von Alter und Gesundheitszustand weiter. Das Gesetz sieht als Ausgleich die Beitragsanpassung für den gesamten Tarif vor.
Was muss mir der Versicherer zum Tarifwechsel mitteilen?
Bei jeder Beitragserhöhung muss der Versicherer Sie auf Ihr Recht zum Tarifwechsel nach § 204 VVG hinweisen. Ab 60 Jahren muss er zusätzlich konkrete günstigere Tarife nennen. Diese Vorschläge sind ein Anfang, aber nicht unbedingt die beste Lösung. → Tarifwechsel bei Beitragserhöhung prüfen
Lohnt sich eine Kündigung wegen einer Beitragserhöhung?
Meist nicht, je länger Sie versichert sind. Bei einem neuen Versicherer zahlen Sie nach dem aktuellen Eintrittsalter und durchlaufen eine neue Gesundheitsprüfung. Ihre Alterungsrückstellungen nehmen Sie höchstens teilweise mit, und das nur bei Verträgen ab 2009. Ein Tarifwechsel beim bisherigen Versicherer erhält dagegen Ihre erworbenen Rechte.
Was können Sie bei einer PKV-Beitragserhöhung jetzt tun?
Nach einer Beitragserhöhung sind drei Schritte sinnvoll: das Schreiben prüfen, Tarifalternativen bei Ihrem Versicherer vergleichen und mögliche Ersparnisse gegen den Eigenanteil abwägen. Über einen internen Tarifwechsel kann Ihr Beitrag sinken, ohne dass Sie Ihre erworbenen Rechte aufgeben. Wie der Wechsel konkret abläuft, welche Unterlagen Sie brauchen und wie wir Sie dabei unterstützen, zeigt unsere Seite zur PKV-Beitragserhöhung.
Schreiben prüfen
Notieren Sie, wann das Schreiben bei Ihnen eingegangen ist, denn ab diesem Tag laufen die Fristen. Vergleichen Sie dann jeden Baustein einzeln: bisheriger und neuer Beitrag, Selbstbehalt und Leistungsumfang.
Tarifalternativen vergleichen
Ein Wechsel in einen anderen Tarif Ihres Versicherers ist jederzeit möglich, ohne Kündigung. Ihre Alterungsrückstellungen bleiben erhalten. Für Mehrleistungen kann der Versicherer eine Gesundheitsprüfung verlangen.
Ersparnis und Eigenanteil
Ein höherer Selbstbehalt senkt den Beitrag, erhöht aber Ihre Kosten im Krankheitsfall. Rechnen Sie die jährliche Beitragsersparnis gegen den möglichen Eigenanteil. Wer später wieder mehr Leistungen möchte, muss oft eine neue Gesundheitsprüfung durchlaufen.
Meine Beitragserhöhung besprechen
Persönlichen Beratungstermin buchen · Einsparpotential schätzen · Kostelose Erstberatung
Ist ein Wechsel in die gesetzliche Krankenversicherung eine Alternative?
Ein Wechsel in die GKV ist nur möglich, wenn die gesetzlichen Zugangsvoraussetzungen erfüllt sind; eine PKV-Beitragserhöhung allein eröffnet keinen Zugang. Maßgeblich sind insbesondere Versicherungsstatus, berufliche Situation und die einschlägigen Regeln des SGB V.
Welche Rolle spielt das Alter?
Für Menschen über 55 Jahren enthält § 6 Absatz 3a SGB V besondere Einschränkungen. Sie hängen auch von der Versicherungshistorie und weiteren Voraussetzungen ab. Die Altersgrenze allein ersetzt daher keine individuelle Prüfung.
Was gehört in den Vergleich?
Beim Vergleich von GKV und PKV zählen Beiträge, Familienabsicherung, gewünschte Leistungen, Zuschüsse und die Folgen für Ihre Alterungsrückstellungen.
In der GKV richten sich Beiträge innerhalb gesetzlicher Grenzen unter anderem nach den beitragspflichtigen Einnahmen. In der PKV zählen der vereinbarte Schutz und die Tarifkalkulation. Keine der beiden Versicherungsarten garantiert dauerhaft unveränderte Beiträge.
Fazit: Was die PKV-Beitragserhöhung 2027 für Sie bedeutet
Die PKV-Beiträge steigen 2027 nach unserer Einschätzung meist um 7 bis 13 Prozent, in einzelnen Tarifen um bis zu 20 Prozent. Hauptgrund sind die stark gestiegenen Ausgaben für Krankenhaus und Arzneimittel.
Wie stark Ihr eigener Vertrag betroffen ist, steht verbindlich erst in Ihrem Schreiben zur Beitragserhöhung. Hinnehmen müssen Sie die Erhöhung trotzdem nicht ohne Prüfung: Ein Tarifwechsel bei Ihrem Versicherer ist jederzeit möglich und erhält Ihre Alterungsrückstellungen. Eine Kündigung ist dagegen meist der teurere Weg.
Lassen Sie Ihre Beitragserhöhung jetzt prüfen
Ob es in Ihrem Vertrag einen günstigeren Tarif mit passendem Schutz gibt, zeigt nur ein Vergleich mit Ihren Vertragsdaten. Den übernehmen wir für Sie:
- Sie senden uns Ihr Schreiben zur Beitragserhöhung oder Ihren Versicherungsschein.
- Wir vergleichen die Tarife Ihres Versicherers nach Leistung, Selbstbehalt und Beitrag.
- Sie entscheiden auf Basis eines klaren Vorschlags, ob und wie Sie wechseln.
Die erste Einschätzung ist kostenlos und unverbindlich. Als unabhängiger Versicherungsmakler haben wir bereits über 6.000 Tarifoptimierungen begleitet.
Meine Beitragserhöhung prüfen lassen
Als unabhängiger Versicherungsmakler haben wir bereits über 6.000 Tarifoptimierungen begleitet.
0821 / 907 86 440
Unsere Experten erklären Ihnen kostenlos & unverbindlich, worauf Sie achten müssen.
Letzte Aktualisierung am 15.10.2026