Internationale Krankenversicherung im Vergleich
Eine internationale Krankenversicherung sichert Ihre medizinische Versorgung, wenn Sie längere Zeit oder dauerhaft im Ausland leben, arbeiten oder studieren – und ist damit auf einen Lebensmittelpunkt jenseits der Grenze ausgerichtet. Eine Auslandsreisekrankenversicherung ist dagegen für zeitlich begrenzte Reisen gedacht; manche Tarife decken auch längere Aufenthalte ab.
Sie planen einen längeren Auslandsaufenthalt, beruflich oder privat – oder kommen aus dem Ausland nach Deutschland?
- Drei konkrete Tarifempfehlungen zur ersten Orientierung
- Deckungsgebiete, Leistungsgrenzen und Selbstbehalte verständlich vergleichen.
- Persönliche, unabhängige Beratung zu Ihrer Auslandssituation.
Wir vergleichen internationale Krankenversicherungen für Auswanderer, Expats, digitale Nomaden und Studierende aus dem Ausland. Wir prüfen auch, ob der Auslandskrankenschutz auf unbestimmte Dauer gilt und welche Leistungen im In- und Ausland versichert sind. Dabei zählt mehr als nur der Beitrag. Im Krankheitsfall sind drei Fragen wichtig: Wie hoch sind die ambulanten Leistungsgrenzen? Wird eine vor Ort bereits begonnene Behandlung weiter bezahlt? Und wie viel Selbstbehalt tragen Sie selbst?
Wenn Sie speziell Informationen zur europäischen Krankenversicherung suchen, finden Sie auf unserer EUKV-Seite die wichtigsten Grundlagen und Unterschiede.
Direkt zum Onlinerechner – kostenlos und unverbindlich.
Für wen eignet sich eine internationale Krankenversicherung?
Eine internationale Krankenversicherung kommt für Auswanderer und Familien, Expats, digitale Nomaden und Rentner im Ausland infrage.
Auswanderer, Expats und Familien
Klären Sie vor dem Umzug, ob der Tarif zu Ihrem Wohnsitz und Ihrer Aufenthaltsdauer passt. Welche Regeln gelten für Heimatbesuche, Länderwechsel und Rückkehr? Für Familien zusätzlich prüfen: Schutz für Kinder sowie Leistungen für Schwangerschaft und Geburt.
Digitale Nomaden und Selbstständige
Wenn Sie in mehreren Ländern arbeiten, müssen Ihre Reisepläne zum vereinbarten Deckungsgebiet passen. Prüfen Sie auch, welche Leistungsgrenzen der Tarif stellt und wie Aufenthalte in Deutschland geregelt sind.
Rentner im Ausland
Der entscheidende Faktor ist, in welches Land Sie im Ruhestand auswandern. Klären Sie, welches Eintrittsalter der Tarif zulässt, und wie Vorerkrankungen berücksichtigt werden. Wichtig zu prüfen: Wie entwickeln sich Ihre Beiträge in den nächsten Jahren?
Übersicht - Quicklinks
- Jetzt in 6 Klicks zum kostenlosen Angebot
- Erfahrungen unserer Kunden
- Vergleich: Die 3 besten Internationalen Krankenversicherungen
- Internationale Krankenversicherung, Reiseversicherung oder Auslandskrankenversicherung?
- Krankenversicherung für Ausländer
- Häufig gestellte Fragen zur Internationalen Krankenversicherung
Internationale Krankenversicherung: Erfahrungen unserer Kunden
Mira und Fabian benötigten eine internationale Krankenversicherung, die zu ihrer persönlichen Lebenssituation und ihren Aufenthaltsländern passt. Im Video berichten sie, wie die FinanzSchneiderei ihren Bedarf eingeordnet, internationale Tarife verglichen und sie bis zum Abschluss begleitet hat.
Weitere Kundenstimmen von Google und ProvenExpert
Drei bestehende Stimmen von Stefan Neubert, einem anonym bewertenden Kunden und Amelie zeigen Erfahrungen mit Beratung, Erreichbarkeit und Abwicklung.
Internationale Krankenversicherung im Vergleich - drei aktuelle Empfehlungen
Ob Sie auswandern, im Ausland arbeiten oder dort Ihren Ruhestand verbringen: Wir helfen Ihnen, eine internationale Krankenversicherung zu finden, die zu Ihrem Alltag und Ihrem Budget passt.
Freedom Health
Tarif Silver
monatlich
114,65 €
250 € Selbstbehalt pro Jahr
Internationale Krankenversicherung bei dauerhaftem Auslandsaufenthalt:
- Deckungsgebiet weltweit ohne USA
- Ambulante Leistungen bis 2.500 EUR / Jahr
- stationäre Leistungen bis 750.000 EUR / Jahr
- Keine Leistungen für Zahnbehandlungen
- Direkte Ansprechpartner und kurze Reaktionswege
- Sehr gutes Preis-Leistungs-Verhältnis
Morgan Price
Tarif Premium
monatlich
282,02 €
250 € Selbstbehalt pro Jahr
Für Auswandererfamilien weltweit mit familienbezogenen Leistungen:
- Deckungsgebiet weltweit ohne USA, China, Singapur und Hongkong
- Ambulante Leistungen bis 10.000 EUR / Jahr
- stationäre Leistungen bis 1,5 Mio. EUR / Jahr
- Zahnbehandlungen bis 1.000 EUR / Jahr
- Sehr gutes Preis-Leistungs-Verhältnis
- Direkte Ansprechpartner und kurze Reaktionswege
International Medical Group
IMG Tarif GOLD
monatlich
274,00 €
300 € Selbstbehalt pro Jahr
Für digitale Nomaden und Selbstständige im Ausland mit hohen Leistungsansprüchen
- Deckungsgebiet weltweit ohne USA
- Ambulante Leistungen bis 4 Mio. EUR / Jahr
- Stationäre Leistungen bis 4 Mio. EUR / Jahr
- Zahnbehandlungen bis 2.000 EUR / Jahr
- Ausgewogenes Preis-Leistungs-Verhältnis
- Geeignet bei Aufenthalt in mehreren Ländern
Die drei Tarifbeispiele von Freedom Health Insurance, Morgan Price Healthcare und IMG geben Ihnen eine erste Preisorientierung: Für einen 30-Jährigen reichen die gezeigten Monatsbeiträge von 114,65 € bis 282,02 €. Preisbeispiele ohne Zusatzbausteine. Berechnungsstand: 03.10.2026. Ihr persönlicher Beitrag kann abweichen. Welche Lösung zu Ihnen passt, klären wir persönlich und unabhängig.
Aus unserer Beratung: Ambulante Leistungen am konkreten Fall
Eine Kundin wollte den Tarif Freedom Silver mit Freedom Platinum vergleichen. Bei ihrer Entscheidung standen sich ein ambulantes Jahreslimit von 2.500 € im Silver und 10.000 € im Platinum gegenüber. Sie entschied sich schließlich für Platinum, statt mit Silver beim Beitrag zu sparen.
Im Jahr darauf erlitt sie einen komplizierten Beinbruch. Die ambulanten Kosten wurden vollständig erstattet.
Ein niedriger Beitrag allein sagt wenig darüber aus, wie gut ein Tarif zu Ihrem Bedarf passt. Vergleichen Sie auch das jährliche Limit für ambulante Behandlungen und überlegen Sie, welchen Teil höherer Kosten Sie selbst tragen könnten.
Die Erfahrung dieser Kundin zeigt, warum wir ambulante Leistungsgrenzen bei der Tarifwahl besprechen.
Unabhängiger Versicherungsvergleich
Millionen Kunden weltweit vertrauen auf ausländische Versicherungen bereits seit vielen Jahrzehnten. Wir vergleichen die besten Angebote für Sie und finden die günstigsten Tarife.
EWR-Dienstleister bieten existenzielle Absicherung im Krankheitsfall und verlangen durch Ihren Sitz außerhalb Deutschlands keine Strafbeiträge oder Nachzahlungen.
Versicherungsvergleich unserer Bestseller
| Merkmal / Vorteil |
Premium |
Essential |
International medical Group (IMG) Global Medical Plan |
|---|---|---|---|
| Versicherungsschutz | Deckung in Europa / Schengen | Weltweit, außer USA und Kanada | Weltweit, inklusive USA und Kanada |
| Maximale Vertragsdauer | Unbegrenzt | Unbegrenzt | Unbegrenzt |
| Ambulante Behandlung | 100% abgedeckt | 90% abgedeckt | 100% abgedeckt |
| Stationäre Behandlung | 100% abgedeckt | 100% abgedeckt | 90% abgedeckt |
| Notfalltransport | Inklusive | Inklusive | Inklusive |
| Zahnbehandlung | Bis zu 2.000 € pro Jahr | Bis zu 1.500 € pro Jahr | Bis zu 2.500 € pro Jahr |
| Mutterschaftsleistungen | Bis zu 10.000 € | Bis zu 8.000 € | Bis zu 12.000 € |
| Psychische Gesundheit | 80% abgedeckt | 70% abgedeckt | 100% abgedeckt |
| Selbstbeteiligung | 0 € | 250 € | 500 € |
| Besondere Vorteile | Telemedizin, Sportversicherung, Krankenversicherung für Ausländer | Alternative Heilmethoden, Krankenversicherung für ausländische Gäste | Wellness- und Präventionsprogramme, Krankenversicherung für ausländische Gäste |
| Empfohlen für | Menschen ohne Krankenkasse in Deutschland, Expatriates | Auswanderer, digitale Nomaden, Menschen, die im Ausland arbeiten | Ausländer, die nach Deutschland einreisen, Expatriates und Auswanderer |
Weitere renommierte Versicherer, die wir anbieten
Wir bieten Ihnen auch internationale Krankenversicherungen der Allianz und AXA, die optimalen Schutz für Expats, Vielreisende und im Ausland lebende Personen bieten:
Allianz Care – Internationale Krankenversicherung
Die Allianz bietet mit Allianz Care eine umfassende Auslandskrankenversicherung für Privatpersonen, Familien und Unternehmen. Sie deckt weltweit medizinische Behandlungen, Krankenhausaufenthalte, Routineuntersuchungen und sogar telemedizinische Beratungen ab. Besonders beliebt ist der flexible Versicherungsschutz, der sich an individuelle Bedürfnisse und Aufenthaltsländer anpassen lässt.
AXA Global Healthcare – Weltweiter Gesundheitsschutz
Die internationale Krankenversicherung von AXA bietet maßgeschneiderte Tarife für Personen, die langfristig oder dauerhaft im Ausland leben. Neben der weltweiten medizinischen Gesundheitsversorgung profitieren Versicherte von einem starken Netzwerk an Partnerkliniken, direkter Abrechnung mit Ärzten und einem 24/7-Notfalldienst.
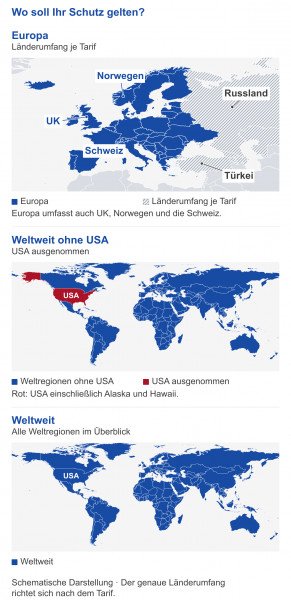
Deckungsgebiete der internationalen Krankenversicherung:
Wo möchten Sie leben – und wohin soll es zwischendurch gehen? Mit dem passenden Deckungsgebiet versichern Sie die Länder, die für Ihren Alltag und Ihre Reisen wichtig sind.
-
Europa: Für Ihren Lebensmittelpunkt innerhalb Europas.
-
Weltweit ohne USA: Für Ihre Pläne über Europa hinaus, wenn Sie keinen Schutz in den USA benötigen.
- Weltweit: Für Ihre Pläne rund um den Globus – einschließlich USA.
Welche Länder genau dazugehören und wie Heimatbesuche versichert sind, hängt vom Tarif ab. Wir helfen Ihnen, das passende Gebiet auszuwählen.
Studenten, Gastwissenschaftler oder Au-Pair erhalten bei vielen Versicherungen zusätzliche Rabatte. Ausländische Besucher in Europa benötigen einen Versicherungsschutz, der auf die Anforderungen Ihres Visum abgestimmt ist.
Unsere erfahrenen Mitarbeiter beraten Sie gerne und finden mit Ihnen schnell und professionell den idealen Tarif.
0821 / 907 86 440
Rufen Sie an - ich beantworte Ihre Fragen ehrlich und verständlich.
Die Unterschiede zur Auslandskrankenversicherung
Die Wahl zwischen einer internationalen Krankenversicherung und einer Auslandsreisekrankenversicherung hängt von Ihren individuellen Bedürfnissen und der Dauer Ihres Auslandsaufenthalts ab.
Unsere Tabelle zeigt die wichtigsten Unterschiede und hilft Ihnen, den passenden Versicherungsschutz zu finden. Nutzen Sie unseren unabhängigen Versicherungsvergleich, um die besten Tarife und Leistungen für Ihre Auslandskrankenversicherung oder Reiseversicherung zu entdecken.
Ob langfristige Absicherung weltweit oder kurzfristige Absicherung für Reisen, wir bieten die besten Optionen für jeden Bedarf.
| Merkmal | Internationale Krankenversicherung | Auslandsreisekrankenversicherung |
| Zielgruppe | Auswanderer, Expats, digitale Nomaden, Rentner, Familien | Touristen, Geschäftsreisende, Versicherte die im Ausland studieren |
| Versicherungsdauer | Langfristig, oft unbegrenzt | Kurzfristig, maximale Laufzeit von 5 Jahren, meist bis zu einem Jahr |
| Deckungsgebiet | Weltweit, inklusive Heimatland | Weltweit, oft ohne Heimatland |
| Leistungsumfang | Umfassend: ambulante und stationäre Behandlungen, Zahnbehandlung, Schwangerschaft, psychische Gesundheit | Basis: Notfallbehandlungen, Krankenhauskosten, Rücktransport ins Heimatland, schmerzstillende Zahnbehandlungen |
| Tarifvarianten | Vielfältig, individuell anpassbar | Weniger Varianten, standardisiert |
| Selbstbeteiligung | Variabel, abhängig vom gewählten Tarif | Gering bis keine Selbstbeteiligung |
| Besondere Vorteile | Telemedizin, Heimaturlaube sind mitversichert, Krankenversicherung für Langzeitaufenthalte | Schnelle Abwicklung, geeignet für kurzfristige Reisen |
| Kostenerstattung | Umfangreiche Erstattung für Behandlungen weltweit | Beschränkt auf medizinisch notwendige Notfälle |
| Vorerkrankungen | Mitversicherung möglich – abhängig von Tarif und Annahmeentscheidung; Ausschlüsse oder ein Moratorium können gelten. | Tarifabhängig; Regelungen zu bestehenden Erkrankungen und akuten Verschlechterungen prüfen. |
| Abschlusszeitpunkt | flexibel auch noch nach Reisebeginn in Ausland möglich | Kurz vor der Reise, nach Abreise ist kein Abschluss mehr möglich |
| Empfohlene Zielgruppe | Personen, die langfristig im Ausland leben oder arbeiten | Personen, die kurzfristig ins Ausland reisen bzw. Ausländische Besucher in Deutschland |
Aus unserer Beratung: Versorgung am neuen Wohnort
Aus unserer Beratung: Ein Rentner wollte nach Thailand auswandern und dachte zunächst, eine Reiseversicherung genüge. Die betrachtete Reiseversicherung leistete jedoch nur bis zum Rücktransport nach Deutschland.
Er wollte seine ärztlichen Behandlungen einschließlich Vorsorge im Aufenthaltsland durchführen lassen. Sein Bedarf ging damit über die Absicherung einer Reise hinaus.
Wenn Sie dauerhaft im Ausland leben möchten, prüfen Sie die laufende Versorgung an Ihrem neuen Wohnort: Sind ambulante Behandlungen und Vorsorge dort im gewünschten Umfang versichert? Welche Rolle spielt ein Rücktransport in den Bedingungen?
Prüfen Sie außerdem: Bis zu welchem Alter ist ein Neuabschluss möglich? Entscheidend sind die Bedingungen des konkreten Tarifs und Ihr persönlicher Bedarf.
Welche Vorteile bietet die internationale Krankenversicherung im Vergleich?
Im Vergleich zur Auslandsreisekrankenversicherung bietet die internationale Krankenversicherung zahlreiche Vorteile, die speziell für Langzeitaufenthalte im Ausland ausgelegt sind:
- Umfassender Schutz weltweit: Beinhaltet ambulante und stationäre Behandlungen, Zahnbehandlungen und Notfalltransport.
- Deckung von Vorerkrankungen: Eine Mitversicherung ist je nach Tarif und Annahmeentscheidung möglich. Bei einem Moratorium sind die erfassten Vorerkrankungen zunächst ausgeschlossen; ein späterer Einschluss ist an die Vertragsbedingungen geknüpft.
- Flexibilität und Langfristigkeit: Vielfältige Tarifvarianten, individuell anpassbar, und unbegrenzte Vertragsdauer.
Diese Vorteile machen die internationale Krankenversicherung zur idealen Wahl für Auswanderer, Expats und digitale Nomaden, die langfristig im Ausland leben oder arbeiten.
Gesund im Ausland: Die internationale Krankenversicherung
Wir erklären Unterschiede zwischen internationalen Krankenversicherungen und günstigen Auslandsreisekrankenversicherungen und helfen beim Vergleich.
Jede Police hat ihre Vorteile und Nachteile, die es abzuwägen gilt.
Versierte Experten helfen Ihnen die besten Angebote zu vergleichen und arbeiten die wichtigsten Aspekte heraus und erklären, welche Versicherung am Besten zu Ihnen passt.
Wir finden die beste internationale Krankenversicherung für Sie.

Was kostet eine internationale Krankenversicherung im Vergleich?
Unsere drei berechneten Tarifbeispiele liegen für einen 30-jährigen zwischen 114,65 € und 282,02 € im Monat. Grundlage sind die oben genannten Deckungsgebiete und Selbstbehalte. Ihr persönlicher Beitrag hängt insbesondere von Alter, Leistungen, Deckungsgebiet und Selbstbehalt ab.
- Leistungsumfang: Je mehr Leistungen der Tarif bietet, desto höher der Beitrag.
- Eintrittsalter: Je jünger Sie beim Abschluss sind, desto günstiger der Tarif – mit dem Alter steigen die Kosten.
- Selbstbehalt: Ein vereinbarter Selbstbehalt senkt den monatlichen Beitrag spürbar.
Daneben beeinflussen das Deckungsgebiet, die Aufenthaltsdauer und das Reiseland die Kosten erheblich: Tarife für Thailand oder Zypern sind deutlich günstiger als für die USA oder die Schweiz.
| Vergleich | Ohne SB | 250 € SB | 500 € SB |
|---|---|---|---|
| Monatsbeitrag | 331,79 € | 282,02 € | 265,43 € |
| Jahresbeitrag | 3.981,48 € | 3.384,24 € | 3.185,16 € |
| Beitragsersparnis gegenüber ohne SB | - | 597,24 € | 796,32 € |
| Zusätzlicher SB bei voller Ausschöpfung | 0 € | + 250 € | + 500 € |
| Jahresbeitrag + voller SB | 3.941,48 € | 3.634,24 € | 3.685,16 € |
| Verbleibender Vorteil gegenüber ohne SB | - | 347,24 € | 296,32 € |
597,24 € Beitragsersparnis − 250 € Selbstbehalt = 347,24 € Vorteil pro Jahr.
Bei vollständig ausgeschöpftem Selbstbehalt ist die 250-€-Stufe in diesem Beispiel am günstigsten: Jahresbeitrag und voller Selbstbehalt ergeben 3.634,24 €. Das sind 347,24 € weniger als ohne Selbstbehalt und 50,92 € weniger als bei 500 € Selbstbehalt. Ohne auf den Selbstbehalt anrechenbare Behandlungskosten ist dagegen die 500-€-Stufe günstiger.
Anders fällt der Vergleich zwischen 250 € und 500 € aus: Die höhere Selbstbeteiligung spart 199,08 € Jahresbeitrag. Liegen die jährlichen, auf den Selbstbehalt anrechenbaren Kosten unter 449,08 € (rund 449 €), ist die Variante mit 500 € in dieser Rechnung günstiger. Bei genau 449,08 € sind beide gleich teuer; darüber ist die Variante mit 250 € günstiger. Bei vollständig ausgeschöpftem Selbstbehalt liegt sie um 50,92 € niedriger.
Unser Experte hilft Ihnen bei der Tarifwahl
Um Ihnen die Entscheidung zu erleichtern, haben wir drei Top-Anbieter internationaler Krankenversicherungen verglichen.
- Morgan Price Europe
- Freedom Health
- Foyer Global Health
- International medical Group (IMG)
- Bund Deutscher Auslands-Erwerbstätigen (BDAE)
Die Tabelle stellt die wesentlichen Merkmale und Vorteile der einzelnen Tarife gegenüber. Lesen Sie meine klare Empfehlungen für Auswanderer, digitale Nomaden, Expatriates und Ausländer, die nach Deutschland einreisen.
Moritz Werkmeister beim Vergleich internationaler Krankenversicherungen – KI-gestützte Illustration.
Selbstbehalt: Was zählt am Jahresende?
Aus unserer Beratung kennen wir die bewusste Entscheidung für 500 € Selbstbehalt, weil der Kunde nicht mit hohen Behandlungskosten rechnete. Ob sich das rechnet, lässt sich nur mit den konkreten Beiträgen vergleichen. Die folgende aktuelle Rechnung ist ein eigenes Preisbeispiel und keine nachträgliche Berechnung seines damaligen Vertrags.
Für Morgan Price Premium vergleichen wir 0 €, 250 € und 500 € jährlichen Selbstbehalt. Referenzprofil und Berechnungsstand entsprechen den drei Preisbeispielen oben; das Deckungsgebiet ist weltweit ohne USA, China, Singapur und Hongkong.
Krankenversicherung für Ausländer
Für Ausländer - also einreisende ausländische Besucher - ist es häufig schwer, die richtige Krankenversicherung zu finden. Das zur Einreise benötigte Visum hat entsprechende Anforderungen, aber auch die spätere Tätigkeit, z.B. als Freiberufler, Selbständiger oder Mitarbeiter eines Unternehmens, unterliegt dem komplexen deutschen Recht.
Denn auch für Ausländer gilt: In Deutschland ist eine Krankenversicherung Pflicht für alle.
Je nachdem wie lange Sie Ihren Aufenthalt planen, können die Angebote völlig unterschiedlich im Preis und in der Leistung ausfallen.
Planen Sie für mehrere Tage, Monate oder Jahre hier zu leben?
Sie kommen für einen begrenzten Aufenthalt nach Deutschland? Auf unserer Seite zur Incoming-Versicherung finden Sie passende Informationen für ausländische Gäste.
Für ausländische Besucher in Deutschland ist eine internationale Krankenversicherung sehr oft Voraussetzung für die Erlangung einer Aufenthaltserlaubnis (Visum).
Sind Sie ein EU-Bürger aus dem europäischen Wirtschaftsraum (EWR) oder der Schweiz?
Dann gilt eine Sonderregelung: Denn wenn Sie in Ihrem Heimatland gesetzlich krankenversichert sind, übernehmen auch hierzulande deutsche gesetzliche Krankenkassen Ihre ärztlichen Leistungen. Dafür gibt es eine europäische Krankenversicherungskarte (EHIC).
Mehr zur europäischen Krankenversicherung, zu typischen Einsatzbereichen und zu passenden Lösungen finden Sie auf unserer Übersichtsseite zur EUKV.
Unsere unabhängigen Experten finden maßgeschneiderte Angebote für Sie oder Ihre Gäste aus dem Ausland.
Besonderer Service: Wir bieten Beratung in türkischer und englischer Sprache, um Ihnen den bestmöglichen Service zu gewährleisten.
Häufig gestellte Fragen zur Internationalen Krankenversicherung
Was ist der Unterschied zwischen einer internationalen Krankenversicherung und einer Reiseversicherung?
Eine internationale Krankenversicherung bietet umfassende weltweite Gesundheitsversorgung für Familien, Rentner, Auswanderer, digitale Nomaden und Expatriates, die langfristig im Ausland leben oder arbeiten. Im Gegensatz dazu ist eine Reiseversicherung für kurzfristige Aufenthalte gedacht und deckt in der Regel Notfälle, medizinische Evakuierungen und Reiserücktritte ab.
Benötige ich eine internationale Krankenversicherung, wenn ich nur für ein paar Monate ins Ausland gehe?
Für Aufenthalte von einigen Monaten kann eine Langzeitauslandskrankenversicherung ausreichend sein. Diese bietet eine bessere Absicherung als eine Reiseversicherung, aber ist weniger umfassend als eine internationale Krankenversicherung. Ihre Wahl hängt von der Dauer und dem Zweck Ihres Aufenthalts ab.
Welche Leistungen sind in einer internationalen Krankenversicherung enthalten?
Eine internationale Krankenversicherung umfasst in der Regel ambulante und stationäre Behandlungen, Notfalltransport, Zahnbehandlungen, Mutterschaftsleistungen und psychische Gesundheit. Es gibt jedoch Unterschiede zwischen den Anbietern, daher ist ein Vergleich wichtig.
Kann ich meine internationale Krankenversicherung kündigen, wenn ich in mein Heimatland zurückkehre?
Ja, die meisten internationalen Krankenversicherungen bieten flexible Kündigungsoptionen, falls Sie in Ihr Heimatland zurückkehren. Es ist jedoch wichtig, die spezifischen Vertragsbedingungen zu prüfen.
Was sollte ich bei der Wahl einer internationalen Krankenversicherung beachten?
Achten Sie auf den Umfang der abgedeckten Leistungen, die Höhe der Selbstbeteiligung, den weltweiten Versicherungsschutz und besondere Vorteile wie Telemedizin oder Präventionsprogramme. Ein Vergleich verschiedener Anbieter hilft, die beste Entscheidung zu treffen.
Urlaub in Zypern, Türkei oder Thailand - was ist zu beachten?
Für einen Urlaub in Zypern, der Türkei oder Thailand prüfen Sie zunächst eine Auslandsreisekrankenversicherung für Ihr Reiseziel und die geplante Dauer. Eine internationale Krankenversicherung ist für längere Aufenthalte oder einen Lebensmittelpunkt im Ausland gedacht.
Achten Sie in beiden Fällen auf das Deckungsgebiet und die vereinbarten Leistungen. Ob Behandlungen oder ein medizinisch notwendiger Transport bezahlt werden, richtet sich nach den konkreten Tarifbedingungen.
Gilt eine internationale Krankenversicherung auch nach der Wohnsitzabmeldung?
Ja, eine echte internationale Krankenversicherung (IKV) gilt auch nach der Wohnsitzabmeldung – ein deutscher Wohnsitz ist keine Voraussetzung für den Versicherungsschutz. Entscheidend ist das versicherte Deckungsgebiet und die Laufzeit Ihres Vertrages. Lassen Sie sich vor der Abmeldung bestätigen, dass Ihr geplanter Aufenthalt versichert bleibt.
Kann ich eine internationale Krankenversicherung trotz Vorerkrankungen abschließen?
Ja, ein Abschluss ist auch mit Vorerkrankungen möglich. Bei Tarifen mit Gesundheitsprüfung legt der Versicherer fest, ob er Ihren Antrag zu regulären Konditionen, mit Risikozuschlag oder Leistungsausschluss annimmt; auch eine Ablehnung ist möglich. Bei einem Moratorium sind die von der Klausel erfassten Vorerkrankungen zunächst ausgeschlossen und können später unter den vertraglich festgelegten Voraussetzungen mitversichert werden. Ein solcher späterer Einschluss ist nicht automatisch garantiert, etwa wenn weiterhin Behandlungen oder Medikamente nötig sind. Beantworten Sie die im Antrag gestellten Gesundheitsfragen vollständig und wahrheitsgemäß und lassen Sie sich schriftlich bestätigen, wie Ihre Vorerkrankungen im angebotenen Vertrag behandelt werden.
Wie sichere ich mein Rückkehrrecht in die deutsche Krankenversicherung (GKV/PKV) ab?
Ihr Rückkehrrecht in die deutsche Krankenversicherung sichern Sie am besten schon vor Ihrer Abreise: Wenn Sie gesetzlich versichert sind, sichern Sie Ihre Rückkehr in die GKV über eine GKV-Anwartschaft. Ihre Mitgliedschaft bleibt damit bestehen, sodass Ihr Versicherungsschutz später unabhängig von Ihrem Alter wieder aufleben kann.
Waren Sie privat versichert, garantiert Ihnen eine PKV-Anwartschaft die Rückkehr in Ihren vereinbarten bisherigen Tarif – ohne erneute Gesundheitsprüfung und ohne Verlust Ihrer bereits aufgebauten Alterungsrückstellungen.
Klären Sie vor der Abreise mit Ihrer Krankenkasse oder Ihrem Versicherer, welche Anwartschaft für Ihren Aufenthalt möglich ist. Führen Sie diese bis zur Rückkehr fort und beachten Sie die Fristen für die Wiederaufnahme.
Letzte Aktualisierung am 26.10.2026