HanseMerkur Beitragserhöhung 2027 verstehen und einordnen
Die HanseMerkur Beitragserhöhung 2027 beträgt in unserem ausgewerteten Bestand bis zu 35,20 Prozent. Die bis 28.10.2026 vorliegenden Beitragsvergleiche zeigen 25,39 bis 205,37 Euro mehr Gesamtbeitrag pro Monat. Die Prozentwerte beziehen sich auf den jeweiligen bisherigen Gesamtbeitrag. Wir zeigen, wie sich die Beitragsanpassung der Hanse Merkur in unseren Bestandsvergleichen auswirkt, und erklären die Angaben im Schreiben. Für Ihren Vertrag prüfen wir, welche Bausteine teurer werden und wie hoch Ihre zusätzliche Belastung ist.
-
Ihre Erhöhung einordnen: Bestandsdaten zeigen die Mehrkosten in Euro und Prozent.
-
Ihr Schreiben verständlich erklärt: Warum die Abweichung der Kalkulation und Ihre persönliche Erhöhung unterschiedliche Zahlen sind.
-
Weniger Aufwand: Wir vergleichen Ihre Beitragsstände und klären Ihre Fragen mit der HanseMerkur.
Lassen Sie jetzt Ihr Anpassungsschreiben persönlich prüfen.
Lesezeit: ca. 7 Minuten
Was die vorliegenden Beiträge für Sie bedeuten
Die vorliegenden Bestandsdaten zeigen tatsächliche Beitragsänderungen; Ihr eigenes Schreiben und Ihre bisherige Beitragsmitteilung zeigen, was sich bei Ihnen ändert. Wir prüfen, welche Bausteine Ihren Beitrag erhöhen, und klären, welche Angaben für einen Vergleich fehlen. So wissen Sie, worauf es bei Ihrer Anfrage ankommt.
Wählen Sie im Formular, ob Sie Ihren Beitrag bereits als zu hoch empfinden oder ihn zunächst einschätzen möchten.
Informationen zur HanseMerkur Beitragserhöhung 2027
Welche Ursachen führen zur Beitragsanpassung?
Eine Beitragsanpassung wird nötig, wenn die Versicherungsleistungen oder Sterbewahrscheinlichkeiten von der bisherigen Kalkulation abweichen und die gesetzlichen Voraussetzungen für eine Neuberechnung erfüllt sind. Für diese beiden Auslöser gelten unterschiedliche Regeln nach § 155 VAG, dem Versicherungsaufsichtsgesetz. Medizinische Behandlungen und Medikamente beeinflussen dabei die Leistungsausgaben.
Nach § 203 VVG, dem Versicherungsvertragsgesetz, muss ein unabhängiger Treuhänder die Berechnung prüfen und der Anpassung zustimmen. Die HanseMerkur nennt die maßgeblichen Gründe in Ihrem Anpassungsschreiben. Wir erklären Ihnen, was diese Angaben bedeuten und welche Bausteine Ihres Vertrags betroffen sind.
In welchem Umfang steigen die Beiträge?
In den bis 28.10.2026 vorliegenden Beitragsvergleichen aus unserem Bestand steigt der Gesamtbeitrag zum 01.01.2027 um 25,39 bis 205,37 Euro pro Monat.
Bestandsdaten zur Anpassung 2027
-
Mehr bei zwölf Monaten: 304,68 bis 2.464,44 Euro.
-
Erhöhung gegenüber dem bisherigen Gesamtbeitrag: 3,93 bis 35,20 Prozent.
Quelle: FinanzSchneiderei, Auswertung der bis 28.10.2026 vorliegenden Bestandsdaten zur Anpassung 2027. Verglichen wurden die bisherigen Jahresbeiträge bis 31.12.2026 und die neuen Jahresbeiträge ab 01.01.2027 jeweils desselben Vertrags einschließlich Pflegepflichtversicherung und der jeweils versicherten weiteren Bausteine. Die Übersicht ist ein Zwischenstand aus unserem Bestand und keine repräsentative Erhebung für alle HanseMerkur-Versicherten.
Veröffentlichte Neugeschäftspreise
Die folgenden vier Preisbeispiele betreffen neu versicherte Personen. Sie zeigen weder die Erhöhung der oben ausgewerteten Verträge noch Ihren persönlichen Umstellungsbeitrag.
Veröffentlichte Neugeschäftsbeiträge ab 01.01.2027
Neugeschäftsbeiträge ab 01.01.2027, Stand 20.10.2026; 55-jährige Person; ohne gesetzlichen VAG-Zuschlag. Kein Gesamtvertrags- oder Bestandsvergleich.
|
Tarif und Selbstbehalt / Kennzeichnung |
bisher €/ Monat | ab 01.01.2027 €/Monat | Mehrkosten (Monat / Jahr) |
|---|---|---|---|
|
KVS1 500 Euro Selbstbehalt Einsteigertarif |
569,41 | 649,01 |
79,60 €/Monat 955,20 €/Jahr |
|
KVS3 1.000 Euro Selbstbehalt Einsteigertarif |
445,76 | 501,45 |
55,69 €/Monat 668,28 €/Jahr |
|
KVT500 500 Euro Selbstbehalt Premiumtarif |
981,97 | 1.053,16 |
71,19 €/Monat 854,28 €/Jahr |
|
KVT1000 1.000 Euro Selbstbehalt Premiumtarif |
701,70 | 787,55 |
85,85 €/Monat 1.030,20 €/Jahr |
Für einen Teil der Tarife sagt HanseMerkur Beitragsstabilität bis mindestens 31.12.2027 zu; welche Tarifgruppen dazugehören, lesen Sie in der FAQ „Welche Tarife bleiben stabil?“ (Quelle: HanseMerkur, Beitragsgarantie, Stand 06/2026).
Die vier Tarife sind Alternativen und werden nicht zusammengerechnet. Die Spalte „Mehrkosten (Monat / Jahr)“ nennt die monatliche Mehrbelastung und den Mehrbetrag für ein volles Jahr. Zuschüsse, Steuern, Selbstbehalt und eine mögliche Beitragsrückerstattung – eine Rückzahlung nach den Tarifbedingungen – sind darin noch nicht berücksichtigt. Der gesetzliche VAG-Zuschlag dient dem Aufbau zusätzlicher Mittel für die Beitragsentlastung im Alter.
Der Selbstbehalt ist der Anteil erstattungsfähiger Kosten, den Sie pro Jahr selbst tragen. Ein niedrigerer Selbstbehalt bedeutet einen höheren Beitrag, deshalb kostet KVT500 mehr als KVT1000. Bei KVT steckt der Selbstbehalt im Tarifnamen, bei KVS nicht. Die Tabelle weist ihn deshalb bei allen vier Tarifen gesondert aus.
Warum 30,33 Prozent im Schreiben nicht Ihre Erhöhung sind
Was in den echten Schreiben steht
Welche Zahl für Sie zählt
Beitragszahlen richtig lesen
Der Neugeschäftsbeitrag ist ein Preis für eine neu versicherte Beispielperson. Ihr Anpassungsschreiben zeigt den künftigen Beitrag Ihres bestehenden Vertrags. Ein internes Wechselangebot berechnet den persönlichen Umstellungsbeitrag unter Berücksichtigung Ihrer erworbenen Rechte und Rückstellungen.
Alterungsrückstellungen sind Mittel, die für höhere Krankheitskosten im Alter angespart wurden; sie werden beim internen Wechsel angerechnet.
Ihr Schreiben in drei Schritten einordnen
-
Gleicher Vertragsumfang: Für den Vergleich zählen auf beiden Seiten dieselben Tarif- und Zusatzbausteine. Als Grundlage dienen der Nachtrag und der bisherige Versicherungsschein oder die letzte Beitragsmitteilung.
-
Monatliche Mehrkosten: Neuer Gesamtbeitrag minus bisheriger Gesamtbeitrag ergibt Ihre persönliche Erhöhung. Der Preis eines angebotenen anderen Tarifs gehört zum Tarifwechselvergleich.
-
Belastung im Jahr: Die Monatsdifferenz mal zwölf zeigt die Mehrkosten für ein volles Jahr. Zuschüsse und Ihr verfügbares Budget bestimmen mit, wie stark Sie die Erhöhung belastet.
Echte HanseMerkur-Tarifwechsel aus unserer Beratung
Dokumentierte Beitragssenkungen aus Tarifkombinationen mit KVE 3
Wie wir Ihren heutigen Vertrag vergleichen
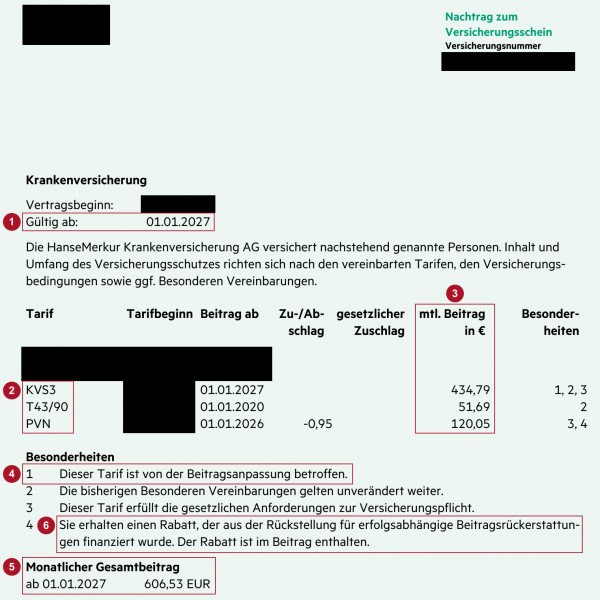
So lesen Sie Ihren HanseMerkur-Nachtrag
1. Gültig ab: Der Nachtrag gilt ab dem 1. Januar 2027. Das ist der Wirksamkeitstermin der neuen Vertragsübersicht.
2. Tarife und Bausteine: KVS3 steht hier für die Krankheitskostenvollversicherung, T43/90 für das Krankentagegeld und PVN für die private Pflegepflichtversicherung.
3. Monatliche Beiträge: Im gezeigten Nachtrag stehen 434,79 Euro für KVS3, 51,69 Euro für T43/90 und 120,05 Euro für PVN – jeweils pro Monat.
4. Anpassungskennzeichnung: Die Ziffer 1 in der Spalte „Besonderheiten“ verweist auf „Dieser Tarif ist von der Beitragsanpassung betroffen“. Im Beispiel ist damit KVS3 gekennzeichnet.
5. Neuer Gesamtbeitrag: Ab 01.01.2027 sind es 606,53 Euro pro Monat. Das ist der neue Gesamtbeitrag, nicht der Erhöhungsbetrag. Für Ihre tatsächliche Mehrbelastung brauchen Sie zusätzlich die bisherige Beitragsmitteilung.
6. Bereits enthaltener Rabatt: Die Erläuterung zur Ziffer 4 beim PVN sagt, dass der Rabatt schon im Beitrag enthalten ist. Ziehen Sie ihn deshalb nicht noch einmal ab.
Warum 30,33 Prozent im Schreiben nicht Ihre Erhöhung sind
Was in den echten Schreiben steht
In zwei vorab bereitgestellten KVS3-Nachträgen nennt die HanseMerkur eine Abweichung der Versicherungsleistungen von 30,33 Prozent. Beim vorliegenden KVS1-Nachtrag sind es 18,61 Prozent. Diese Angaben stehen bei den Gründen für die Neukalkulation. Die Nachträge führen den künftigen Beitrag auf, aber keinen bisherigen Beitrag.
HanseMerkur, vorab bereitgestellte Vertragsnachträge und Tarifvorschläge mit Wirkung zum 01.01.2027; geprüft am 23.10.2026.
Welche Zahl für Sie zählt
Die genannten Prozentsätze beschreiben die Abweichung von der Tarifkalkulation, nicht Ihre persönliche Beitragserhöhung. Wie sich Ihr Gesamtbeitrag ändert, ergibt sich aus dem Vergleich mit Ihrer bisherigen Beitragsmitteilung. Senden Sie deshalb beide Beitragsstände zur Prüfung; so lässt sich die tatsächliche Mehrbelastung bestimmen.
Ein echter HanseMerkur-Tarifwechsel aus unserer Beratung
Vom KVE 3 in den KVS 1
In einem dokumentierten Beratungsfall sank der monatliche Beitrag durch den internen Wechsel vom KVE 3 in den KVS 1 von 760,07 auf 657,82 Euro. Die Beitragssenkung betrug 102,25 Euro im Monat.
FinanzSchneiderei, historischer Einzelfall aus dem eigenen Beratungsbestand; erfasste damalige Monatsbeiträge. Quelle geprüft am 24.10.2026.
Was dieses Beispiel für Sie zeigt
Der persönliche Umstellungsbeitrag wird für Ihren bestehenden Vertrag berechnet. Für Ihren Vergleich sehen wir uns den aktuell angebotenen Beitrag, den Selbstbehalt und die Leistungen an. Legen Sie dafür Ihren Versicherungsschein und Ihr Anpassungsschreiben bereit.
Wer ist besonders betroffen?
Für Versicherte mit einem angepassten Tarif, ohne Arbeitgeberzuschuss oder mit bereits hohem Beitragsniveau ist entscheidend, wie viel die Erhöhung von ihrem eigenen Budget beansprucht. Dafür zählen die Mehrkosten in Euro, das verfügbare Einkommen und mögliche Zuschüsse. Eine hohe Prozentzahl allein zeigt noch nicht, wie stark Sie die Änderung trifft.
Wir vergleichen, was Sie bisher selbst zahlen und was künftig von Ihrem Konto abgeht. Dabei berücksichtigen wir mögliche Zuschüsse und Änderungen einzelner Vertragsbausteine. Mit Ihnen besprechen wir, welcher Monatsbeitrag für Sie tragbar ist.
Die drei Situationen weiter unten zeigen, worauf es im Ruhestand, bei schwankenden Einnahmen und bei einem älteren Vertrag ankommt.
Wann ein genauer Vertragsvergleich hilft
Ein genauer Vertragsvergleich hilft, wenn Sie Ihre Mehrbelastung kennen und prüfen möchten, ob ein anderer HanseMerkur-Tarif besser zu Ihrem Bedarf passt. Als unabhängige Versicherungsmakler prüfen wir die Tarifbedingungen, klären offene Angaben mit der HanseMerkur und ordnen die Unterschiede für Sie ein. Sie müssen sich dadurch die entscheidenden Bedingungen nicht allein zusammensuchen.
Den Ablauf und die Entscheidungskriterien erläutern unsere Informationen zum internen HanseMerkur-Tarifwechsel.
Drei Situationen mit unterschiedlichen Vergleichsfragen
Je nach Lebenssituation entscheidet ein anderes Kriterium darüber, wie Sie die Beitragserhöhung auffangen können.
Ältere Bestandskunden und Senioren
Im Ruhestand muss der eigene Beitrag zu Ihrer Rente und den verfügbaren Rücklagen passen. Prüfen Sie deshalb, wie hoch Ihr Eigenanteil nach Zuschüssen ist und welche Leistungen Sie weiter benötigen. Wenn Sie das 60. Lebensjahr vollendet haben, muss die HanseMerkur Sie bei einer Erhöhung nach § 6 Abs. 2 VVG-InfoV, der Informationspflichtenverordnung zum Versicherungsvertragsgesetz, über günstigere Tarife mit gleichartigem Schutz informieren, soweit solche Tarife vorhanden sind. Legen Sie diese Tarifinformationen für Ihren Vergleich bereit.
Selbstständige und Freiberufler
Bei schwankenden Einnahmen zählt, ob Sie sowohl den Monatsbeitrag als auch mögliche eigene Behandlungskosten tragen können. Ein niedrigerer Beitrag hilft Ihnen nur, wenn der dazugehörige Selbstbehalt auch in einem schwächeren Geschäftsjahr bezahlbar bleibt. Notieren Sie deshalb neben Ihrem Beitragsziel die Summe, die Sie im Krankheitsfall selbst aufbringen können.
Versicherte mit älteren HanseMerkur-Tarifen
Bei einem langjährigen Vertrag lohnt sich der Blick auf Ihre heutigen Bedürfnisse und die konkreten Leistungsbedingungen. Der Name oder das Alter eines Tarifs allein entscheidet nicht, ob ein Wechsel für Sie passt. Halten Sie fest, welche Leistungen Sie tatsächlich nutzen und welche Ihnen für die Zukunft wichtig sind.
Welche Rechte haben Sie beim internen Tarifwechsel?
Nach § 204 VVG können Sie bei der HanseMerkur einen Wechsel in einen anderen Tarif mit gleichartigem Versicherungsschutz verlangen; Ihre erworbenen Rechte und Alterungsrückstellungen werden dabei angerechnet. Dieses Recht besteht auch unabhängig von einer Beitragserhöhung.
Für zusätzliche oder höhere Leistungen im Zieltarif darf die HanseMerkur einen Leistungsausschluss oder einen angemessenen Risikozuschlag und insoweit auch eine Wartezeit verlangen. Dafür kann eine Gesundheitsprüfung nötig sein. Auch ein niedrigerer Selbstbehalt kann eine Mehrleistung sein. Sie können die Mehrleistung ausschließen, um dafür einen Risikozuschlag und eine Wartezeit zu vermeiden. Entscheidend ist, welche Versorgung Sie mit diesem Verzicht aufgeben würden.
Im verlinkten HanseMerkur-Praxisfall ging es um Verbesserungen bei Psychotherapie und Hilfsmitteln. Wie sich ein Verzicht auf Mehrleistungen konkret auswirkt, zeigt dieses HanseMerkur-Beispiel zum Verzicht auf Mehrleistungen.
Vor Ihrer Entscheidung erklären wir Ihnen anhand der schriftlichen Tarifunterlagen, welche Leistungen hinzukommen, entfallen oder anders begrenzt werden.
Wenn die HanseMerkur Ihren Beitrag aufgrund einer Anpassungsklausel erhöht, können Sie den Versicherungsschutz für die betroffene versicherte Person innerhalb von zwei Monaten ab Zugang der Mitteilung kündigen. Nach § 205 Abs. 4 VVG kann die Kündigung zum Wirksamwerden der Erhöhung erfolgen.
Die Zweimonatsfrist ab Zugang der Mitteilung gilt für die Sonderkündigung, nicht für den internen Tarifwechsel nach § 204 VVG.
Bei einer Krankenversicherung, die Ihre Versicherungspflicht erfüllt, wird die Kündigung nur mit dem Nachweis einer lückenlosen Anschlussversicherung wirksam. Diesen Nachweis müssen Sie nach § 205 Abs. 6 VVG innerhalb von zwei Monaten nach Ihrer Kündigungserklärung erbringen. Liegt der gewünschte Kündigungstermin mehr als zwei Monate nach Ihrer Kündigungserklärung, reicht der Nachweis bis zu diesem Termin.
Beim Wechsel zu einem anderen Versicherer werden der neue Beitrag, die Gesundheitsprüfung und die übertragbaren Rückstellungen gesondert geprüft. Bevor Sie kündigen, klären wir mit Ihnen, welcher Schutz Ihnen verbindlich angeboten wird. In der Erstberatung zur passenden nächsten Entscheidung besprechen wir Ihr Anpassungsschreiben und die nötigen Schritte.
⚠️ Vorsicht: Bei einem Wechsel werden Gesundheitsfragen neu gestellt und Alterungsrückstellungen nur teilweise übertragen. Prüfen Sie Alternativen also mit Bedacht.
Selbstbehalt, Rückerstattung und Entlastungsbausteine
Eine niedrigere laufende Belastung erkennen Sie am Zusammenspiel von Beitrag, selbst getragenen Kosten und vertraglicher Entlastung.
Selbstbehalt und Rückerstattung zusammen rechnen
Ein höherer Selbstbehalt rechnet sich beim Vergleich von Beitrag und Eigenanteil, wenn die jährliche Beitragsersparnis höher ist als die zusätzlichen selbst getragenen Kosten. Dafür stellen wir den Jahresbeitrag und die mögliche jährliche Eigenbeteiligung gegenüber.
Rechenbeispiel: 70 Euro weniger Monatsbeitrag sind 840 Euro im Jahr. Steigt der mögliche jährliche Selbstbehalt um 500 Euro und schöpfen Sie ihn vollständig aus, bleiben rechnerisch 340 Euro vor weiteren Effekten.
Bei der Beitragsrückerstattung (BRE) trennen wir garantierte tarifliche Regelungen von einer möglichen erfolgsabhängigen Rückzahlung. Für garantierte Regelungen prüfen wir die vereinbarten Voraussetzungen; eine erfolgsabhängige BRE bleibt ein eigener möglicher Betrag und wird nicht fest vom sicheren Jahresbeitrag abgezogen. Wir zeigen Ihnen die Jahreskosten mit und ohne diese Rückzahlung.
Entlastungstarife & Kombination mit Vorsorge
Die HanseMerkur bietet sogenannte Beitragsentlastungstarife, mit denen Versicherte heute etwas mehr zahlen, um im Rentenalter dauerhaft entlastet zu werden.
Die vereinbarte Entlastung senkt Ihren späteren Beitrag um den vertraglich festgelegten Betrag; sie legt den Gesamtbeitrag Ihrer Krankenversicherung nicht fest. Für Ihre Entscheidung klären wir anhand des Vertrags, wann die Entlastung beginnt, wie hoch sie ist und welche Beiträge Sie für den Baustein weiterzahlen.
Was Sie nach unserer Prüfung wissen
Nach unserer Prüfung kennen Sie Ihre Mehrbelastung und die Vertragsbausteine, die sie verursachen. Wir klären offene Angaben mit der HanseMerkur und besprechen mit Ihnen, ob Sie Ihren Vertrag fortführen oder interne Tarifalternativen vergleichen lassen sollten.
Für eine Einschätzung zu Ihrem Vertrag können Sie jetzt Ihren HanseMerkur-Tarifwechsel individuell prüfen lassen.
Welche nächste Entscheidung jetzt sinnvoll ist
Der nächste sinnvolle Schritt ist, Ihr Anpassungsschreiben einzuordnen und daraus Ihren konkreten Prüfbedarf abzuleiten. Kennen Sie die neue Jahresbelastung, können Sie entscheiden, ob ein interner Tarifvergleich für Sie ansteht. Wir prüfen dazu die betroffenen Bausteine, klären offene Fragen mit der HanseMerkur und zeigen Ihnen, welche Angaben für ein persönliches Angebot gebraucht werden.
Für eine Einschätzung zu Ihrem Vertrag können Sie jetzt Ihren HanseMerkur-Tarifwechsel individuell prüfen lassen.
Fazit: Jetzt handeln, um Ihre PKV zukunftssicher aufzustellen
Die Beitragserhöhung der Hanse Merkur PKV 2026 fällt im Marktvergleich moderat aus, ist für viele dennoch spürbar.
Mit durchschnittlich +9 Prozent liegt sie im Mittelfeld der Branche – aber jede Anpassung sollte Anlass sein, den eigenen Versicherungsschutz kritisch zu prüfen.
Wer jetzt handelt, kann Beiträge senken, Leistungen erhalten und seine PKV wieder langfristig stabil aufstellen.
Ein interner Tarifwechsel oder eine Beratung durch PKV-Experten ist der sicherste Weg, um steigenden Beiträgen aktiv zu begegnen.
Praktische Tipps & Checkliste
-
Vertrag und Tarifkürzel: Welche Tarife und Zusatzbausteine sind aufgeführt?
-
Bisheriger und neuer Gesamtbeitrag: Was zahlen Sie vor und nach der Änderung? Wenn der Nachtrag nur den neuen Beitrag nennt, legen Sie die letzte Beitragsmitteilung dazu.
-
Einzelne Bausteine: Welche Beiträge ändern sich, welche bleiben gleich?
-
Selbstbehalt: Welche jährliche Eigenbeteiligung ist vereinbart, und ändert sie sich?
-
Wirksamkeit: Ab welchem Datum verlangt die HanseMerkur den neuen Beitrag?
-
Zugang: An welchem Tag haben Sie die Mitteilung erhalten?
- Offene Frage: Geht es Ihnen um die Begründung, die neue Belastung oder einen möglichen Tarifwechsel?
Legen Sie Ihr Schreiben und den aktuellen Versicherungsschein zusammen. Markieren Sie die unklaren Stellen, damit wir Ihre Frage direkt am Vertrag prüfen können.
Text kopieren
0821 / 907 86 440
Sie möchten Ihr HanseMerkur-Anpassungsschreiben einordnen? Rufen Sie uns an. Wir klären mit Ihnen, welche Änderung Ihren Beitrag erhöht und welcher nächste Prüfschritt zu Ihrer Situation passt.
FAQ - Häufige Fragen zur Hanse Merkur Beitragserhöhung 2026
Wie hoch ist die Beitragserhöhung 2027?
Die bisher vorliegenden Beitragsvergleiche aus unserem Bestand zeigen 62,01 bis 173,34 Euro mehr Gesamtbeitrag pro Monat. Die Datengrundlage und den Jahresbetrag finden Sie im Abschnitt „In welchem Umfang steigen die Beiträge?“. Davon getrennt verteuern sich die vier gezeigten Neugeschäftstarife um 55,69 bis 85,85 Euro pro Monat. Neugeschäftsbeiträge ab 01.01.2027, 55-jährige Person. Für Ihre persönliche Erhöhung vergleichen Sie bisherigen und neuen Gesamtbeitrag mit denselben Vertragsbausteinen.
Welche Tarife bleiben stabil?
Für die verkaufsoffenen Unisex-Tarifgruppen Best Fit (S), Advanced Fit (S) für Erwachsene sowie Be Fit Best (S), Be Fit Smart (S) und Be Fit Start garantiert HanseMerkur Beitragsstabilität bis mindestens 31.12.2027.
Unisex bedeutet, dass das Geschlecht den Beitrag nicht bestimmt. Die Garantie nennt außerdem betriebliche Budgettarife und weitere verkaufsoffene Zusatzbausteine. Die genannten Vollversicherungstarife sind höherpreisig und bieten eine umfangreichere Beitragsrückerstattung; sie sind keine günstigeren Umstiegsalternativen zur Beitragssenkung.
Quelle: HanseMerkur, Beitragsgarantie, Stand 06/2026.
Ob die Zusage Ihren Vertrag erfasst, klären wir anhand Ihrer Tarifunterlagen; Ihren eigenen Tarif finden Sie im Versicherungsschein.
Habe ich ein Sonderkündigungsrecht?
Ja, wenn die HanseMerkur Ihren Beitrag aufgrund einer Anpassungsklausel erhöht, können Sie den Versicherungsschutz für die betroffene versicherte Person innerhalb von zwei Monaten ab Zugang der Mitteilung kündigen. Die Kündigung kann zum Wirksamwerden der Erhöhung erfolgen. Prüfen Sie vor diesem Schritt die Anschlussversicherung und die Nachweisfrist im Abschnitt „Kündigung und Anschlussversicherung zusammen prüfen“.
Kann ich innerhalb der Hanse Merkur wechseln?
Ja, Sie können nach § 204 VVG einen Wechsel in einen anderen Tarif mit gleichartigem Versicherungsschutz verlangen; Ihre erworbenen Rechte und Alterungsrückstellungen werden angerechnet. Lassen Sie dafür ein persönliches Angebot erstellen und die Leistungen Ihrem bisherigen Tarif gegenüberstellen.
Wie kann ich meine Beiträge dauerhaft senken?
Eine passende Tarifwahl und ein tragbarer Selbstbehalt können Ihre laufende Belastung senken; entscheidend ist, welche Jahreskosten und Leistungen für Sie zusammenpassen. Vergleichen Sie den Beitrag mit Ihrer möglichen Eigenbeteiligung und prüfen Sie, welche Versorgung Sie behalten möchten. Mit diesen Angaben lässt sich gezielt nach einer passenden Entlastung suchen.

Gründer und Geschäftsführer der Finanzschneiderei
Seit 1998 bin ich in der Versicherungsbranche tätig – angefangen bei der Bayerischen Beamtenkrankenkasse, später als Gründer und Geschäftsführer der Finanzschneiderei. Mit über 25 Jahren Erfahrung begleite ich Menschen auf ihrem Weg durch das komplexe System der Krankenversicherung – sei es in Deutschland, in Europa oder weltweit.