Private Krankenversicherung für Beamtenanwärter & Referendare
Als Beamtenanwärter oder Referendar erhalten Sie Beihilfe und müssen deshalb nur den verbleibenden Teil Ihrer Krankheitskosten privat absichern. Dadurch sind spezielle Anwärtertarife oft deutlich günstiger als eine normale private Krankenversicherung. Entscheidend ist aber nicht nur, was der Tarif während Ihrer Ausbildung kostet, sondern auch, welche Leistungen Sie erhalten und wie es nach der Anwärterzeit weitergeht.
So finden Beamtenanwärter und Referendare die passende PKV
Für unsere Beratung betrachten wir deshalb drei Punkte gemeinsam:
- Beihilfe und Status: Welcher Beihilfesatz gilt für Ihren Dienstherrn, Ihr Bundesland und Ihre persönliche Situation?
- Beitrag und Leistungen: Was kostet der Anwärtertarif – und welche Leistungen, Selbstbehalte und Erstattungen bekommen Sie dafür?
- Der Tarif danach: Welcher reguläre Beihilfetarif folgt nach Referendariat oder Ausbildung und passt dieser auch langfristig zu Ihnen?
Wir vergleichen deshalb nicht einfach den günstigsten Anwärterbeitrag. Wir prüfen, welcher Tarif heute zu Ihrer Situation passt und Sie auch beim nächsten Schritt Ihrer Beamtenlaufbahn sinnvoll begleitet.
Kostenlos und unverbindlich · Kein automatischer Abschluss
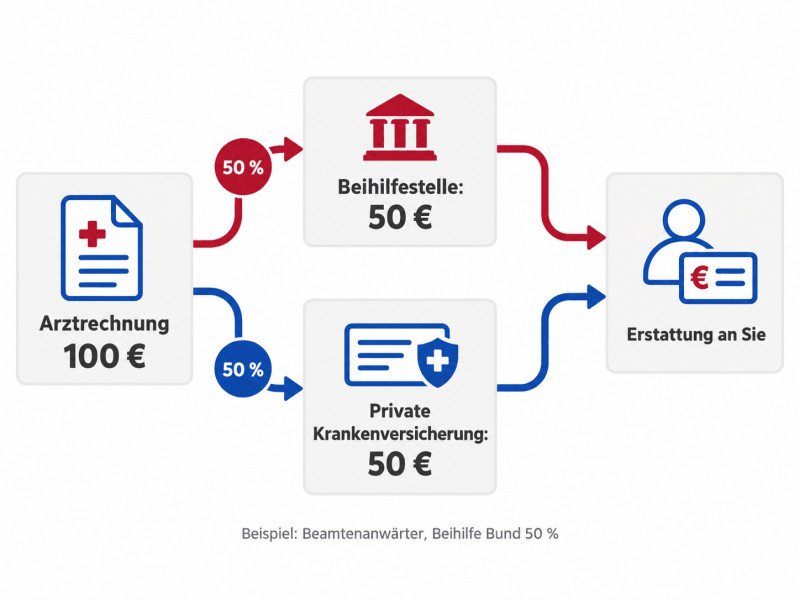
So teilen sich Beihilfe und PKV Ihre Krankheitskosten
Ein einfaches Rechenbeispiel: Beträgt eine vollständig beihilfefähige Arztrechnung 100 € und gilt für einen Beamtenanwärter beim Bund der Bemessungssatz von 50 %, erstattet die Beihilfestelle 50 € und ein auf diesen Beihilfesatz abgestimmter PKV-Tarif die übrigen 50 €.
Für die Erstattung wird die Rechnung sowohl bei der Beihilfestelle als auch bei der privaten Krankenversicherung eingereicht; beide erstatten den nach ihren jeweiligen Regeln vorgesehenen Anteil.
So funktionieren Anwärtertarife:
1. Anwärtertarif für die Ausbildungsphase
Viele Versicherer bieten für Beamte auf Widerruf und Referendare besondere Ausbildungsbeiträge. Wie lange sie gelten und unter welchen Voraussetzungen sie enden, ist tarifabhängig.
2. Restkosten passend zur Beihilfe
Der Tarif ergänzt die Beihilfe für den Anteil, den Ihr Dienstherr nicht übernimmt. Ändert sich der Beihilfesatz, muss der Versicherungsschutz dazu passen.
3. Alters- und Laufzeitgrenzen prüfen
Eine einheitliche Altersgrenze für Anwärtertarife gibt es nicht. Versicherer legen Aufnahmealter, Höchstdauer und Übergangsregeln in ihren jeweiligen Tarifen fest.
Wann beginnt der Beihilfeanspruch?
Bund
Beim Bund beginnt die Beihilfeberechtigung für Anwärter grundsätzlich mit der Ernennung zum Beamten auf Widerruf, sobald Anwärterbezüge zustehen (§ 2 BBhV). Für beihilfeberechtigte Personen beträgt der Regelsatz 50 %, sofern keine besondere Regelung greift.
Länder
Bei Landesbeamten richten sich Beginn, Bemessung und Wahlmöglichkeiten nach dem jeweiligen Landesrecht. In einigen Ländern gibt es eine pauschale Beihilfe; die Entscheidung kann je nach Landesrecht unwiderruflich oder für einen Statusabschnitt bindend sein. Deshalb prüfen wir vor der Entscheidung Dienstherr, Bundesland und Ihren konkreten Status.
So läuft die Beratung für Anwärter und Referendare ab
Gemeinsam bringen wir Ordnung in das Zusammenspiel aus Beihilfe, Krankenversicherung und Gesundheitsfragen. Wir erklären Ihren Beihilfeanspruch als Beamtenanwärter oder Referendar, vergleichen unabhängig die Anwärtertarife und finden mit Ihnen die passende Absicherung Ihrer Restkosten – vom Dienststart bis zum Übergang nach der Ausbildung.
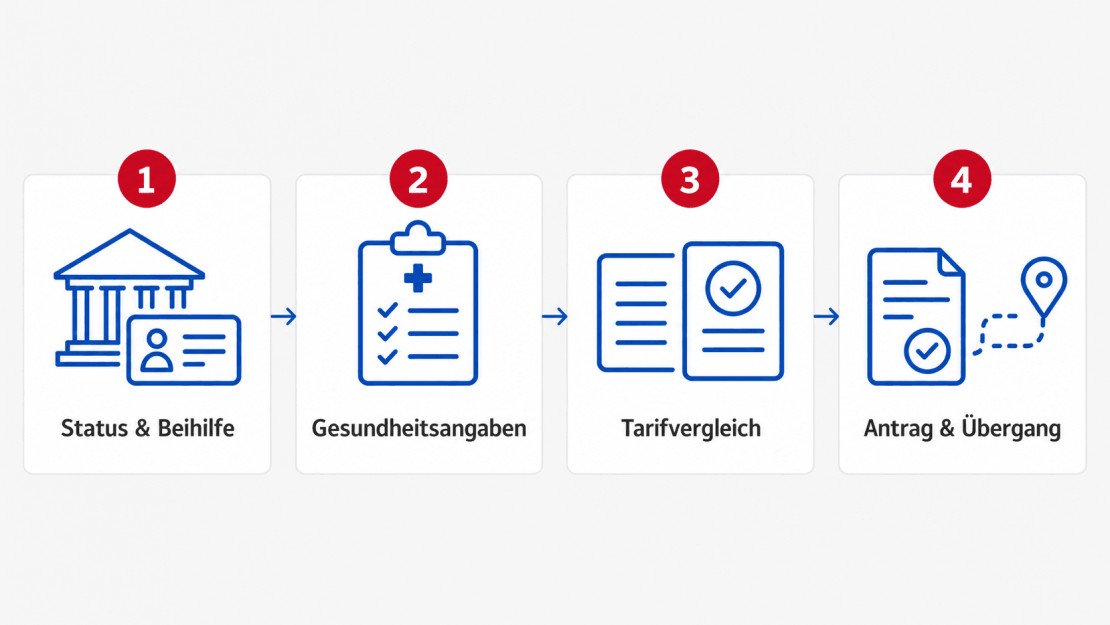
1. Status und Beihilfe klären
Wir prüfen Dienstherr, Bundesland, Beamtenstatus und den maßgeblichen Beihilfeanspruch.
2. Gesundheitsangaben sorgfältig vorbereiten
Wir erfassen die für den Antrag relevanten Gesundheitsangaben und klären, welche Vorprüfung sinnvoll ist.
3. Tarife nach persönlichen Kriterien vergleichen
Die Gesellschaft, bei der Kolleginnen oder Kollegen versichert sind, darf in den Vergleich – sie ist aber keine Vorauswahl. Entscheidend sind Ihre Gesundheit, Ihr Bundesland, Ihre Beihilfe, Familienplanung, Leistungswünsche und die langfristige Tarifstruktur. Als Versicherungsmakler bereiten wir die Unterschiede unabhängig und übersichtlich auf und schaffen so eine nachvollziehbare Entscheidungsgrundlage.
4. Antrag und späteren Übergang begleiten
Wir führen die ausgewählte Lösung bis zum Antrag und behalten den späteren Wechsel aus dem Anwärtertarif in den regulären Beihilfetarif im Blick.
Aus unserer Beratungspraxis: Wir rechnen Ihnen weder die PKV automatisch schön noch die GKV schlecht. Als Versicherungsmakler vergleichen wir unabhängig und neutral beide Wege anhand von Dienstherr, Bundesland, Einkommen, Familienplanung und einer möglichen pauschalen Beihilfe. Sie bekommen eine verständliche Grundlage, um die beste Entscheidung für sich zu treffen. Am besten Sie buchen sich ein unverbindliches Erstgespräch mit unseren Beihilfeexerten:
Was Beamtenanwärter und Referendare über unsere Beratung erzählen:
Was kostet die PKV für Beamtenanwärter und Referendare?
Die private Krankenversicherung für Beamtenanwärter und Referendare kostet deutlich unter 100 Euro im Monat (Stand 09/2026). In unserem Versicherungsvergleich zahlt ein 20-jähriger Beamtenanwärter mit 50 % Bundesbeihilfe je nach Tarif zwischen 64,79 € und 95,20 € monatlich. In den Beiträgen ist die private Pflegepflichtversicherung bereits enthalten.
Wie hoch der persönliche PKV-Beitrag tatsächlich ausfällt, hängt unter anderem vom Eintrittsalter, dem Gesundheitszustand, dem Beihilfesatz und dem gewählten Tarif ab. Deshalb kann der endgültige Beitrag nach der Gesundheitsprüfung vom Modellbeispiel abweichen.
Ihren persönlichen PKV-Beitrag berechnen lassen
Mit Ihren Angaben berechnen wir den Beitrag für Ihren Beihilfesatz und Ihre persönliche Situation. Wir antworten innerhalb von 24 Stunden.
Die drei Beispieltarife mit ihren Leistungen im Überblick zeigt unser Preisvergleich:
Continentale
Tarif: BA COMFORT-B
monatlich
64,79 €
Günstigster der drei Beispieltarife
- Selbstbehalt: 10 € je Leistung
- Ambulant: Freie Arztwahl, inkl. Naturheilverfahren
- Sehhilfen: bis 300 € alle 2 Jahre
- Krankenhaus: 2-Bett-Zimmer, Privatarztbehandlung
- 100 % Zahnbehandlung und Zahnersatz
- 3 volle Monatsbeiträge Beitragsrückerstattung
- Vorsorge oder Beitragsrückerstattung: Entweder Vorsorgeleistungen oder Beitragsrückerstattung
AXA / DBV
Tarif: VisB 50T-UA
monatlich
87,06 €
Unsere Empfehlung
- Selbstbehalt: kein Selbstbehalt
- Ambulant: Freie Arztwahl, inkl. Naturheilverfahren
- Sehhilfen: bis 300 € alle 3 Jahre
- Krankenhaus: 2-Bett-Zimmer, Privatarztbehandlung
- 100 % Zahnbehandlung und Zahnersatz
- 6 volle Monatsbeiträge Beitragsrückerstattung
- Vorsorge und Beitragsrückerstattung: 100 % Vorsorgeuntersuchungen plus Beitragsrückerstattung
Debeka
Tarif: B30A + B20A
monatlich
95,20 €
bekannter Anbieter
- Selbstbehalt: kein Selbstbehalt
- Ambulant: Freie Arztwahl, inkl. Naturheilverfahren
- Sehhilfen: bis 1.000 €
- Krankenhaus: 2-Bett-Zimmer, Privatarztbehandlung
- 100 % Zahnbehandlung und Zahnersatz
- 6 volle Monatsbeiträge Beitragsrückerstattung
- Vorsorge oder Beitragsrückerstattung: Entweder Vorsorgeleistungen oder Beitragsrückerstattung
Angaben zum Preisvergleich: Modellfall 20-jähriger Beamtenanwärter mit 50 % Bundesbeihilfe, Monatsbeiträge inklusive privater Pflegepflichtversicherung, Stand 09/2026. Der Vergleich zeigt drei Beispieltarife, die wir aus einem vollständiger Marktvergleich entwickelt haben.
Wovon hängt der PKV-Beitrag für Beamtenanwärter ab?
- Beihilfesatz: Er legt fest, welchen Anteil die PKV absichern muss. Bei 50 % Beihilfe versichern Sie die übrigen 50 %. Bund und Länder regeln den Bemessungssatz unterschiedlich, und er kann sich zum Beispiel durch Kinder ändern.
- Gesundheitszustand: Vorerkrankungen können zu Risikozuschlägen oder Leistungsausschlüssen führen. Für Beamtenanfänger kann die Öffnungsaktion der PKV den Zugang erleichtern.
- Eintrittsalter: Wer jünger einsteigt, zahlt in der Regel einen niedrigeren Beitrag.
- Tarif und Leistungsumfang: Selbstbehalt, Beitragsrückerstattung und Vorsorgeleistungen verändern den Beitrag spürbar, wie der Unterschied von 22,27 € zwischen den Beispieltarifen zeigt.
0821 / 907 86 440
Unsere Experten erklären Ihnen kostenlos & unverbindlich, worauf Sie achten müssen.
Vom Anwärtertarif in den regulären Beihilfetarif
Mit dem Ende der Anwärter- oder Referendarzeit muss der Versicherungsschutz an den neuen Status und den dann geltenden Beihilfeanspruch angepasst werden. Wie die Umstellung technisch und tariflich erfolgt, richtet sich nach dem Versicherer und den vereinbarten Bedingungen.
In unserer Beratung betrachten wir den Anwärtertarif deshalb nie isoliert. Wir prüfen auch den späteren Beamtentarif: Leistungen, Tarifstruktur, Beihilfeergänzung, Umstellungsrechte und den langfristigen Beitrag. So wird aus einem günstigen Einstieg keine kurzfristige Entscheidung ohne Blick auf die Beamtenlaufbahn.
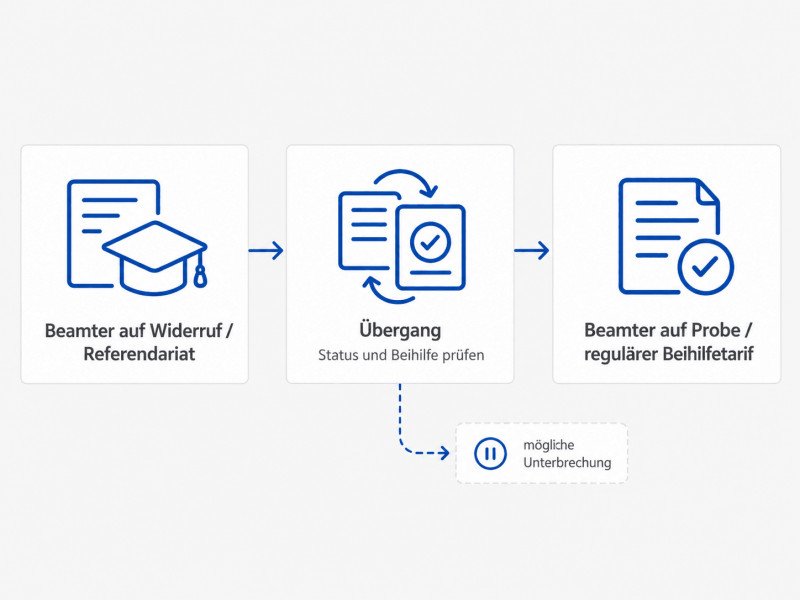
Was gilt bei einer Unterbrechung?
Entsteht zwischen Referendariat oder Ausbildung und der Verbeamtung auf Probe eine Unterbrechung, kann sich Ihr Versicherungsstatus ändern. Eine Anwartschaft kann sinnvoll sein, wenn die PKV vorübergehend nicht mit Leistungsansprüchen fortgeführt wird und eine spätere Rückkehr abgesichert werden soll.
Welche Form der Anwartschaft passt, hängt vom bestehenden Vertrag und vom Grund der Unterbrechung ab. Die Details erläutern wir im Ratgeber zur PKV Anwartschaftsversicherung.
Häufige Fragen von Beamtenanwärtern und Referendaren
Gibt es eine Altersgrenze für Anwärtertarife?
Ja. Spätestens ab 40 Jahren kommen die vergünstigten Anwärter- und Ausbildungstarife nicht mehr infrage; bei den meisten PKV-Versicherern endet die Möglichkeit bereits früher. Deshalb sollte gerade bei einem späteren Einstieg ins Referendariat oder in die Beamtenlaufbahn genau geprüft werden, welche Gesellschaft noch einen Anwärtertarif anbietet.
Die Grenzen unterscheiden sich je nach Versicherer und Tarif. Beispiele aus den aktuell geprüften Bedingungen:
- HanseMerkur: Beim Be Fit Start werden ausdrücklich noch Beiträge für die Altersgruppe 35 bis 39 Jahre ausgewiesen.
- Debeka: Die besonderen Ausbildungsbedingungen gelten nur für Personen, die das 39. Lebensjahr noch nicht vollendet haben; spätestens nach Vollendung des 39. Lebensjahres endet die Versicherungsfähigkeit nach diesen Ausbildungsbedingungen.
- SIGNAL IDUNA: Die günstigen Anwärtertarife sind laut aktuellem Beitragsrechner nur möglich, solange die versicherte Person nicht älter als 38 Jahre ist; sie enden mit Vollendung des 39. Lebensjahres.
Wer für einen Anwärtertarif bereits zu alt ist, kann trotzdem privat krankenversichert werden. Dann kommt statt des vergünstigten Ausbildungstarifs ein regulärer Beihilfetarif für Beamte infrage. Ob dieser oder die gesetzliche Krankenversicherung sinnvoller ist, hängt unter anderem von Beihilfe, Bundesland, Gesundheitszustand und persönlicher Situation ab.
Sie beginnen Ihr Referendariat oder Ihre Anwärterzeit später? Teilen Sie uns Ihr ungefähres Alter, Ihr Bundesland und Ihren Berufszweig – zum Beispiel Lehramt oder Verwaltung – mit. Wir prüfen für Sie, welche Anwärtertarife noch möglich sind und vergleichen die passenden Versicherer und Alternativen.
Was passiert mit der PKV nach der Verbeamtung auf Probe?
Mit der Verbeamtung auf Probe endet in der Regel der günstige Anwärtertarif und Ihre PKV wird auf einen regulären Beihilfetarif für Beamte umgestellt. Der Versicherungsschutz bleibt bestehen, der monatliche Beitrag steigt jedoch normalerweise, weil die vergünstigten Ausbildungskonditionen enden und der reguläre Tarif langfristig einschließlich Alterungsrückstellungen kalkuliert ist.
Für die reguläre Umstellung innerhalb des bestehenden Versicherungsschutzes ist grundsätzlich keine neue Gesundheitsprüfung erforderlich. Wenn Sie gleichzeitig zusätzliche oder umfangreichere Leistungen einschließen möchten, kann der Versicherer diese Mehrleistungen dagegen erneut gesundheitlich prüfen beziehungsweise dafür einen Risikozuschlag oder Leistungsausschluss vorsehen.
Auch als Beamter auf Probe erhalten Sie weiterhin Beihilfe. Beim Bund beträgt der Bemessungssatz für Beihilfeberechtigte grundsätzlich 50 %, sofern keine besondere Regelung greift; bei den Ländern können die Regelungen abweichen. Die PKV deckt weiterhin den verbleibenden versicherten Kostenanteil ab.
Genau deshalb schauen wir bei der Wahl eines Anwärtertarifs nicht nur auf den günstigen Beitrag während des Referendariats. Wir vergleichen auch, welcher reguläre Beihilfetarif danach folgt, welche Leistungen er bietet und was er kostet.
Was gilt für Anwärter mit Beihilfe eines Landes?
Bei Landesbeamten gelten die Beihilfevorschriften des jeweiligen Bundeslands. Beihilfesatz und mögliche Wahlmodelle können vom Bund abweichen; bei einer pauschalen Beihilfe kann die Entscheidung je nach Landesrecht dauerhaft binden. Deshalb sollten Bundesland, Dienstherr, Einkommen und Familienplanung ebenso geprüft werden wie eine mögliche pauschale Beihilfe.
Was kostet eine private Krankenversicherung für Anwärter?
Für junge Beamtenanwärter und Referendare beginnen gute PKV-Anwärtertarife häufig schon bei etwa 70 bis 100 Euro im Monat. Mit zunehmendem Eintrittsalter steigen die Beiträge. Entscheidend sind außerdem Beihilfesatz, Gesundheitszustand, Bundesland und gewünschte Leistungen.
Unser Preisvergleich auf dieser Seite zeigt zusätzlich einen konkreten Modellfall für einen 20-jährigen Beamtenanwärter mit 50 % Bundesbeihilfe: Die drei verglichenen Tarife liegen bei 64,79 bis 95,20 Euro monatlich, inklusive Pflegepflichtversicherung und ohne Risikozuschläge. Nach der Gesundheitsprüfung kann der tatsächliche Beitrag abweichen.
Sie möchten wissen, was die PKV in Ihrem Fall kostet? Teilen Sie uns Ihr Alter, Ihr Bundesland beziehungsweise Ihren Dienstherrn und Ihren Berufszweig mit. Wir berechnen die passenden Anwärtertarife und vergleichen Beitrag und Leistungen der Versicherer für Sie.
Persönliche PKV-Beratung für Beamtenanwärter und Referendare
Ihre Frage war nicht dabei? Kübra Dalmann und Moritz Werkmeister prüfen Ihre Situation persönlich, vom Beihilfesatz über die Gesundheitsangaben bis zum passenden Anwärtertarif. Wir antworten innerhalb von 24 Stunden.
Kostenlos und unverbindlich · Kein automatischer Abschluss
Lieber direkt sprechen? Kostenloses Erstgespräch buchen →
Letzte Aktualisierung am 23.09.2026