Gothaer Beitragserhöhung 2027: So prüfen Sie Ihren Brief vom Versicherer
Wie stark Ihr Beitrag 2027 steigt, steht allein in Ihrem Brief zur Beitragserhöhung. Die hier gezeigten Vergleichszahlen gelten für neue Verträge und damit nicht automatisch für Ihren bestehenden Vertrag.
Vergleichen Sie in Ihrem Brief den bisherigen und den neuen Beitrag für dieselbe Person und denselben Tarif. Prüfen Sie anschließend den Selbstbehalt, also den Betrag, den Sie bei Behandlungskosten selbst tragen, und den Beginn des neuen Beitrags.
Welche Gesellschaft Ihren Vertrag führt, steht im Versicherungsschein; der Markenname BarmeniaGothaer allein beantwortet diese Frage nicht.
Das erfahren Sie in diesem Beitrag:
- Wie Sie Ihren Brief einordnen
- Welche Zahlen und Termine für Sie wichtig sind
- Welche Möglichkeiten Sie nach einer Erhöhung prüfen können
Inhalt dieses Ratgebers
- Wie hoch fällt die Gothaer-Beitragsanpassung 2027 aus?
- Gothaer MediCompact: Beitragsanpassungen 2027 im Alter 55
- Gothaer-Beitragsentwicklung 2024 bis 2027
- Rückblick: Frühere Gothaer-Beitragsanpassungen prüfen
- Warum der Name BarmeniaGothaer allein nicht genügt
- Die Checkliste für Ihren Brief
- So machen Sie die Mehrbelastung vergleichbar
- Wie eine PKV-Beitragsanpassung zustande kommt
- Welche Handlungsmöglichkeiten Sie prüfen können
- Was einen Tarifvergleich aussagekräftig macht
- Welche Fristen jetzt wichtig werden können
- Was Sie jetzt tun können
- Häufige Fragen zur Gothaer-Beitragserhöhung
Wie hoch fällt die Gothaer-Beitragsanpassung 2027 aus?
Bei der Gothaer Beitragsanpassung 2027 steigen die Beiträge in den drei Tabellenbeispielen um 9,77 bis 11,00 Prozent.
Das sind 77,51 bis 113,85 Euro mehr im Monat. Wie hoch Ihre Erhöhung ausfällt, lesen Sie in Ihrem Brief.
Die Tabelle zeigt Neugeschäftsbeiträge, also Beiträge für einen neuen Vertrag. Das Eintrittsalter ist das Alter, mit dem der Versicherer den neuen Vertrag berechnet.
Für diese Beispiele haben wir eine Marktübersicht für Versicherungsvermittler ausgewertet.
| Tarif oder Tarifkombination | Beitrag 2026, Euro pro Monat | Beitrag ab 01.01.2027, Euro pro Monat | Änderung, Euro pro Monat | Änderung, Prozent | Selbstbehalt 2027, Euro | Gilt für welchen Zeitraum und welche Leistungen |
|---|---|---|---|---|---|---|
| MediCompact Premium 240 | 1.047,61 | 1.161,46 | +113,85 | +10,87 | 240 | Pro Versicherungsjahr; ambulant, stationär und Zahn |
| MediStart 1 SB + MediMPlus | 704,68 | 782,19 | +77,51 | +11,00 | 480 | Pro Kalenderjahr |
| MediVita 500 + MediMPlus + MediVita Z 90 | 1.003,93 | 1.101,99 | +98,06 | +9,77 | 500 | Pro Kalenderjahr; ambulante Leistungen |
Für beide Tabellen vergleichen wir Tarife mit derselben Bezeichnung und demselben Eintrittsalter.
Der gesetzliche Zuschlag, ein zusätzlicher Beitragsanteil zur Entlastung im Alter, ist ebenso wenig enthalten wie Pflegepflichtversicherung und Tagegeld. Vergleichen Sie deshalb die passenden Einzelpositionen in Ihrem Brief.
Den Selbstbehalt rechnen wir nicht zum Monatsbeitrag hinzu. Dabei kommt es auch auf den Zeitraum und die betroffenen Leistungen an.
MediCompact Plus 240: Alterskontrast zwischen Eintrittsalter 26 und 55
Der Alterskontrast zeigt, dass dieselbe Tarifvariante MediCompact Plus 240 in diesen Beispielen je nach Eintrittsalter unterschiedlich stark steigt.
Bei Eintrittsalter 26 kostet MediCompact Plus 240 ab 01.01.2026 monatlich 478,36 Euro. Ab 01.01.2027 sind es 513,95 Euro, also 35,59 Euro mehr im Monat oder gerundet 7,4 Prozent.
Bei Eintrittsalter 55 kostet MediCompact Plus 240 ab 01.01.2026 monatlich 922,44 Euro. Ab 01.01.2027 sind es 1.002,19 Euro, also 79,75 Euro mehr im Monat oder 8,65 Prozent.
Der Selbstbehalt bleibt bei beiden Eintrittsaltern in beiden Jahren bei 240 Euro pro Versicherungsjahr. Der gesetzliche Zuschlag ist nicht enthalten.
Die Beispiele vergleichen Beiträge für Neuabschlüsse. Wie sich Ihr bestehender Vertrag verändert, steht dagegen in Ihrem Brief.
Gothaer MediCompact: Beitragsanpassungen 2027 im Alter 55
Die Grafik ergänzt den Hauptvergleich um weitere MediCompact-Varianten und zeigt deren Änderungen auf ganze Prozent gerundet.
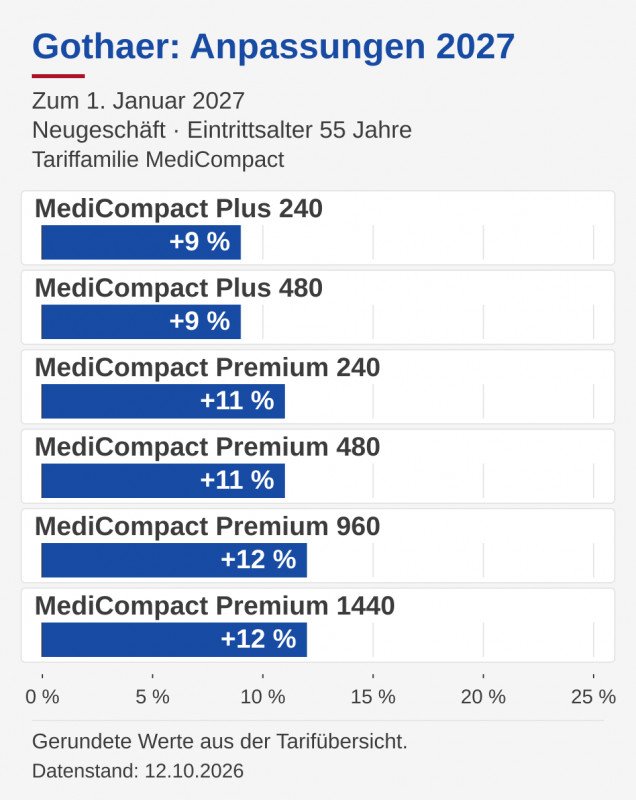
Für die Hauptbeispiele gelten die genauen Tabellenwerte, wobei sich Leistungen und Selbstbehalte zwischen den Varianten unterscheiden.
Aus gerundeten Prozentwerten lassen sich keine genauen Eurobeträge ableiten. Wie sich Ihr eigener Beitrag verändert, steht in Ihrem Brief.
Gothaer-Beitragsentwicklung 2024 bis 2027
Die Tabelle zeigt über mehrere Jahre, wie sich die Neugeschäftsbeiträge von Gothaer-Tarifen mit derselben Bezeichnung entwickelt haben.
Weil sich auch Leistungen und Selbstbehalte geändert haben können, zeigt die Reihe keine reine Preissteigerung bei gleichbleibendem Versicherungsschutz.
| Tarif oder Tarifkombination | 2024, Euro pro Monat | 2025, Euro pro Monat | 2026, Euro pro Monat | 2027, Euro pro Monat |
|---|---|---|---|---|
| MediCompact Premium 240 | 795,58 | 917,70 | 1.047,61 | 1.161,46 |
| MediStart 1 SB + MediMPlus | 615,43 | 615,62 | 704,68 | 782,19 |
| MediVita 500 + MediMPlus + MediVita Z 90 | 769,91 | 885,34 | 1.003,93 | 1.101,99 |
- MediCompact Premium 240
- Von 2024 bis 2027 beträgt der Unterschied 365,88 Euro im Monat oder 45,99 Prozent.
- MediStart 1 SB + MediMPlus
- Von 2024 bis 2027 beträgt der Unterschied 166,76 Euro im Monat oder 27,10 Prozent.
- MediVita 500 + MediMPlus + MediVita Z 90
- Von 2024 bis 2027 beträgt der Unterschied 332,08 Euro im Monat oder 43,13 Prozent.
MediStart 1 SB + MediMPlus blieb zwischen 2024 und 2025 nahezu unverändert.
Auch der Beitrag von MediVita Z 90 blieb 2025 und 2026 gleich. Das betrifft nur den Zahnbaustein, nicht die gesamte Tarifkombination.
Für den Selbstbehalt Ihres Vertrags gilt Ihr Brief. Die Tabelle verfolgt weder den Vertrag einer einzelnen Person über die Jahre noch erlaubt sie Vorhersagen über künftige Beitragserhöhungen.
Rückblick: Frühere Gothaer-Beitragsanpassungen prüfen
Wenn Sie frühere Gothaer-Beitragsanpassungen nachvollziehen möchten, helfen Ihre älteren Briefe und die Nachträge zum Versicherungsschein.
- Legen Sie ältere Briefe, Nachträge zum Versicherungsschein und den Versicherungsschein in zeitlicher Reihenfolge nebeneinander.
- Vergleichen Sie dieselbe versicherte Person und dieselben Tarifbausteine. Notieren Sie getrennt, wann der Brief ankam und der neue Beitrag begann.
- Notieren Sie den bisherigen und den neuen Tarifbeitrag, getrennt nach Krankenversicherung, Pflegepflichtversicherung, Tagegeld und weiteren Bausteinen.
- Erfassen Sie Änderungen an Leistungen, Selbstbehalten, Zuschlägen und Rabatten, weil ein Tarifwechsel oder ein entfallener Baustein den Vergleich verändert.
- Berechnen Sie die Differenz erst bei vergleichbaren Beiträgen und lassen Sie fehlende Unterlagen oder unklare Angaben vom Versicherer erläutern.
So erkennen Sie, was sich in Ihrem Vertrag verändert hat, können daraus aber keine kommenden Beitragsrunden vorhersagen.
Warum der Name BarmeniaGothaer allein nicht genügt
Die gemeinsame Marke BarmeniaGothaer ersetzt nicht die Gesellschaftsbezeichnung in Ihrem Versicherungsschein. Entscheidend bleibt, welche Gesellschaft Sie versichert.
Im Konzernimpressum stehen Gothaer Krankenversicherung AG und Barmenia Krankenversicherung AG als eigene Gesellschaften.
Ein interner Tarifwechsel zwischen diesen Gesellschaften ist deshalb durch die gemeinsame Gruppe nicht automatisch möglich.
Steht in Ihrem Versicherungsschein die Barmenia Krankenversicherung AG, gelten für Sie andere Zahlen und Fristen. Diese finden Sie im Ratgeber Barmenia-Beitragserhöhung: Zahlen und Fristen.
Die Checkliste für Ihren Brief
Nehmen Sie Ihren Brief und den bisherigen Nachtrag zum Versicherungsschein zur Hand, in dem Ihr bisheriger Beitrag steht.
- Versicherte Person und Gesellschaft: Gehören alle Angaben zu Ihrem Vertrag?
- Tarif und Baustein: Welche Bestandteile ändern sich? Unterscheiden Sie die Versicherung Ihrer Behandlungskosten von der Pflegepflichtversicherung und weiteren Bausteinen.
- Bisheriger und neuer Beitrag: Beziehen sich beide Beiträge auf dieselbe Person und dieselben Leistungen?
- Selbstbehalt: Ändert sich auch der Betrag, den Sie selbst tragen?
- Wirksamkeitsdatum: Ab wann gilt der neue Beitrag?
- Brief und Begründung: Bewahren Sie den vollständigen Brief auf und notieren Sie, an welchem Tag er bei Ihnen angekommen ist.
- Hinweise und Alternativen: Welche Wechselvorschläge oder Fristen nennt der Versicherer?
Lassen Sie unklare Angaben schriftlich erklären, denn der Gesamtbetrag auf Ihrem Kontoauszug zeigt häufig nicht, welche Bestandteile sich geändert haben.
So machen Sie die Mehrbelastung vergleichbar
Ziehen Sie den bisherigen Monatsbeitrag vom neuen Monatsbeitrag ab. Diese Differenz ist Ihr monatlicher Mehrbeitrag.
Für die Mehrbelastung in einem vollen Jahr multiplizieren Sie diesen Betrag mit zwölf, sofern der neue Beitrag das ganze Jahr unverändert bleibt.
Für die prozentuale Erhöhung teilen Sie die Differenz durch den bisherigen Monatsbeitrag und multiplizieren das Ergebnis anschließend mit hundert.
Rechnen Sie dabei mit vergleichbaren Beiträgen, weil sich ein einzelner Tarifbaustein anders verändern kann als der Gesamtbeitrag Ihres Vertrags.
Berücksichtigen Sie bei Ihrer Jahresrechnung, ob der neue Beitrag das ganze Jahr oder erst ab einem späteren Termin gilt.
Zuschüsse und Behandlungskosten, die Sie selbst tragen, beeinflussen ebenfalls Ihre persönliche Belastung.
Mit Ihren Angaben können wir Ihre Situation in einer Erstberatung einordnen.
Wie eine PKV-Beitragsanpassung zustande kommt
PKV-Beiträge können steigen, wenn sich wichtige Grundlagen der Tarifkalkulation verändern. Tarifkalkulation bedeutet, dass der Versicherer berechnet, welche Beiträge er für den Tarif braucht.
Dafür vergleicht er regelmäßig die erwarteten mit den tatsächlichen Versicherungsleistungen und prüft auch die Sterbewahrscheinlichkeiten.
Sterbewahrscheinlichkeit meint die statistische Wahrscheinlichkeit, in einem bestimmten Zeitraum zu sterben.
Überschreiten die Abweichungen die gesetzlichen und tariflichen Schwellen, muss der Versicherer die Beiträge überprüfen.
§ 155 VAG nennt bei den Versicherungsleistungen eine Schwelle von mehr als zehn Prozent. Die Tarifbedingungen können eine niedrigere Schwelle vorsehen.
Diese Schwelle ist keine Obergrenze für Ihre Beitragserhöhung, deren Höhe sich erst aus der neuen Berechnung ergibt.
Ein Treuhänder, also ein unabhängiger Prüfer, muss der Anpassung zustimmen. Nach § 203 VVG muss der Versicherer Ihnen die entscheidenden Gründe in seiner Mitteilung nennen.
An der Höhe allein können Sie deshalb nicht erkennen, ob eine Erhöhung rechtlich wirksam ist.
Welche Handlungsmöglichkeiten Sie prüfen können
Überlegen Sie vor einem Tarifwechsel, welche Leistungen Sie brauchen und welchen Selbstbehalt Sie dauerhaft tragen können.
Tarifwechsel beim bisherigen Versicherer
Mit einem internen Tarifwechsel bleiben Sie bei Ihrem Krankenversicherer und lassen prüfen, welche anderen Tarife dort zu Ihrem Bedarf passen.
Beim Tarifwechsel nach § 204 VVG berücksichtigt Ihr Versicherer Ihre erworbenen Rechte und Alterungsrückstellungen, also angesparte Mittel für höhere Krankheitskosten im Alter.
Bietet der neue Tarif zusätzliche Leistungen, kann der Versicherer dafür eine Gesundheitsprüfung und weitere Bedingungen verlangen.
Wechsel zu einem anderen Versicherer
Bei einem Versichererwechsel schließen Sie einen neuen Vertrag ab; prüfen Sie deshalb die Gesundheitsfragen und Voraussetzungen für die Aufnahme beim neuen Versicherer.
Lassen Sie sich auch den Übertragungswert erklären, also den Teil Ihrer Alterungsrückstellungen, der zum neuen Versicherer mitgenommen werden kann.
Standardtarif und Basistarif prüfen
Der Standardtarif ist ein besonderer Tarif mit gesetzlichen Zugangsregeln, der für bestimmte langjährig Privatversicherte infrage kommt.
Der Basistarif bietet Leistungen, die mit denen der gesetzlichen Krankenversicherung vergleichbar sind. Lassen Sie prüfen, ob Sie Zugang haben und welche Leistungen Sie erhalten.
Eine Beitragserhöhung allein ermöglicht Ihnen keine Rückkehr in die gesetzliche Krankenversicherung.
In einer kostenlosen Erstberatung können Sie klären, welche Möglichkeiten zu Ihrer Situation passen.
Was einen Tarifvergleich aussagekräftig macht
Zum Tarifvergleich gehören Beitrag, Leistungen und mögliche Eigenkosten, denn ein günstigerer Monatsbeitrag bedeutet nicht automatisch, dass Sie gleich gut versichert sind.
Lassen Sie sich erklären, wo die Leistungsregeln abweichen und was ein höherer Selbstbehalt für Sie bedeutet.
Schreiben Sie offene Fragen auf und klären Sie diese vor Ihrer Entscheidung.
Die Tarifunterschiede erklären wir auf unserer Seite Gothaer-Tarifwechsel: Tarife und Leistungen vergleichen.
Welche Fristen jetzt wichtig werden können
Nach § 205 Absatz 4 VVG können Sie bei einer Erhöhung durch eine Anpassungsklausel innerhalb von zwei Monaten kündigen. Die Anpassungsklausel ist eine Regelung in Ihrem Vertrag, die eine Beitragsänderung ermöglicht.
Die Frist beginnt mit dem Zugang der Mitteilung, also an dem Tag, an dem Ihr Brief bei Ihnen ankommt.
Die Kündigung wirkt zum vorgesehenen Erhöhungstermin, weshalb es keinen gemeinsamen Kündigungsstichtag für alle Gothaer-Verträge gibt.
Wenn Ihre Krankenversicherung die Versicherungspflicht erfüllt, müssen Sie eine lückenlose Anschlussversicherung nachweisen, damit Ihr Krankenversicherungsschutz ohne Unterbrechung weiterbesteht.
Klären Sie diese Punkte vor einer Kündigung; für einen internen Tarifvergleich müssen Sie beim bisherigen Versicherer nicht kündigen.
Bewahren Sie Briefe und Nachträge zum Versicherungsschein auf, damit Sie später nachvollziehen können, welcher Beitrag ab wann galt.
Was Sie jetzt tun können
Legen Sie Ihre Unterlagen bereit und notieren Sie, welche Leistungen Ihnen wichtig sind.
Ergänzen Sie den bisherigen und den neuen Beitrag sowie die Termine, an denen Ihr Brief ankam und der neue Beitrag gilt.
Klären Sie offene Leistungsfragen, bevor Sie einem Tarifwechsel zustimmen, und beziehen Sie ein mögliches Beratungshonorar in Ihre jährlichen Eigenkosten ein.
Prüfen Sie nach einer Umstellung den neuen Nachtrag zum Versicherungsschein: Passen Tarif, Beitrag, Selbstbehalt und Beginn zu Ihrer Vereinbarung?
Wenn Sie Unterstützung möchten, können Sie uns Ihre Situation schildern.
Dieser Artikel bietet allgemeine Orientierung; eine konkrete Tarifentscheidung oder die rechtliche Bewertung Ihres Briefs erfordert eine persönliche Prüfung.
Häufige Fragen zur Gothaer-Beitragserhöhung
Diese Antworten helfen Ihnen, Ihren Brief und Ihre Möglichkeiten einzuordnen.
Wie hoch fällt die Gothaer-Beitragserhöhung 2027 aus?
Die Gothaer-Beitragserhöhung 2027 liegt bei den vier gezeigten Neugeschäftsbeispielen mit einem Eintrittsalter von 55 Jahren im Mittel bei rund zehn Prozent. Die einzelnen Tarife weichen davon ab; dieser Wert ist kein Durchschnitt aller Gothaer-Verträge. Ihren neuen Beitrag und den Beginn der Erhöhung finden Sie in Ihrem Brief.
Gilt die Meldung auch für meinen bestehenden Vertrag?
Meldungen zum Neugeschäft betreffen neue Verträge und gelten nicht automatisch für Ihren bestehenden Gothaer-Vertrag. Für Sie zählen Ihr Brief und Ihre Tarife. Prüfen Sie Beitrag, Selbstbehalt und den Beginn der Änderung. Aus einer allgemeinen Meldung können Sie weder Ihre persönliche Erhöhung noch gleichbleibende Beiträge ableiten.
Wie lange habe ich Zeit zu kündigen?
Bei einer Beitragserhöhung durch eine Anpassungsklausel können Sie nach § 205 Absatz 4 VVG innerhalb von zwei Monaten kündigen. Die Frist beginnt, wenn Ihr Brief bei Ihnen ankommt. Die Kündigung wirkt zum Erhöhungstermin. Sichern Sie eine lückenlose Anschlussversicherung und beachten Sie den erforderlichen Nachweis gegenüber dem Versicherer.
Was bedeutet BarmeniaGothaer für meinen Vertrag?
Die gemeinsame Marke BarmeniaGothaer ändert allein nichts an Ihrem Vertragspartner, den Sie in Ihrem Versicherungsschein finden. Gothaer Krankenversicherung AG und Barmenia Krankenversicherung AG sind eigene Gesellschaften. Ein interner Tarifwechsel zwischen beiden ist deshalb nicht automatisch möglich. Prüfen Sie bei einer Meldung, welcher Krankenversicherer gemeint ist.
Wie senke ich den Beitrag ohne Leistungsverlust?
Ob Sie Ihren Beitrag ohne Leistungsverlust senken können, zeigt ein Vergleich geeigneter Tarife bei Ihrem bisherigen Versicherer. Prüfen Sie Beitrag, Leistungen und Selbstbehalt, weil ein günstigerer Monatsbeitrag höhere Eigenkosten bedeuten kann. Lassen Sie sich Unterschiede schriftlich erklären und entscheiden Sie nach Ihrem Schutzbedarf; gleiche Leistungen sind nicht garantiert.
Kann ich der Gothaer-Beitragserhöhung widersprechen?
Ein einfacher Widerspruch hebt die Erhöhung nicht auf, und die Zahlung sollten Sie nicht einstellen. Unwirksam kann eine Erhöhung sein, wenn der Brief die maßgeblichen Gründe nicht nennt. Lassen Sie den Brief dann prüfen; zu viel gezahlte Beiträge sind in der Regel innerhalb von drei Jahren rückforderbar.
Gründer und Geschäftsführer der Finanzschneiderei
Seit 1998 bin ich in der Versicherungsbranche tätig – angefangen bei der Bayerischen Beamtenkrankenkasse, später als Gründer und Geschäftsführer der Finanzschneiderei. Mit über 25 Jahren Erfahrung begleite ich Menschen auf ihrem Weg durch das komplexe System der Krankenversicherung – sei es in Deutschland, in Europa oder weltweit.