Private Krankenversicherung kündigen
Die private Krankenversicherung (PKV) bietet viele Vorteile – doch in manchen Fällen ist es die bessere Entscheidung, die PKV zu kündigen. Denn es gibt viele Gründe, warum Versicherte ihre PKV kündigen möchten: Z. B. aus finanziellen Gründen, wegen des Wechsels in die gesetzliche Krankenversicherung (GKV) oder weil Sie in ein besseres Angebot wechseln möchten.
Achtung: Die Kündigung der privaten Krankenversicherung ist oft komplex. Wer unüberlegt kündigt, riskiert doppelte Beiträge oder den Verlust des Versicherungsschutzes.
In diesem Artikel erfahren Sie alles Wichtige zur Kündigung der PKV, von den gesetzlichen Fristen über die Voraussetzungen bis hin zu den möglichen Anschlusslösungen. Wir erklären, welche Rechte Sie als Versicherungsnehmer haben und worauf Sie achten sollten, um eine reibungslose Kündigung ohne Versorgungslücken zu gewährleisten.
Lesezeit: ca. 14 Minuten
Private Krankenversicherung kündigen im Überblick
- Schritt-für-Schritt-Anleitung: Wie kündige ich meine PKV richtig?
- Gesetzliche & Vertragliche Kündigungsfristen in der PKV
- Sonderkündigungsrecht in der PKV – Wann ist eine frühzeitige Kündigung möglich?
- Häufige Fehler bei der Kündigung und wie man sie vermeidet
- Lohnt sich die Kündigung? Alternativen zur Vertragsauflösung
Was Sie über die Kündigung und Sonderkündigungsrechte in der PKV wissen sollten
Als Spezialist für die private Krankenversicherung zeigt Ferdinand Steiner auf, wann und wie eine Kündigung möglich ist. Erfahren Sie, in welchen Fällen ein Sonderkündigungsrecht besteht und wie Sie Ihre private Krankenversicherung sicher und korrekt beenden.
Die private Krankenversicherung (PKV) bietet individuelle Leistungen und flexible Tarife. Dennoch gibt es Situationen, in denen Versicherte ihre PKV kündigen möchten – zum Beispiel aus finanziellen Gründen, bei einem Wechsel in die gesetzliche Krankenkasse (GKV) oder zugunsten eines besseren Angebots.

Wie kündige ich meine PKV richtig? (Schritt-für-Schritt-Anleitung)
Für eine wirksame PKV-Kündigung müssen Form, Zugang, Frist und gegebenenfalls der erforderliche Versicherungsnachweis stimmen. Eine E-Mail kann ausreichen; eine qualifizierte elektronische Signatur ist für die Textform nicht erforderlich. Welche Anforderungen für Ihren Vertrag gelten, erläutert der nächste Abschnitt. Klären Sie vor dem Wechsel außerdem, wie Ihr Krankenversicherungsschutz lückenlos fortgeführt wird.
Im Folgenden erfahren Sie, wie Sie Ihre PKV richtig kündigen und welche Fallstricke es zu vermeiden gilt.
1. Kündigungsform: Wann reicht eine E-Mail?
§ 205 VVG schreibt für die Kündigung selbst keine allgemeine Schriftform vor. Bei Verbraucherverträgen, die nach dem 30. September 2016 entstanden sind, dürfen Allgemeine Geschäftsbedingungen die Kündigung grundsätzlich nicht an eine strengere Form als Textform binden (§ 309 Nr. 13 BGB; Art. 229 § 37 EGBGB). Bei älteren Verträgen müssen die vereinbarten Formanforderungen gesondert geprüft werden.
-
Textform: Eine lesbare E-Mail, die den Erklärenden nennt und gespeichert werden kann, genügt der Textform. Eine handschriftliche Unterschrift oder qualifizierte elektronische Signatur ist dafür nicht nötig.
-
Zugang: Senden Sie die Erklärung an die richtige Adresse des Versicherers und bewahren Sie Inhalt sowie geeignete Zugangsbelege auf. Allein das Absenden beweist den rechtzeitigen Zugang nicht.
-
Frist: Prüfen Sie den passenden Kündigungstermin, die Kündigungsfrist und eine gegebenenfalls vereinbarte Mindestversicherungsdauer.
-
Nachweise: Beim Wechsel zu einer anderen PKV und beim Eintritt gesetzlicher Versicherungspflicht gelten unterschiedliche Nachweisregeln. Beachten Sie dazu den Abschnitt zur Anschlussversicherung.
💡 Tipp: Eine telefonische Beratung kann helfen, Fehler zu vermeiden und die beste Lösung für Ihre Situation zu finden.
2. Wann muss die Kündigung eingerichtet werden?
Die Kündigungsfrist beträgt bei fast allen privaten Krankenversicherungen drei Monate zum Vertragsende. Das bedeutet:
- Wer zum 31.12. kündigen möchte, muss das Kündigungsschreiben spätestens bis zum 30.09. beim Versicherer einreichen.
- Bei Versicherern mit Kündigung zum Versicherungsjahr kann der Kündigungsstichtag abweichen – prüfen Sie Ihren Versicherungsvertrag genau!
🔎 Beispiel:
Wenn Sie die Kündigungsfrist der Signal Iduna PKV oder die Kündigungsfrist der Allianz PKV einhalten möchten, sollten Sie Ihren Vertrag genau prüfen und das Kündigungsschreiben rechtzeitig einreichen.
3. Wichtige Inahlte für das Kündigungsschreiben (inkl. Musstervorlage)
Ein korrekt formuliertes Kündigungsschreiben sollte folgende Angaben enthalten:
- Versicherungsnummer
- Vollständige Adresse des Versicherungsnehmers und des Versicherers
- Datum der Kündigung und gewünschtes Kündigungsdatum
- Grund der Kündigung (z. B. ordentliche Kündigung oder Sonderkündigung wegen Beitragserhöhung)
- Bitte um schriftliche Kündigungsbestätigung (inkl. Mitgliedschaftszeiten)
Download Mustervorlage zur Kündigung einer PKV
Hier ist eine Mustervorlage, die Sie direkt verwenden können:
4. Kündigungsbestätigung einholen: Warum eine Bestätigung vom Versicherer wichtig ist
Eine Kündigung ist eine einseitige Erklärung und muss vom Versicherer nicht angenommen werden. Entscheidend sind insbesondere ihr Zugang, die geltenden Form- und Fristvorgaben sowie erforderliche Nachweise. Eine Bestätigung hilft, das Vertragsende zu dokumentieren; ihr Ausbleiben macht eine ansonsten wirksame Kündigung nicht unwirksam.
-
Bitten Sie um eine Bestätigung mit dem konkreten Beendigungsdatum.
-
Klären Sie beim Wechsel in die GKV den Versicherungsbeginn und den erforderlichen Nachweis mit der Krankenkasse.
-
Fragen Sie nach, wenn innerhalb von 14 Tagen keine Rückmeldung kommt. Diese Empfehlung verlängert keine Kündigungs- oder Nachweisfrist.
Wichtige Tipps für eine erfolgreiche Kündigung
Form korrekt einhalten
Prüfen Sie die für Ihren Vertrag geltende Form und sorgen Sie für rechtzeitigen Zugang. Textform kann beispielsweise per E-Mail erfüllt werden. Ein Einschreiben ist eine mögliche Versandart, keine allgemeine Wirksamkeitsvoraussetzung. Bewahren Sie die Erklärung und geeignete Belege für ihren Zugang auf.
Unterlagen aufbewahren
Bewahren Sie alle relevanten Dokumente zur Kündigung gut auf:
-
Kündigungsschreiben
-
Versandnachweis (z. B. Einschreiben-Quittung)
-
Kündigungsbestätigung des Versicherers
Diese Unterlagen sind hilfreich, falls es später zu Rückfragen kommt.
Absicherung sicherstellen
Stellen Sie sicher, dass Sie vor der Kündigung eine neue Krankenversicherung haben, um eine Versorgungslücke zu vermeiden. Wenn Sie zur gesetzlichen Krankenversicherung (GKV) wechseln möchten, prüfen Sie die Voraussetzungen. Bei einem Wechsel zu einer anderen PKV sollten Sie sich vorab über die Leistungen und Konditionen des neuen Tarifs informieren.
Fazit: Kündigung der PKV sorgfältig vorbereiten
Prüfen Sie Kündigungsform, Frist und Zugang sowie den passenden Versicherungsnachweis. Lassen Sie sich den Beendigungszeitpunkt bestätigen und klären Sie Widersprüche frühzeitig. Eine Bestätigung ersetzt weder die Kündigung noch einen erforderlichen Nachweis.
🔎 Sind Sie unsicher, ob ein Wechsel für Sie sinnvoll ist? Lassen Sie sich unverbindlich beraten und finden Sie heraus, ob die gesetzlichen Leistungen der GKV für Sie ausreichen oder ein Tarifwechsel in der PKV die bessere Lösung wäre.
Jetzt kostenlose Beratung anfordern!
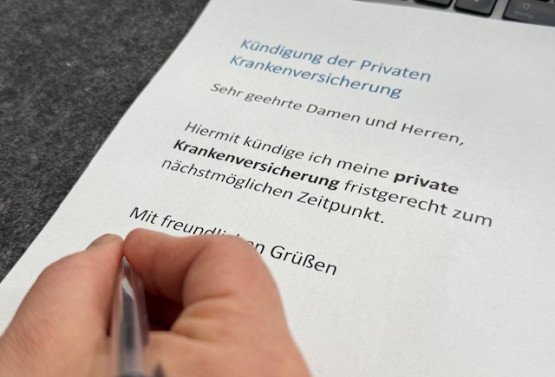
Kündigungsmöglichkeiten in der privaten Krankenversicherung.
Wer seine private Krankenversicherung kündigen möchte, muss die geltenden Kündigungsfristen beachten. Die Kündigungsregeln sind im Versicherungsvertragsgesetz (VVG) festgelegt und unterscheiden sich je nach Kündigungsart. Eine verpasste Frist kann dazu führen, dass der Vertrag automatisch um ein weiteres Jahr verlängert wird.
Im Folgenden erfahren Sie, wie lange die Kündigungsfrist in der PKV ist, wann eine ordentliche Kündigung oder ein Sonderkündigungsrecht gilt und was passiert, wenn die Frist versäumt wird.
Unterschied zwischen ordentlicher und außerordentlicher Kündigung
Grundsätzlich gibt es zwei Möglichkeiten, eine private Krankenversicherung zu kündigen:
Ordentliche Kündigung
- Erfolgt regulär zum Vertragsende
- Kündigungsfrist beträgt drei Monate vor Ablauf des Versicherungs- oder Kalenderjahres
- Kann genutzt werden, um in eine andere PKV oder in die GKV zu wechseln
Außerordentliche Kündigung (Sonderkündigungsrecht)
- Wird durch besondere Ereignisse ausgelöst (z. B. Beitragserhöhung, Wechsel in die GKV, Berufswechsel)
- Verkürzte Kündigungsfrist von zwei Monaten nach Mitteilung der Beitragserhöhung
- Die Kündigung muss den Voraussetzungen des jeweiligen Sonderkündigungsrechts entsprechen; Form, Zugang, Fristen und gegebenenfalls erforderliche Nachweise sind gemeinsam zu prüfen.
Gesetzliche Kündigung in der PKV: 3 Monate zum Ende des Versicherungs- oder Kalenderjahres
Laut § 205 VVG beträgt die ordentliche Kündigung in der PKV drei Monate. Je nach Versicherer kann diese Frist an zwei verschiedene Vertragsgrundlagen gekoppelt sein:
Kündigung zum Kalenderjahr (K):
- Die Kündigung muss spätestens bis zum 30. September beim Versicherer eingehen
- Der Vertrag endet dann automatisch zum 31. Dezember
Kündigung zum Versicherungsjahr (V):
- Kündigung muss drei Monate vor dem individuellen Vertragsbeginn eingereicht werden
- Versicherungsjahr kann vom Kalenderjahr abweichen – prüfen Sie Ihren Vertrag!
💡 Beispiel:
Ein Vertrag mit Beginn am 1. Juli hat ein Versicherungsjahr bis zum 30. Juni. In diesem Fall muss die Kündigung spätestens am 31. März eingereicht werden.
Sonderkündigungsrecht in der PKV – Wann ist eine frühzeitige Kündigung möglich?
Neben der ordentlichen Kündigung zum Vertragsende gibt es in der privaten Krankenversicherung (PKV) auch die Möglichkeit der außerordentlichen Kündigung, besser bekannt als Sonderkündigungsrecht. Dieses greift in bestimmten Situationen und ermöglicht es Versicherten, den Vertrag vorzeitig zu beenden – unabhängig von der regulären Kündigung.
Beitragserhöhung: Kündigung & Vorgehen
Eine der häufigsten Gründe für ein Sonderkündigungsrecht in der PKV ist eine Beitragserhöhung. Wenn der Versicherer die Prämien anpasst, haben Versicherte nach § 205 VVG das Recht, ihren Vertrag außerordentlich zu kündigen.
Weitere Einzelheiten finden Sie unter Kündigungsfrist bei einer PKV-Beitragserhöhung.
Kündigung bei einer Beitragserhöhung:
-
Frist: Bei einer Prämienerhöhung aufgrund einer Anpassungsklausel können Sie für die betroffene Person innerhalb von zwei Monaten nach Zugang der Änderungsmitteilung zum angekündigten Erhöhungstermin kündigen (§ 205 Abs. 4 VVG).
-
Form: Beachten Sie die oben erläuterten Formanforderungen. Benennen Sie die Beitragserhöhung und den gewünschten Beendigungszeitpunkt.
-
Nachweis: Bei einer die Versicherungspflicht erfüllenden Krankheitskostenversicherung ist zusätzlich der fristgerechte Nachweis einer lückenlosen Anschlussversicherung erforderlich. Für Pflegeversicherungen und andere Änderungsgründe sind die jeweils geltenden Regelungen gesondert zu prüfen.
💡 Beispiel: Sie erhalten am 15. November eine Mitteilung über eine Beitragsanpassung zum 1. Januar. In diesem Fall müssen Sie die Kündigung spätestens bis zum 15. Januar einreichen.
Sonstige Sonderfälle (z. B. Berufswechsel, Arbeitslosigkeit, Wegzug ins Ausland)
Es gibt weitere Situationen, in denen ein Sonderkündigungsrecht in der PKV besteht:
-
Berufswechsel: Bei einem Wechsel vom selbstständigen in ein angestelltes Beschäftigungsverhältnis, der zur gesetzlichen Versicherungspflicht führt, besteht ein Sonderkündigungsrecht mit sozialversicherungspflichtigem Einkommen. Dann ist ein Wechsel zurück in die GKV möglich.
-
Wegzug ins Ausland: Wer ins Ausland zieht und dort eine neue Krankenversicherung abschließt, kann seinen PKV-Vertrag außerordentlich kündigen. Hier ist der Nachweis der ausländischen Versicherung oder die Abmeldebescheinigung aus Deutschland notwendig.
-
Arbeitslosigkeit: Wer arbeitslos wird und Arbeitslosengeld bezieht, muss sich in der Regel wieder in der GKV versichern.
🔎 Hinweis: In all diesen Fällen müssen Sie dem Versicherer den Nachweis für den neuen Status (z. B. Arbeitsvertrag, Mitgliedschaftsbescheinigung der GKV oder die Auslandsanmeldung) erbringen.
Häufige Fehler bei der Kündigung und wie man sie vermeidet
Die Kündigung einer privaten Krankenversicherung (PKV) erfordert nicht nur die Einhaltung der richtigen Kündigungsfrist, sondern auch eine korrekte Umsetzung. Viele Versicherte machen Fehler, die zu einer Vertragsverlängerung, zu Problemen mit der neuen Versicherung oder zu Streitigkeiten mit dem Versicherer führen können.
Kündigungsfrist übersehen: Vertrag verlängert sich automatisch
Einer der größten Fehler ist es, die gesetzliche Kündigungsfrist von drei Monaten vor Vertragsende zu verpassen. Wer die Frist nicht einhält, bleibt automatisch für mindestens ein weiteres Jahr in der PKV versichert.
💡 So vermeiden Sie diesen Fehler:
- Fristen im Vertrag prüfen: Manche Versicherer rechnen mit dem Kalenderjahr (31.12.), andere mit dem Versicherungsjahr.
- Rechtzeitig kündigen: Die Kündigung sollte spätestens am letzten Werktag des dritten Monats vor Vertragsende eingereicht werden.
- Erinnerung setzen: Nutzen Sie einen Kalender-Reminder oder eine automatische Erinnerung für das nächste Jahr.
📌 Beispiel:
Ein Versicherter mit einer Kündigungsfrist von 3 Monaten zum Kalenderjahr muss bis 30. September kündigen, um die PKV zum 31. Dezember zu verlassen. Wird die Frist versäumt, bleibt er ein weiteres Jahr versichert.
Keine Anschlussversicherung: Was tun, wenn keine neue Versicherung vorhanden ist?
Beim Wechsel einer die Versicherungspflicht nach § 193 Abs. 3 VVG erfüllenden Krankheitskostenversicherung zu einem anderen privaten Versicherer wird die Kündigung nur wirksam, wenn der gesetzlich erforderliche Nachweis der lückenlosen Anschlussversicherung rechtzeitig vorliegt. Fehlt er, bleibt die Kündigung unwirksam; allein dadurch entsteht keine Versicherungslücke.
💡 So vermeiden Sie diesen Fehler:
-
Wechsel zu einer anderen PKV: Der neue Vertrag muss die Versicherungspflicht erfüllen und ohne Unterbrechung anschließen. Nach § 205 Abs. 6 VVG ist dies innerhalb von zwei Monaten nach der Kündigungserklärung nachzuweisen. Liegt der gewünschte Beendigungstermin mehr als zwei Monate nach der Erklärung, muss der Nachweis bis zu diesem Termin vorliegen.
-
Eintritt gesetzlicher Versicherungspflicht: Nach § 205 Abs. 2 VVG ist eine rückwirkende Kündigung binnen drei Monaten nach Eintritt möglich. Fordert der Versicherer in Textform einen Nachweis an, muss dieser grundsätzlich binnen zwei Monaten vorliegen; eine unverschuldete Fristversäumnis ist gesetzlich ausgenommen. Bei späterer Kündigung ist die Beendigung zum Ende des Monats möglich, in dem die Versicherungspflicht nachgewiesen wird. Gesetzlicher Familienversicherungsanspruch und nicht nur vorübergehender Heilfürsorgeanspruch sind gesetzlich gleichgestellt.
-
Wechselweg vorab klären: Lassen Sie Versicherungsbeginn und den für Ihren Fall nötigen Nachweis bestätigen. Die Regeln für den Eintritt gesetzlicher Versicherungspflicht dürfen nicht pauschal auf jeden denkbaren GKV-Wechsel oder Auslandsfall übertragen werden.
📌 Beispiel:
Ein Selbstständiger möchte in die GKV wechseln, ist aber über 55 Jahre alt. Da ein Wechsel in die GKV nicht mehr ohne weiteres möglich ist, kann er stattdessen einen internen PKV-Tarifwechsel prüfen.
Kündigungsbestätigung fehlt: Wie man sich absichert
Eine fehlende Kündigungsbestätigung ist Anlass zum Nachfragen, aber kein eigener Unwirksamkeitsgrund. Prüfen Sie den Zugang Ihrer Erklärung, den Beendigungszeitpunkt und eventuell noch fehlende Nachweise.
💡 So vermeiden Sie diesen Fehler:
- Erklärung und Zugangsbelege aufbewahren; je nach Versandweg etwa Zustellnachweise oder dokumentierte Empfangsrückmeldungen. Ein bloßer Versandbeleg ist nicht mit einem sicheren Zugangsnachweis gleichzusetzen.
- Innerhalb von 14 Tagen nachhaken, falls keine Bestätigung kommt.
- Die Bestätigung auf Richtigkeit prüfen: Stimmt das Kündigungsdatum? Ist die Kündigung frühestmöglich wirksam?
📌 Beispiel:
Sie haben gekündigt, erhalten aber keine Bestätigung. Fragen Sie den Versicherer nach dem Eingang und dem vorgesehenen Vertragsende. Prüfen Sie zugleich, ob ein erforderlicher Nachweis noch fehlt. Das Ausbleiben der Bestätigung allein entscheidet nicht über die Wirksamkeit.
Lohnt sich die Kündigung? Alternativen zur Vertragsauflösung
Eine Kündigung der privaten Krankenversicherung (PKV) sollte gut überlegt sein. Zwar kann ein Wechsel sinnvoll sein, doch es gibt auch Alternativen, die langfristig kostengünstiger und sicherer sein können.
Statt einer Kündigung kann ein interner Tarifwechsel, eine Beitragsanpassung oder der Wechsel in eine andere PKV oder GKV bessere Lösungen bieten. Gerade in Bezug auf Altersvorsorge und langfristige finanzielle Planung sollten Versicherte sich genau überlegen, welche Option die besten Leistungen bei gleichzeitig geringeren Kosten bietet.
Wir stellen die wichtigsten Alternativen zur Kündigung vor und bewerten die Lösungsansätze.
Interner Tarifwechsel: Kosten senken ohne Kündigung
Viele Versicherte denken bei steigenden Beiträgen sofort an eine Kündigung, obwohl sie stattdessen einen internen Tarifwechsel innerhalb ihrer bestehenden PKV durchführen könnten.
Gesetzliche Grundlage:
Laut § 204 VVG haben Versicherte das Recht, in einen günstigeren Tarif ihres Versicherers zu wechseln – ohne die Kündigung der PKV.
Vorteile eines Tarifwechsels:
- Gleicher Versicherer – aber oft günstigere Beiträge
- Bereits erworbene Altersrückstellungen bleiben erhalten
- Kein erneuter Gesundheitscheck notwendig
💡 Finanztipp: Ein Tarifwechsel kann die monatlichen Beiträge deutlich senken, insbesondere für ältere Versicherte. Eine individuelle Beratung kann helfen, das beste Tarifangebot zu finden.
Lesen Sie mehr zum Thema PKV Tarifwechsel
PKV kündigen oder Anwartschaft wählen?
Wer seine PKV kündigen möchte, weil er sie vorübergehend nicht braucht – etwa wegen eines Auslandsaufenthalts, einer Phase in der gesetzlichen Krankenversicherung oder einer Elternzeit –, sollte eine Alternative prüfen, bevor er kündigt: die PKV Anwartschaftsversicherung.
Die Anwartschaft ist keine aktive Krankenversicherung. Sie sichert ausschließlich das Rückkehrrecht in den bestehenden PKV-Tarif – ohne erneute Gesundheitsprüfung, ohne Risikozuschläge, mit allen bereits erworbenen Altersrückstellungen.
Wer kündigt, verliert genau das: den Anspruch auf Rückkehr zu alten Konditionen. Eine spätere Neuaufnahme in die PKV bedeutet neue Gesundheitsfragen, neue Risikobewertung – und häufig höhere Beiträge oder Leistungsausschlüsse.
Kosten im Vergleich:
Die kleine Anwartschaft kostet in der Regel 5–10 % des regulären PKV-Beitrags. Bei einem monatlichen Beitrag von 500 € wären das rund 25–50 € monatlich – für den Erhalt aller Rechte und Rückstellungen.
Die Kündigung kostet nichts – aber der spätere Wiedereinstieg in die PKV kann teuer werden. Besonders wer Vorerkrankungen hat oder älter ist, steht nach einer Kündigung oft vor verschlossenen Türen oder zahlt deutlich mehr.
Fazit unserer Berater:
Eine Kündigung der PKV ist selten der optimale Weg. Wer seine private Krankenversicherung nur vorübergehend nicht benötigt, sollte die Anwartschaftsversicherung PKV prüfen, bevor er kündigt – sie sichert das Rückkehrrecht und schützt alle aufgebauten Vorteile.
Beitragsanpassung verhandeln: Einsparpotenzial prüfen
Versicherte können in vielen Fällen direkt mit ihrer Versicherungsgesellschaft über eine Beitragsanpassung verhandeln. Gerade wenn neue Daten zur Gesundheitsentwicklung oder Änderungen der Versicherungsleistungen vorliegen, gibt es oft Spielraum für Einsparungen.
📌 Beispiel: Ein Versicherter mit hohem Beitrag spricht mit seiner Versicherung und vereinbart eine höhere Selbstbeteiligung, wodurch sich der Monatsbeitrag um 150 Euro reduziert.
Welche Möglichkeiten gibt es?
- Selbstbeteiligung erhöhen: Wer bereit ist, einen Teil der Behandlungskosten selbst zu tragen, kann seine monatlichen Beiträge senken.
- Bestimmte Zusatzleistungen reduzieren: Falls bestimmte Leistungen nicht mehr benötigt werden (z. B. Einbettzimmer im Krankenhaus), kann dies zu einer Reduzierung der Prämien führen.
- Anwartschaftsversicherung: Wer vorübergehend keine PKV benötigt (z. B. wegen Auslandsaufenthalt), kann den Vertrag in eine Anwartschaft umwandeln und später ohne erneute Gesundheitsprüfung zurückkehren.
Wechsel in eine andere PKV oder in die GKV: Wann macht es Sinn?
Ein kompletter Wechsel in eine andere PKV oder in die gesetzliche Krankenversicherung (GKV) kann sinnvoll sein, wenn die aktuellen Versicherungsbedingungen oder Beiträge nicht mehr attraktiv sind.
Wann lohnt sich der Wechsel in eine andere PKV?
- Bessere Leistungen für den gleichen oder einen geringeren Beitrag
- Jüngere Versicherte profitieren oft von günstigeren Tarifen bei einem Wechsel
- Wenn keine hohen Altersrückstellungen vorhanden sind, kann ein Wechsel sinnvoll sein
Wann ist ein Wechsel in die GKV möglich?
- Verdienst unter der Versicherungspflichtgrenze (2025: 66.600 Euro brutto/Jahr)
- Arbeitslosigkeit oder Aufnahme einer sozialversicherungspflichtigen Beschäftigung
- Rückkehr aus dem Ausland mit GKV-Pflicht
Wichtige gesetzliche Regelungen:
➡️ SGB V § 5 regelt die Versicherungspflicht in der GKV.
➡️ SGB V § 9 ermöglicht eine freiwillige Mitgliedschaft in der gesetzlichen Krankenkasse.
📌 Beispiel: Ein Selbstständiger mit hohem Beitrag entscheidet sich, eine Angestelltenstelle anzunehmen, um zurück in die gesetzliche Krankenversicherung zu wechseln.
💡 Achtung: Ein Wechsel zu einer neuen PKV bedeutet oft eine neue Gesundheitsprüfung.
Vorerkrankungen können zu Risikozuschlägen oder Ablehnung führen.
FAQ – Häufig gestellte Fragen zu den Kündigungsfristen in der privaten Krankenversicherung
Wann kann ich meine private Krankenversicherung wechseln?
Sie können Ihre private Krankenversicherung wechseln, wenn ein Sonderkündigungsrecht besteht oder die vertraglichen Kündigungsbedingungen erfüllt sind und Sie eine neue Versicherung gefunden haben.
Bis zu welchem Alter kann ich aus der privaten Krankenversicherung raus?
In der Regel können Sie bis zum 55. Lebensjahr aus der privaten Krankenversicherung in die gesetzliche Krankenkasse wechseln, wenn bestimmte Voraussetzungen erfüllt sind.
Wie kann ich die private Krankenversicherung kündigen?
Erklären Sie die Kündigung fristgerecht in der für Ihren Vertrag geltenden Form. Textform kann eine einfache E-Mail erfüllen; bei älteren Verträgen sind die vereinbarten Formvorgaben gesondert zu prüfen. Entscheidend sind Zugang und gegebenenfalls die erforderlichen Versicherungsnachweise. Eine Bestätigung ist hilfreich, aber keine Annahmevoraussetzung.
Was passiert, wenn ich die PKV nicht mehr bezahlen kann?
Bei einer die Versicherungspflicht erfüllenden Krankheitskostenversicherung führen Beitragsrückstände nicht einfach zur Kündigung durch den Versicherer. Nach dem gesetzlichen Mahnverfahren kann der Vertrag ruhen; dann besteht Versicherung im Notlagentarif mit eingeschränkten Leistungen. Für nachgewiesene Hilfebedürftigkeit gelten Ausnahmen. Sprechen Sie frühzeitig mit dem Versicherer über mögliche Lösungen und Unterstützung.
Wann und warum kann mich die private Krankenversicherung kündigen?
Eine Krankheitskostenversicherung, die die Pflicht nach § 193 Abs. 3 Satz 1 VVG erfüllt, darf der Versicherer nicht wegen hoher Gesundheitskosten oder Beitragsrückständen kündigen (§ 206 VVG). Rücktritt oder Anfechtung, etwa wegen falscher Angaben beim Abschluss, sind davon zu unterscheiden und hängen von eigenen gesetzlichen Voraussetzungen ab. Für Zusatz- und andere Krankenversicherungen können andere Kündigungsregeln gelten. Lassen Sie eine konkrete Beendigungserklärung fachkundig prüfen.
Kann meine PKV die Kündigung ablehnen?
Eine wirksame Kündigung braucht keine Zustimmung des Versicherers. Sie kann aber unwirksam sein oder den gewünschten Termin verfehlen, wenn etwa Zugang, Form, Frist oder ein erforderlicher Versicherungsnachweis fehlen. Offene Beitragsforderungen allein machen eine ansonsten wirksame Kündigung nicht unwirksam; bestehende Forderungen bleiben gesondert zu begleichen.
Was passiert mit Altersrückstellungen bei Kündigung?
Bei der Kündigung der privaten Krankenversicherung verfallen die Altersrückstellungen in der Regel, es sei denn, Sie wechseln zu einem anderen Anbieter, der diese übernimmt.
0821 / 907 86 440
Unsere Experten erklären Ihnen kostenlos & unverbindlich, worauf Sie achten müssen.
Gründer und Geschäftsführer der Finanzschneiderei
Seit 1998 bin ich in der Versicherungsbranche tätig – angefangen bei der Bayerischen Beamtenkrankenkasse, später als Gründer und Geschäftsführer der Finanzschneiderei. Mit über 25 Jahren Erfahrung begleite ich Menschen auf ihrem Weg durch das komplexe System der Krankenversicherung – sei es in Deutschland, in Europa oder weltweit.