AXA Beitragserhöhung 2027: Zahlen und DBV-Tarife
Die AXA-Beitragserhöhung 2027 wirft für Versicherte konkrete Fragen auf: Wie entwickelt sich der Beitrag, was gilt für den eigenen Vertrag und welche Sparmöglichkeiten bestehen? Dieser Ratgeber verbindet die veröffentlichten Zahlen mit einer Anleitung für Ihren nächsten Schritt.
Kurz gefasst
- Für AXA und DBV sind neue Tarifbeiträge ab 1. Januar 2027 veröffentlicht.
- Drei AXA-Beispiele mit Eintrittsalter 55: +80,58 bis +139,97 € monatlich bzw. +7,88 bis +18,65 % gegenüber 2026.
- Neugeschäftswerte: Ihren eigenen Beitrag finden Sie im persönlichen Schreiben zur Beitragserhöhung.
- Nächster Schritt: Vergleichen Sie alten und neuen Monatsbeitrag je Tarifbaustein.
Hier sehen Sie die neuen Beiträge 2027 und die AXA-Beitragsentwicklung seit 2024. Sie erfahren, wie Sie Ihre eigene Erhöhung prüfen, welche Besonderheiten bei der DBV gelten und wie Sie Sparmöglichkeiten durch einen internen Tarifwechsel prüfen.
- Neue Beiträge und die Entwicklung seit 2024 im Überblick
- Ihre Beitragserhöhung Schritt für Schritt berechnen
- Tarifalternativen und Einsparpotenzial gezielt prüfen
Kostenlose Erstberatung vereinbaren
AXA- und DBV-Tarifoptionen prüfen
Stand: 15. Oktober 2026.
Inhalt dieses Ratgebers
- AXA: Welche Tarife 2027 von einer Beitragserhöhung betroffen sind
- Was zeigen die AXA-Beitragsbeispiele für 2027?
- AXA-Vollversicherung und DBV-Beihilfe richtig unterscheiden
- Einsparpotenial prüfen
- Warum können die PKV-Beiträge steigen?
- So prüfen Sie das Schreiben zur Beitragserhöhung
- Welche Möglichkeiten haben Sie bei einer Beitragserhöhung?
AXA: Welche Tarife 2027 von einer Beitragserhöhung betroffen sind
Die Axa Krankenversicherung nennt neue Beiträge der Tarife ELBonus-U und ELBonus-UA sowie ActiveMe-U und die Tarifreihe GesundExtra. Die Veröffentlichung betrifft neue Verträge mit Beginn ab 1. Januar 2027.
ELBonus-U: Wo Sie die Beitragserhöhung finden
Sind Sie im ELBonus-U oder ELBonus-UA versichert, vergleichen Sie die vollständige Tarifbezeichnung in Ihrem Schreiben. Krankenkosten- und Zahnbaustein stehen dort als eigene Positionen. Addieren Sie die betroffenen Bausteine, bevor Sie den Gesamtbeitrag vergleichen.
So finden Sie Ihren Tarif wieder
| Bezeichnung im Schreiben | Bezeichnung in dieser Auswertung |
| ActiveMe-U | ActiveMe-U + Komfort Zahn-U |
| EL BONUS-U / ELBonus-U | ELBonus-U + Kompakt Zahn-U |
| GEXTRA1U | GEXTRA1U + Prem Zahn-U, Tarifreihe GesundExtra |
Die rechte Spalte zeigt jeweils den Krankenkostentarif zusammen mit dem ausgewerteten Zahnbaustein. Suchen Sie in Ihrem Schreiben deshalb nach beiden Bezeichnungen. Weitere Bausteine erfassen Sie zusätzlich in der untenstehenden Prüfliste.
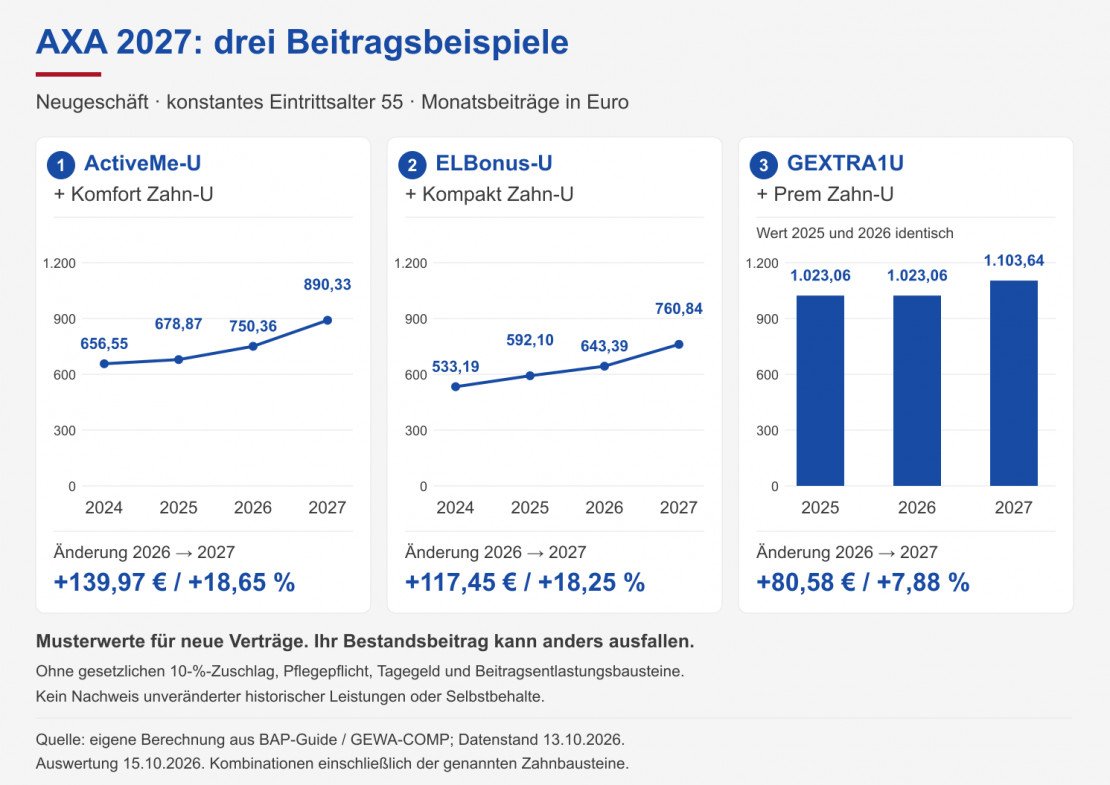
Diagramm 1: ActiveMe-U + Komfort Zahn-U steigt von 656,55 € im Jahr 2024 auf 890,33 € im Jahr 2027.
Diagramm 2: ELBonus-U + Kompakt Zahn-U steigt im selben Zeitraum von 533,19 € auf 760,84 €.
Diagramm 3: GEXTRA1U + Prem Zahn-U kostet 2025 und 2026 jeweils 1.023,06 €, im Jahr 2027 1.103,64 €.
Was zeigen die AXA-Beitragsbeispiele für 2027?
Die drei ausgewählten AXA-Tarifkombinationen für Verträge mit Eintrittsalter 55 kosten ab 1. Januar 2027 monatlich 80,58 bis 139,97 Euro mehr als 2026. Das entspricht einem Plus von 7,88 bis 18,65 Prozent.
Vergleichsbasis: Monatsbeiträge der genannten Krankenkosten- und Zahnbausteine, ohne gesetzlichen 10-Prozent-Zuschlag, Pflegepflichtversicherung, Tagegelder und Beitragsentlastungsbausteine. Rückerstattungen, Arbeitgeberzuschüsse und Steuervorteile sind nicht abgezogen; individuelle Zuschläge, Sonderrabatte und weitere Vertragsvereinbarungen sind in den Daten nicht ausgewiesen.
Monatsbeiträge der drei AXA-Kombinationen in Euro
| Tarifkombination | 2024 | 2025 | 2026 | 2027 | Plus 2026 → 2027 |
| ActiveMe-U + Komfort Zahn-U | 656,55 | 678,87 | 750,36 | 890,33 | +139,97 / +18,65 % |
| ELBonus-U + Kompakt Zahn-U | 533,19 | 592,10 | 643,39 | 760,84 | +117,45 / +18,25 % |
| GEXTRA1U + Prem Zahn-U | 1.023,06 | 1.023,06 | 1.103,64 | +80,58 / +7,88 % |
AXA-Beitragsentwicklung: die ausgewählten Jahreswerte
- ActiveMe-U + Komfort Zahn-U: 656,55 € (2024), 678,87 € (2025), 750,36 € (2026), 890,33 € (2027). Rechnerische Veränderung 2024 bis 2027: +35,61 %.
- ELBonus-U + Kompakt Zahn-U: 533,19 € (2024), 592,10 € (2025), 643,39 € (2026), 760,84 € (2027). Rechnerische Veränderung 2024 bis 2027: +42,70 %.
- GEXTRA1U + Prem Zahn-U: 1.023,06 € (2025 und 2026), 1.103,64 € (2027). Für 2024 liegt kein Vergleichswert vor.
Zur Zeitreihe: Die Werte vergleichen neue Verträge mit Eintrittsalter 55, nicht den Verlauf eines einzelnen bestehenden Vertrags. Frühere Gültigkeitstage, Tarifbedingungen und Selbstbehalte sind nicht für alle Jahre vollständig dokumentiert.
Vergleichen Sie anschließend Ihren Monatsbeitrag, den Selbstbehalt und die Leistungen mit möglichen Tarifalternativen. So verbinden Sie den Blick auf die Beitragsentwicklung mit einem konkreten Sparcheck für Ihren Vertrag.
So ermitteln Sie Ihre tatsächlichen PKV-Kosten
Neue Tarifpreise
Veröffentlichte Tarifpreise zeigen, was ein neuer Vertrag mit einem bestimmten Eintrittsalter kostet.
Mit den Beispielen vergleichen Sie die Entwicklung der genannten Tarife.
Ihr Monatsbeitrag
Ihr Schreiben zur Beitragserhöhung nennt die bisherigen und neuen Beiträge für Ihre versicherten Personen und Tarifbausteine.
Sie sehen außerdem, ab wann die Änderung gilt und welche Gründe der Versicherer nennt.
Ihre eigenen Kosten
Für Ihr Budget zählen der eigene Beitragsanteil und selbst zu tragende Kosten.
Berücksichtigen Sie Arbeitgeberzuschuss, Selbstbehalt und bei Beamten den Beihilfeanspruch.
DBV: was für 2027 gemeldet ist
Für die DBV nennt die Meldung zu 2027 die Tarife BS-U, BSG-U, BZ-U und Vision B-U. Die geänderten Beiträge gelten für neue Versicherungsbeginne ab 1. Januar 2027. Für Beamte mit individueller Beihilfe gehört zum Preisvergleich immer die passende Tarifstufe.
Ein aussagekräftiges DBV-Beispiel verbindet Eintrittsalter, Beihilfesatz und vollständige Tarifkombination. So lässt sich erkennen, welcher private Kostenanteil versichert ist und wie sich dessen Beitrag verändert. Das folgende Beispiel wird nach demselben Jahresvergleich wie die AXA-Auswertung ergänzt:
AXA-Vollversicherung und DBV-Beihilfe richtig unterscheiden
AXA: Angestellte und Selbstständige
Vergleichen Sie die ambulanten, stationären und zahnärztlichen Leistungen sowie die weiteren Bausteine Ihres Vertrags.
Als Angestellter berücksichtigen Sie den Arbeitgeberzuschuss bis zur geltenden Höchstgrenze. Als Selbstständiger planen Sie den Beitrag in Ihrem eigenen Budget ein.
Prüfen Sie Krankentagegeld, Pflegepflichtversicherung und eine vereinbarte Beitragsentlastung getrennt. So sehen Sie, wo sich Ihr Gesamtbeitrag verändert.
DBV: Beamte mit individueller Beihilfe
Ihr DBV-Tarif ergänzt die individuelle Beihilfe Ihres Dienstherrn. Der privat versicherte Kostenanteil richtet sich nach Ihrem Beihilfeanspruch.
Vergleichen Sie Beihilfesatz, Tarifstufe und ergänzende Leistungen gemeinsam. Ändert sich Ihr Beihilfeanspruch, prüfen Sie auch die passende Tarifstufe.
Besprechen Sie Änderungen im Dienstverhältnis oder den bevorstehenden Ruhestand mit Ihrer Beihilfestelle und lassen Sie Ihren Vertrag darauf abstimmen.
Warum können die PKV-Beiträge steigen?
PKV-Beiträge können steigen, wenn sich maßgebliche Kalkulationsgrundlagen dauerhaft verändern und die gesetzlichen Voraussetzungen für eine Anpassung erfüllt sind.
- Versicherungsleistungen: Mehr als 10 % Abweichung zwischen erforderlichen und kalkulierten Leistungen lösen die Überprüfung aus. Die Versicherungsbedingungen dürfen eine niedrigere Schwelle festlegen (§ 155 Absatz 3 VAG).
- Sterbewahrscheinlichkeiten: Hier gilt mehr als 5 % Abweichung der verglichenen Barwerte (§ 155 Absatz 4 VAG).
Diese Schwellen lösen eine Prüfung der Tarifkalkulation aus. Die anschließende Beitragsänderung ergibt sich aus der gesamten erforderlichen Neukalkulation. Deshalb kann eine Erhöhung oberhalb oder unterhalb der Auslöseschwelle liegen.
Eine Anpassung setzt die gesetzlich vorgesehene Prüfung durch einen unabhängigen Treuhänder voraus. Die Grundlagen stehen insbesondere in § 203 VVG und § 155 VAG. Die persönliche Mitteilung muss die für die Änderung maßgeblichen Gründe nennen.
Für die Beitragsentwicklung zählt die Kalkulation des Tarifs. Deshalb können auch Versicherte mit wenigen Arztrechnungen von einer Erhöhung betroffen sein. Höhere Behandlungskosten und veränderte Lebenserwartungen betreffen die gemeinsame Kalkulation.
Ein zusätzlicher Orientierungswert für die branchenweite Entwicklung ist die durchschnittliche PKV-Beitragsanpassung 2027 und deren Ursachen.
So prüfen Sie das Schreiben zur Beitragserhöhung
1. Person und Bausteine zuordnen
Notieren Sie die versicherte Person und die vollständigen Tarifbezeichnungen. Ordnen Sie Krankenversicherung, Pflegepflichtversicherung, Tagegelder und weitere Bausteine getrennt zu. Ein Haushaltsgesamtbetrag verdeckt sonst, wer tatsächlich betroffen ist.
2. Alt und neu vergleichen
Vergleichen Sie für jeden Baustein den bisherigen mit dem neuen Monatsbeitrag. Achten Sie außerdem auf Änderungen von Selbstbehalten oder Zuschlägen. Den Mehrbeitrag berechnen Sie mit: neuer minus bisheriger Monatsbeitrag. Die prozentuale Änderung ergibt sich aus Mehrbeitrag geteilt durch bisherigen Monatsbeitrag mal 100. Verwenden Sie denselben Zahlungsrhythmus und denselben Leistungsumfang.
3. Zugang und Wirksamkeit festhalten
Bewahren Sie die Mitteilung und die beigefügten Erläuterungen auf. Halten Sie fest, wann das Schreiben bei Ihnen eingegangen ist und ab wann die Änderung gelten soll. Beide Angaben sind für die zeitliche Einordnung wichtig.
4. Eigene Belastung einordnen
Berücksichtigen Sie Arbeitgeberzuschuss oder Beihilfeanspruch und selbst zu tragende Kosten. Eine Beitragsrückerstattung rechnen Sie ein, sobald die Voraussetzungen dafür erfüllt sind.
5. Kranken- und Pflegebeitrag getrennt prüfen
Prüfen Sie in Ihrem Schreiben die Krankenversicherung und die private Pflegepflichtversicherung getrennt. Beide können sich zu unterschiedlichen Zeitpunkten und aus unterschiedlichen Gründen ändern. Erfassen Sie den Mehrbeitrag daher für jeden Bereich einzeln und addieren Sie anschließend Ihre gesamte monatliche Mehrbelastung.
Begründung aufbewahren und rechtlich prüfen lassen
Nach § 203 VVG muss die Mitteilung die maßgeblichen Gründe der Beitragsanpassung nennen. Bewahren Sie das Schreiben und alle beigefügten Erläuterungen auf. Notieren Sie das Eingangsdatum und markieren Sie unklare Angaben. Ob Ihre konkrete Erhöhung formell wirksam ist, beurteilt ein Rechtsanwalt. Die Tarifberatung betrachtet Ihre Beiträge, Leistungen und Handlungsoptionen.
Zwei Situationen, die unterschiedlich bewertet werden müssen
Angestellter mit AXA-Vollversicherung
Ausgangslage: Ein Angestellter erhält einen höheren Gesamtbeitrag und möchte wissen, wie stark sein verfügbares Einkommen sinkt.
Der Gesamtbeitrag umfasst mehrere Bausteine. Der Arbeitgeberzuschuss kann einen Teil des Mehrbeitrags abdecken.
Nächster Schritt: Ermitteln Sie die Änderung pro Baustein und Ihren eigenen Beitragsanteil. Vergleichen Sie anschließend Beitrag, Leistungen und Selbstbehalt der Tarifalternativen. So vergleichen Sie Ihre jährliche Belastung.
Beamtin mit DBV-Restkostenschutz
Ausgangslage: Eine Beamtin liest eine Meldung zur DBV-Beitragserhöhung und prüft zugleich ihren Schutz für den bevorstehenden Ruhestand.
Entscheidender Unterschied: Eine tarifliche Beitragsanpassung und eine mögliche Änderung des Beihilfeanspruchs sind zwei verschiedene Vorgänge. Welche Tarifstufe passt, richtet sich nach dem tatsächlich geltenden Anspruch.
Nächster Schritt: Klären Sie mit der Beihilfestelle Ihren Anspruch im Ruhestand. Stimmen Sie Tarifstufe und Leistungen Ihres DBV-Vertrags darauf ab und vergleichen Sie die künftigen Beiträge.
AXA-Beitragsentwicklung: Rückblick auf 2025 und 2026
Für Versicherungsbeginne ab Januar 2025 und Januar 2026 wurden bereits geänderte Neugeschäftsbeiträge für ausgewählte AXA- und DBV-Tarife gemeldet. Wiederholt genannt wurden unter anderem ActiveMe-U und EL BONUS-U bei AXA sowie Vision B-U bei DBV. Das dokumentiert Tarifmeldungen über mehrere Jahre, aber keine einheitliche Beitragskurve für Bestandsversicherte.
| Zeitraum | Was veröffentlicht wurde |
| 2025 | Geänderte Neugeschäftsbeiträge mit Beitragserhöhungen für AXA- und DBV-Tarife, Beginne ab 01.01.2025 |
| 2026 | Geänderte Neugeschäftsbeiträge mit Beitragserhöhungen für AXA- und DBV-Tarife, Beginne ab 01.01.2026 |
| 2027 | Neue Neugeschäftsmeldung mit Beitragserhöhungen für AXA- und DBV-Tarife, Beginne ab 01.01.2027 |
So wird Ihr eigener Rückblick aussagekräftig
Legen Sie Ihre bisherigen Beitragsschreiben nebeneinander und vergleichen Sie dieselbe Person und dieselben Bausteine. Markieren Sie Tarifwechsel, geänderte Selbstbehalte, neue Leistungen und Änderungen des Beihilfeanspruchs. So trennen Sie Vertragsänderungen von der jährlichen Beitragsentwicklung.
Welche Möglichkeiten haben Sie bei einer Beitragserhöhung?
Beginnen Sie mit Maßnahmen, die Ihren bestehenden Schutz erhalten. Prüfen Sie danach Änderungen an Tarif und Selbstbehalt. Ein Wechsel des Versicherers oder des Versicherungssystems greift weiter in Ihre Absicherung ein. Bei akuten Zahlungsschwierigkeiten hat die Sicherung des Versicherungsschutzes Vorrang.
1. Bestehenden Schutz behalten
Sie können Ihren Vertrag mit den bisherigen Leistungen weiterführen. Das passt, wenn der Schutz Ihren Bedarf erfüllt und Sie den neuen Beitrag dauerhaft tragen können. Nutzen Sie den bestehenden Vertrag als Vergleichsmaßstab für jede Alternative. Legen Sie vorher fest, welche Leistungen Sie erhalten möchten.
2. Zahlungsweise und Beitragsrückerstattung prüfen
Erfragen Sie bei AXA oder DBV die angebotenen Zahlungsweisen und vertraglichen Nachlässe. Eine andere Zahlungsweise passt, wenn Ihre Liquidität die entsprechende Vorauszahlung erlaubt. Vergleichen Sie den Jahresaufwand und die Bedingungen einer Beitragsrückerstattung. Berücksichtigen Sie dabei eingereichte Rechnungen und die steuerliche Wirkung.
3. Vorhandenen Beitragsentlastungsbaustein überprüfen
Ein Beitragsentlastungsbaustein finanziert einen vertraglich vereinbarten Beitragsnachlass in späteren Jahren. Ein neuer Baustein erhöht zunächst den heutigen Aufwand. Bei einem vorhandenen Baustein prüfen Sie die laufende Zahlung und die zugesagte spätere Entlastung gemeinsam. Lassen Sie sich vor einer Änderung erklären, wie sich diese auf Ihren späteren Anspruch auswirkt.
4. Internen Tarifwechsel nach § 204 VVG prüfen
§ 204 Abs. 1 Nr. 1 VVG ermöglicht den Wechsel in andere Tarife mit gleichartigem Versicherungsschutz beim bisherigen Versicherer unter Anrechnung erworbener Rechte und der Alterungsrückstellung. Für höhere oder umfassendere Leistungen darf der Versicherer einen Leistungsausschluss oder einen angemessenen Risikozuschlag und insoweit auch eine Wartezeit verlangen. Durch einen Ausschluss der Mehrleistung können Sie einen dafür verlangten Risikozuschlag und eine Wartezeit abwenden.
Die Rechte beim Tarifwechsel nach § 204 VVG und unsere Anleitung zum AXA- und DBV-Tarifwechsel helfen Ihnen beim Vergleich.
5. Selbstbehalt anpassen
Ein höherer Selbstbehalt kann den laufenden Beitrag reduzieren und erhöht Ihre selbst getragenen Behandlungskosten. Das passt, wenn Sie diese Kosten aus Ihrem Budget finanzieren können. Vergleichen Sie die jährliche Beitragsersparnis mit der zusätzlichen Eigenbeteiligung und berücksichtigen Sie den Arbeitgeberzuschuss. Eine spätere Senkung des Selbstbehalts kann als Mehrleistung eine erneute Risikoprüfung auslösen.
6. Standardtarif oder Basistarif prüfen
Standardtarif und Basistarif bieten einen gesetzlich beziehungsweise vertraglich begrenzten Grundschutz mit GKV-vergleichbaren Leistungen. Sie kommen bei erfüllten Zugangsvoraussetzungen infrage, wenn der bisherige Schutz finanziell schwer tragbar wird. Prüfen Sie dafür folgende Zugänge:
- Standardtarif: Vollversicherungsvertrag vor dem 1. Januar 2009 beim jetzigen Versicherer; mindestens zehn Jahre PKV-Vorversicherung; zusätzlich eine dieser Konstellationen:
- ab 65;
- ab 55 mit Gesamteinkommen bis zur besonderen Jahresarbeitsentgeltgrenze nach § 6 Absatz 7 SGB V;
- unter 55: erfüllter gesetzlicher Rentenanspruch mit Antrag beziehungsweise Rentenbezug oder bei Beihilfe Ruhegehaltsbezug, jeweils mit Einhaltung der Einkommensgrenze.
- Basistarif beim bisherigen Versicherer: Zugang nach § 204 Abs. 1 Nr. 1 VVG bei Vertragsabschluss nach dem 1. Januar 2009 oder ab 55; vor 55 bei erfülltem und beantragtem gesetzlichen Rentenanspruch, beamtenrechtlichem Ruhegehalt oder Hilfebedürftigkeit nach SGB II beziehungsweise XII.
Lassen Sie Beitrag und Leistungsumfang anhand Ihres Vertrags prüfen; für Beihilfeberechtigte ist der passende anteilige Schutz maßgeblich.
7. Versichererwechsel sorgfältig vorbereiten
Ein Versichererwechsel kann eine neue Gesundheitsprüfung und Nachteile bei erworbenen Rechten mit sich bringen. Kündigen Sie erst, wenn Ihre Anschlussversicherung verbindlich gesichert ist.
Bei einer Beitragserhöhung aufgrund einer Anpassungsklausel können Sie nach § 205 Absatz 4 VVG innerhalb von zwei Monaten nach Zugang der Mitteilung kündigen – zum Zeitpunkt der Erhöhung. Bei einer Krankheitskostenversicherung, die die Versicherungspflicht nach § 193 Absatz 3 VVG erfüllt, müssen Sie die lückenlose Anschlussversicherung nachweisen (§ 205 Absatz 6 VVG).
8. Rückkehr in die GKV bei gesetzlichem Zugang
Eine Rückkehr setzt einen gesetzlichen Zugang voraus, etwa Versicherungspflicht als Arbeitnehmer oder Familienversicherung nach § 10 SGB V. Bei Arbeitnehmern sind unter anderem die geltende Jahresarbeitsentgeltgrenze und eine mögliche hauptberufliche Selbstständigkeit zu prüfen. Für neu eintretende Versicherungspflicht ab 55 greift § 6 Absatz 3a SGB V bei fehlender GKV-Versicherung in den vorherigen fünf Jahren und mindestens hälftiger Versicherungsfreiheit, Befreiung von der Versicherungspflicht oder hauptberuflicher Selbstständigkeit; Fortwirkungs- und Ehegattenregeln sind zusätzlich zu beachten. Lassen Sie die zuständige Krankenkasse den konkreten Zugang verbindlich prüfen.
9. Zahlungsschwierigkeiten: Notlagentarif einordnen
Der Notlagentarif ist eine gesetzliche Folge von Beitragsrückständen nach dem Mahnverfahren des § 193 VVG; die Beitragsschulden bleiben bestehen. Ein freiwilliger Wechsel ist ausgeschlossen; der Schutz nach § 153 VAG konzentriert sich auf akute Erkrankungen, Schmerzen sowie Schwangerschaft und Mutterschaft. Für Kinder und Jugendliche kommen bestimmte Vorsorgeuntersuchungen und Impfungen hinzu. Sprechen Sie früh mit Ihrem Versicherer über Rückstände und bescheinigte Hilfebedürftigkeit nach SGB II oder XII, die das Ruhen verhindert oder beendet.
Erfahrungen mit unserer PKV-Beratung
Jetzt Einsparpotenzial bei AXA und DBV prüfen
Wir prüfen mit Ihnen, welche Tarifalternativen zu Ihrem Vertrag passen und wo Einsparpotenzial besteht. Dabei besprechen wir Ihren Beitrag, die gewünschten Leistungen und die nächsten Schritte.
Unsere Erstberatung ist kostenlos. Sie erhalten dabei eine konkrete Einschätzung Ihres Einsparpotenzials. Beauftragen Sie uns anschließend mit der Tarifoptimierung, fällt nur im Erfolgsfall ein einmaliges Honorar an. Seine Höhe richtet sich nach der monatlichen Ersparnis. In den Folgejahren prüfen wir Ihren Vertrag kostenlos weiter. Eröffnen neue Beitragsanpassungen zusätzliche Sparmöglichkeiten, sprechen wir Sie aktiv an.
Halten Sie für das Gespräch Ihr Schreiben zur Beitragserhöhung oder Ihre aktuelel Versicherungspolie bereit. Bei Beihilfe gehört Ihr aktueller Beihilfeanspruch dazu. Ihren Termin vereinbaren Sie online oder telefonisch unter 0821 / 907 86 440.
Häufige Fragen zur AXA- und DBV-Beitragserhöhung 2027
Wie hoch ist die AXA-Beitragserhöhung 2027?
Drei AXA-Tarifkombinationen zeigen die Veränderung für Neuverträge 2027 +7,88 bis +18,65 %. Das entspricht +80,58 bis +139,97 € monatlich gegenüber 2026. Die Beispiele gelten für ein gleichbleibendes Eintrittsalter von 55 Jahren. Ihre persönliche Erhöhung finden Sie im Schreiben Ihres Versicherers.
Gilt die Meldung auch für meinen bestehenden Vertrag?
Die Meldung nennt Beiträge für Neuverträge; für Ihren bestehenden Vertrag zählt das persönliche Schreiben Ihres Versicherers. Vergleichen Sie darin den bisherigen und neuen Beitrag je Tarifbaustein. Prüfen Sie außerdem den Zeitpunkt der Erhöhung, mögliche Änderungen beim Selbstbehalt und Ihren eigenen Beitragsanteil.
Kann ich wegen der Erhöhung kündigen und wie lange habe ich Zeit?
Ja, bei einer Erhöhung aufgrund einer Anpassungsklausel können Sie innerhalb von zwei Monaten nach Zugang der Mitteilung kündigen. Die Kündigung wirkt zum Zeitpunkt der Erhöhung. Für eine Krankheitskostenversicherung, die Ihre Versicherungspflicht erfüllt, müssen Sie außerdem eine lückenlose Anschlussversicherung nachweisen. Mehr zu Fristen und Vorgehen: PKV kündigen.
Was gilt für DBV-Versicherte mit Beihilfe?
Für DBV-Versicherte mit individueller Beihilfe müssen Tarifstufe und Versicherungsschutz zum Beihilfeanspruch passen. Für Neuverträge ab Januar 2027 wurden Beitragsänderungen für BS-U, BSG-U, BZ-U und Vision B-U gemeldet. Vergleichen Sie in Ihrem Schreiben die bisherigen und neuen Beiträge. Ändert sich Ihr Beihilfeanspruch, stimmen Sie auch die Tarifstufe darauf ab. Mehr zur Krankenversicherung für Beamte.
Wie senke ich den Beitrag ohne Leistungsverlust?
Prüfen Sie zuerst einen internen Tarifwechsel nach § 204 VVG und vergleichen Sie die konkreten Leistungen. Erworbene Rechte und die Alterungsrückstellung werden dabei angerechnet. Ob eine günstigere Alternative Ihren gewünschten Schutz vollständig erhält, klärt der Tarifvergleich. Was ein Verzicht auf zusätzliche Leistungen bedeutet, erklärt unser Ratgeber zum Mehrleistungsverzicht beim PKV-Tarifwechsel.
Gründer und Geschäftsführer der Finanzschneiderei
Seit 1998 bin ich in der Versicherungsbranche tätig – angefangen bei der Bayerischen Beamtenkrankenkasse, später als Gründer und Geschäftsführer der Finanzschneiderei. Mit über 25 Jahren Erfahrung begleite ich Menschen auf ihrem Weg durch das komplexe System der Krankenversicherung – sei es in Deutschland, in Europa oder weltweit.