PKV-Basistarif 2027: Kosten, Voraussetzungen und Aufnahme
Der PKV-Basistarif ist ein gesetzlich geregelter Tarif der privaten Krankenversicherung mit Leistungen, die in Art, Umfang und Höhe mit den Pflichtleistungen der gesetzlichen Krankenversicherung (GKV) vergleichbar sind. Ob Sie aufgenommen werden können, hängt von Ihrer bisherigen Versicherung und den gesetzlichen Zugangsvoraussetzungen ab.
Zuletzt umfassend aktualisiert am 23.10.2026: Zugangswege, Kosten und Möglichkeiten der Beitragsentlastung im PKV-Basistarif wurden fachlich überarbeitet.
Hier erfahren Sie, welche Kosten 2027 auf Sie zukommen, welche Entlastung möglich ist und wie wir Ihre Aufnahme begleiten.
- Kosten einordnen: Höchstbeitrag der Krankenversicherung und zusätzliche Pflegepflichtversicherung getrennt verstehen.
- Tragbarkeit klären: erfahren, wann sich der Beitrag halbiert und welche Bescheinigung Sie brauchen.
- Als Rentner Entlastung prüfen: den möglichen Zuschuss der Rentenversicherung berücksichtigen.
- Mit Vorerkrankungen den Zugang prüfen: verstehen, warum diese keine krankheitsbedingten Risikozuschläge auslösen.
- Die Begleitung kalkulieren: 1.900 Euro pro Person, mit klarer Aufteilung der Zahlungen.
Weg in den Basistarif prüfen lassen
Die Ersteinschätzung ist kostenlos. Unsere kostenpflichtige Aufnahmebegleitung und die Zahlungsaufteilung finden Sie weiter unten.
Wichtiges zum PKV Basistarif in Kürze:
Gesetzliche Grundabsicherung: Der PKV-Basistarif bietet eine Basisabsicherung innerhalb der privaten Krankenversicherung (PKV) mit Leistungen, die der gesetzlichen Krankenversicherung (GKV) ähneln.
Beitragsbegrenzung: Der Monatsbeitrag ist gesetzlich gedeckelt und darf den Höchstbeitrag der GKV nicht überschreiten.
Annahmepflicht: Für Personen mit einem gesetzlichen Aufnahmeanspruch gilt im PKV-Basistarif eine Annahmepflicht. Vorerkrankungen oder ein höheres Alter rechtfertigen dann keine Ablehnung des Antrags.
Was ist der Basistarif in der PKV?
Der PKV-Basistarif ist ein gesetzlich geregelter Tarif, dessen Leistungen in Art, Umfang und Höhe mit den Pflichtleistungen der gesetzlichen Krankenversicherung vergleichbar sind.
Für Unternehmen, die eine private Krankheitskostenvollversicherung im gesetzlichen Geltungsbereich anbieten, ist dieser Tarif vorgeschrieben. Die Bedingungen sind branchenweit einheitlich. Sie erhalten Rechnungen und reichen sie zur Erstattung bei Ihrem Versicherer ein; die GKV rechnet dagegen überwiegend direkt über die Gesundheitskarte ab.
Wer für seine private Krankenversicherung Basistarif, Standardtarif und Notlagentarif vergleicht, sollte ihre unterschiedlichen Funktionen und Zugangswege kennen:
Basistarif, Standardtarif und Notlagentarif im Vergleich
Basistarif
Gesetzlich geregelte Absicherung mit GKV-vergleichbaren Leistungen. Der Zugang richtet sich nach den gesetzlichen Voraussetzungen.
Es gibt eine volle Absicherung (BTN) und eine beihilfegerechte Variante (BTB), die den Zuschuss des Dienstherrn zu Krankheitskosten ergänzt.
Standardtarif
Besteht weiterhin. Er kann für langjährig Privatversicherte mit geeigneten Verträgen vor 2009 und weiteren persönlichen Voraussetzungen infrage kommen. Höchstbeitrag 2026: 848,62 Euro monatlich für die Krankenversicherung, Pflege zusätzlich.
Notlagentarif
Vorübergehender Tarif bei gesetzlich geregeltem Ruhen des Vertrags wegen Beitragsrückständen.
Er bietet stark begrenzte Leistungen, unter anderem bei akuten Erkrankungen und Schmerzen, und ist kein frei wählbarer Einstiegstarif.
Der Standardtarif besteht neben dem Basistarif weiter. Ähnlich bezeichnete Werbeangebote sind erst vergleichbar, wenn Tarifart und Bedingungen übereinstimmen. Prüfen Sie deshalb zunächst Ihre Zugangssituation.
Wer kann in den PKV-Basistarif aufgenommen werden?
In den PKV-Basistarif können Sie aufgenommen werden, wenn Sie zu einer gesetzlichen Zugangsgruppe gehören: etwa als unversicherte Person mit Zuordnung zur privaten Krankenversicherung, als bereits Privatversicherter mit Wechselrecht oder als Beihilfeberechtigter mit fehlendem Restkostenschutz. Entscheidend sind Ihre bisherige Versicherung, Ihr heutiger Status und der benötigte Schutz.
Ohne Krankenversicherung: zuerst die Zuständigkeit klären
Wenn Sie in Deutschland wohnen und der privaten Krankenversicherung zugeordnet sind, kann der Basistarif Ihre Versicherungslücke schließen. Das betrifft beispielsweise Rückkehrer aus dem Ausland, deren frühere PKV ohne Anwartschaft beendet wurde. Eine Anwartschaft hätte bestimmte Rechte für die spätere Rückkehr gesichert.
Die FinanzSchneiderei prüft Ihre früheren Verträge und den Verlauf der Versicherung. Dabei klären wir auch, ob eine gesetzliche Krankenversicherung oder ein anderer vorrangiger Leistungsanspruch zuständig ist. So beantragen Sie den Schutz beim passenden Ansprechpartner.
Bereits privat versichert: Vertragsbeginn und Wechselrecht prüfen
Bei ab 2009 abgeschlossenen PKV-Verträgen ist der Zugang zum Basistarif grundsätzlich eröffnet. Bei älteren Verträgen kommt der Wechsel beim bisherigen Versicherer insbesondere infrage, wenn Sie mindestens 55 Jahre alt sind. Vor diesem Alter kann der Zugang bestehen, wenn Sie die Voraussetzungen für eine gesetzliche Rente erfüllen und diese beantragt haben, ein beamtenrechtliches oder vergleichbares Ruhegehalt beziehen oder nach SGB II beziehungsweise SGB XII hilfebedürftig sind.
Bevor Sie wechseln, vergleichen wir interne Tarifalternativen und gegebenenfalls den Standardtarif. Damit wird sichtbar, welcher Weg Ihren Beitrag und Ihren Versicherungsschutz am besten zusammenbringt.
Beihilfeberechtigt: die fehlenden Restkosten absichern
Die Beihilfe übernimmt einen Teil Ihrer Krankheitskosten. Für den verbleibenden Anteil bietet der beihilfekonforme Basistarif BTB ergänzenden Schutz. Der Basistarif BTN ist die Variante für Personen ohne Beihilfeanspruch. Maßgeblich ist Ihr individueller Beihilfesatz; eine fortgeführte Pflegepflichtversicherung ersetzt den fehlenden Krankenversicherungsschutz nicht.
Wir gleichen Beihilfebescheid und vorhandene Versicherungsunterlagen ab. So steht im Antrag der tatsächlich benötigte Restkostenanteil.
Auch freiwillig gesetzlich Versicherte haben einen gesetzlich geregelten Zugang: Der Antrag muss innerhalb von sechs Monaten nach Beginn ihrer gesetzlichen Wechselmöglichkeit gestellt werden.
Für wen ist der PKV-Basistarif sinnvoll?
Der PKV-Basistarif ist besonders dann sinnvoll, wenn Sie dem privaten System zugeordnet sind und nach einer Versicherungslücke oder dem Ende eines früheren Vertrags wieder verlässlichen Krankenversicherungsschutz benötigen. Bei einer bestehenden PKV gehört er in den Vergleich mit den internen Alternativen.
Ihr nächster Schritt: Halten Sie Ihre letzte Krankenversicherung und deren Beginn oder Ende fest.
Lassen Sie Ihren Zugang in einer kostenlosen Ersteinschätzung prüfen.
Wie gelingt die Aufnahme trotz Vorerkrankungen?
Vorerkrankungen führen im Basistarif nicht zu krankheitsbedingten Risikozuschlägen oder Leistungsausschlüssen; Gesundheitsangaben können dennoch für den Risikoausgleich und spätere Tarifwechsel erforderlich sein.
Die häufige Formulierung „ohne Gesundheitsprüfung“ bedeutet deshalb nicht, dass Gesundheitsfragen entfallen. Beim Risikoausgleich werden die finanziellen Lasten zwischen den Versicherern verteilt. Für Ihren Antrag zählt neben den vollständigen Gesundheitsangaben vor allem der nachgewiesene Zugang zum Basistarif.
Aufnahmeanspruch und frühere Ablehnung klären
Eine Ablehnung in einem normalen PKV-Tarif wegen Ihres Gesundheitszustands entscheidet noch nicht über den Basistarif. Hier gelten die gesetzlichen Zugangsregeln aus dem vorherigen Abschnitt. Wir ordnen Ihren Versicherungsverlauf ein und klären offene Aufnahmefragen mit dem passenden Versicherer.
Hat ein früherer Versicherer Ihren Vertrag beendet, prüfen wir das Schreiben genau. Eine Erkrankung allein ist kein normaler Kündigungsgrund für eine Krankenversicherung, die die Versicherungspflicht erfüllt. Ein Rücktritt oder eine Anfechtung des Vertrags ist etwas anderes.
Beim früheren Versicherer gelten besondere Ablehnungsgründe. Dieser darf einen ansonsten vom gesetzlichen Aufnahmeanspruch erfassten Antrag ablehnen, wenn er Ihren früheren Vertrag wegen Drohung oder arglistiger Täuschung angefochten hat oder wegen vorsätzlich falscher beziehungsweise unvollständiger Angaben vor dem damaligen Vertragsabschluss zurückgetreten ist. Wenn Sie beim Basistarif Ablehnung erfahren, prüfen wir den genannten Grund und den möglichen Zugang bei einem anderen Versicherer.
Die benötigten Unterlagen vollständig vorbereiten
Mit einer geordneten Unterlagenmappe lassen sich Ihr Zugang und die Gesundheitsangaben nachvollziehbar belegen. Je nach Ausgangslage benötigen wir insbesondere:
- Nachweise über frühere Krankenversicherungen und gegebenenfalls deren Beendigung,
- Angaben zu Wohnsitz, Auslandszeiten und Rückkehr,
- Beihilfe- oder Rentenunterlagen, soweit sie Ihren Zugangsweg belegen,
- Antworten auf die Gesundheitsfragen sowie dazu angeforderte ärztliche Unterlagen,
- bereits vorliegende Schreiben oder Ablehnungen von Versicherern.
Wir sagen Ihnen, welche Nachweise für Ihren Fall gebraucht werden, bereiten den Antrag mit Ihnen vor und stimmen Rückfragen mit dem Versicherer ab. Das erspart Ihnen wiederholte Anläufe mit unvollständigen oder widersprüchlichen Angaben.
Ihr nächster Schritt: Schildern Sie uns Ihren bisherigen Versicherungsweg und nennen Sie vorhandene Ablehnungsschreiben. Wir klären in der kostenlosen Ersteinschätzung, wie die weitere Prüfung und eine mögliche kostenpflichtige Aufnahmebegleitung aussehen.
Annahmepflicht im Basistarif
Die gesetzliche Annahmepflicht im PKV-Basistarif gilt für Personen, die die gesetzlichen Voraussetzungen für einen Aufnahmeanspruch erfüllen.
Viele Krankenversicherer bauen bürokratische Hürden für Antragsteller ein, da sie diese Personen oft nur ungern versichern möchten. Hier ist eine professionelle Unterstützung entscheidend: Unsere Berater helfen Ihnen, den Antrag korrekt und effizient zu stellen, damit Sie Ihre Absicherung ohne unnötige Hindernisse erhalten.
Keine Ablehnung aufgrund von Vorerkrankungen oder Alter
Für Personen mit einem gesetzlichen Aufnahmeanspruch gilt im PKV-Basistarif eine Annahmepflicht. Vorerkrankungen oder ein höheres Alter rechtfertigen dann keine Ablehnung des Antrags. Diese Regelung macht den Basistarif besonders attraktiv für Menschen, die aufgrund gesundheitlicher Einschränkungen in anderen PKV-Tarifen keinen Versicherungsschutz erhalten würden. Die Annahmepflicht sichert diesen Versicherten den Zugang zu einer bezahlbaren Grundabsicherung.
Bedeutung der Annahmepflicht für Hilfsbedürftige
Bei bestehender oder durch den Basistarifbeitrag entstehender Hilfebedürftigkeit nach SGB II oder SGB XII wird der Beitrag für deren Dauer halbiert; maßgeblich ist die Bescheinigung des zuständigen Sozialleistungsträgers.
Hilfebedürftigkeit bedeutet hier: Die zuständige Stelle prüft, ob Sie Ihren Lebensunterhalt einschließlich der notwendigen Versicherungsbeiträge aus Ihren verfügbaren Mitteln decken können. Ein niedriges Einkommen allein löst die Halbierung noch nicht aus.
Was kostet der PKV-Basistarif 2027?
Der Höchstbeitrag des PKV-Basistarifs für 2027 liegt auf Basis der bestätigten Rechengrößen bei rund 1.116 Euro monatlich für die Krankenversicherung, zuzüglich Pflegepflichtversicherung; gegenüber rund 1.017 Euro im Jahr 2026 sind das rund 99 Euro mehr im Monat. Die abschließende Zustimmung des Bundesrats zur Verordnung steht noch aus.
| Kostenposition | Betrag und Einordnung |
|---|---|
| Höchstbeitrag Krankenversicherung 2026 | Rund 1.017 Euro monatlich, zuzüglich Pflegepflichtversicherung. |
| Höchstbeitrag Krankenversicherung 2027 | Rund 1.116 Euro monatlich, zuzüglich Pflegepflichtversicherung; auf Basis der bestätigten Rechengrößen. |
| Veränderung 2027 gegenüber 2026 | Rund 99 Euro mehr im Monat für die Krankenversicherung. |
| Pflegepflichtversicherung | Zusätzlicher eigener Beitrag. Eine fortgeführte Pflegepflichtversicherung ersetzt keine Krankenversicherung. |
| Mögliche Nachzahlung | Gesondert anhand Ihrer Versicherungslücke oder vorhandener Beitragsschulden prüfen. |
| Aufnahmebegleitung der FinanzSchneiderei | 1.900 Euro Endpreis pro Person. Zahlungsaufteilung und Regel bei ausbleibender Aufnahme finden Sie unter Honorarkonditionen. |
Der Höchstbeitrag ist eine Obergrenze. Ihr konkreter Beitrag ergibt sich aus dem Tarifangebot und Ihrer Situation; bei Beihilfe deckt der BTB nur den ergänzenden Anteil ab. Ein niedriger „Ab“-Preis in einer Anzeige für eine andere PKV oder Zahnzusatzversicherung ist deshalb kein Basistarif-Vergleichswert.
Ein Selbstbehalt ist der Betrag, den Sie zusätzlich zu Ihrem Beitrag selbst tragen. Im Basistarif stehen 300, 600, 900 oder 1.200 Euro im Jahr zur Wahl; im BTB gelten diese Beträge anteilig für den nicht durch Beihilfe gedeckten Prozentsatz. Grundsätzlich bindet die Wahl drei Jahre. Sinkt der Beitrag dadurch gar nicht oder nur gering, können Sie jederzeit die Umstellung ohne Selbstbehalt verlangen; der Versicherer muss sie innerhalb von drei Monaten umsetzen.
Wenn Sie für den Basistarif Kosten vergleichen, zählen Sie deshalb Pflege und Eigenanteile zur laufenden Belastung hinzu. Klären Sie anschließend, welche Beitragsentlastung für Sie infrage kommt.
Wann kann sich der Basistarifbeitrag halbieren?
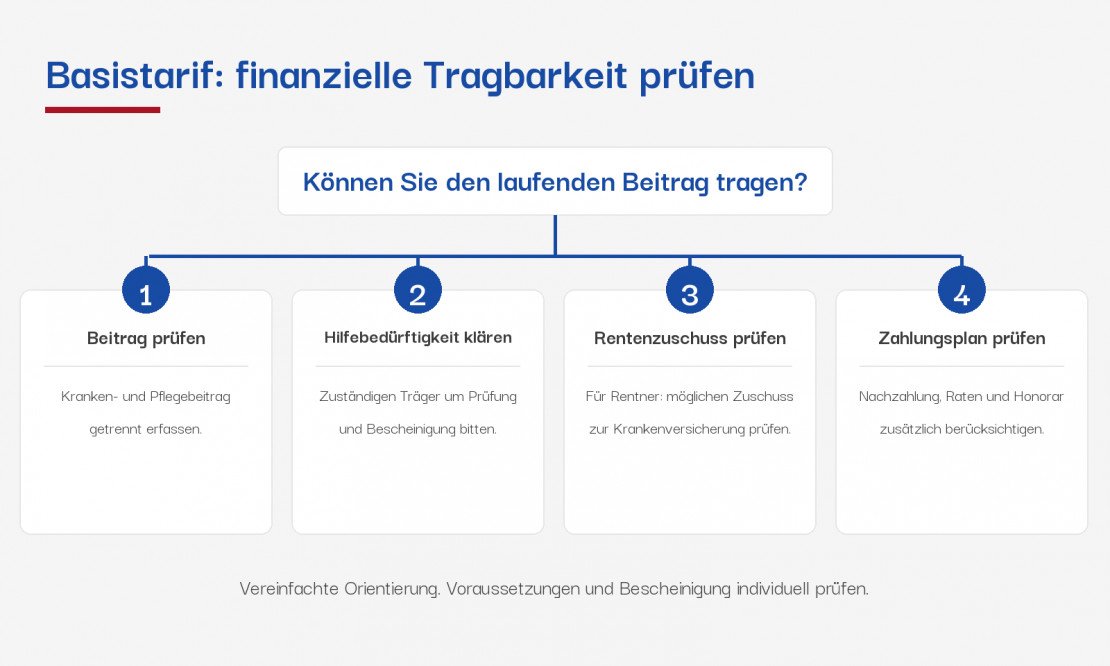
Bei bestehender oder durch den Basistarifbeitrag entstehender Hilfebedürftigkeit nach SGB II oder SGB XII wird der Beitrag für deren Dauer halbiert; maßgeblich ist die Bescheinigung des zuständigen Sozialleistungsträgers.
Hilfebedürftigkeit bedeutet hier: Die zuständige Stelle prüft, ob Sie Ihren Lebensunterhalt einschließlich der notwendigen Versicherungsbeiträge aus Ihren verfügbaren Mitteln decken können. Ein niedriges Einkommen allein löst die Halbierung noch nicht aus. Für erwerbsfähige Menschen ist in der Regel das Jobcenter zuständig, im Rentenalter häufig das Sozialamt.
Vier Punkte für eine tragbare laufende Belastung
- Beiträge getrennt erfassen: Wie hoch sind Krankenversicherung und Pflegepflichtversicherung tatsächlich? Welche weiteren Zahlungen müssen Sie leisten?
- Hilfebedürftigkeit prüfen lassen: Können Sie den Beitrag tragen, oder entsteht gerade durch ihn ein Anspruch auf Unterstützung?
- Bescheinigung einreichen: Beantragen Sie den Nachweis beim zuständigen Sozialleistungsträger und reichen Sie ihn beim Versicherer ein. Wir helfen, die benötigten Unterlagen zusammenzustellen und offene Nachweisfragen abzustimmen.
- Rentenzuschuss berücksichtigen: Wenn Sie eine gesetzliche Rente beziehen, kann zusätzlich ein Zuschuss der Deutschen Rentenversicherung in Betracht kommen. Er gehört in die Berechnung Ihrer verbleibenden Belastung.
Welchen Zuschuss können Rentner zum Basistarif erhalten?
Privat krankenversicherte Rentenbezieher können nach § 106 SGB VI für 2026 einen Zuschuss von 8,75 Prozent ihres Rentenzahlbetrags erhalten, höchstens jedoch die Hälfte ihrer tatsächlichen Aufwendungen für die Krankenversicherung. Voraussetzung ist die Versicherung bei einem Unternehmen, das der deutschen Versicherungsaufsicht unterliegt. Wer gleichzeitig gesetzlich pflichtversichert ist, erhält diesen Zuschuss nicht.
Beispiel für 2026: Bei einem monatlichen Rentenzahlbetrag von 2.000 Euro ergeben 8,75 Prozent einen Zuschuss von 175 Euro. Die Begrenzung auf die Hälfte der tatsächlichen Krankenversicherungsaufwendungen gilt auch hier. Für Ihre Berechnung verwenden wir den individuellen Rentenzahlbetrag und den tatsächlich zu zahlenden Krankenversicherungsbeitrag.
Den Zuschuss beantragen Sie bei der Rentenversicherung. Der Prozentsatz richtet sich nach den Beitragssätzen des jeweiligen Jahres. Bei mehreren gesetzlichen Renten wird eine Begrenzung anteilig berücksichtigt; bei gleichzeitiger freiwilliger GKV- und privater Versicherung gelten die Regeln für freiwillig gesetzlich Versicherte.
Ob der Basistarif Rentner finanziell entlastet, zeigt erst die gesamte Rechnung. Wir stellen Beitrag, mögliche Halbierung und Rentenzuschuss gemeinsam gegenüber. So sehen Sie vor einem kostenpflichtigen Auftrag, welche monatliche Belastung nach den bestätigten Entlastungen verbleibt und welche Nachweise noch gebraucht werden.
Ihr nächster Schritt: Halten Sie Ihre Beitragsmitteilung, gegebenenfalls den Rentenbescheid und vorhandene Bescheinigungen bereit.
Lassen Sie zuerst klären, wie Sie den laufenden Beitrag tragen können.
Welche Leistungen und Abrechnungsgrenzen gelten?
Die Leistungen des PKV-Basistarifs sind in Art, Umfang und Höhe mit den GKV-Pflichtleistungen vergleichbar; für Arzt- und Zahnarztrechnungen gelten begrenzte Gebührensätze. Zusätzlich können tarifliche Zuzahlungen und ein vereinbarter Selbstbehalt anfallen.
Ärztliche Abrechnung vor der Behandlung klären
Die GOÄ, die Gebührenordnung für Ärzte, legt fest, wie ärztliche Leistungen berechnet werden. Im Geltungsbereich der Vereinbarung mit der Kassenärztlichen Bundesvereinigung gelten im Basistarif für ambulante und belegärztliche Leistungen die reduzierten Sätze der folgenden Tabelle. Für Zahnärzte gilt die GOZ, die Gebührenordnung für Zahnärzte.
Klären Sie im Basistarif GOÄ-Sätze und mögliche Eigenanteile vor der Behandlung. Nennen Sie Ihren Basistarifstatus schon bei der Terminvereinbarung und legen Sie den Versicherungsnachweis vor. Klären Sie zusätzliche Honorarvereinbarungen vor der Behandlung mit Praxis und Versicherer. So können Sie erkennen, ob Kosten entstehen, die über die versicherte Erstattung hinausgehen.
Welche Leistungen und Abrechnungsgrenzen gelten?
| Leistung | Abrechnung oder Eigenanteil |
|---|---|
| Ärztliche Leistungen nach GOÄ | 0,9-facher Satz für Abschnitt M und Nummer 437; 1,0-facher Satz für die Abschnitte A, E und O; 1,2-facher Satz für die übrigen Leistungen. Dies betrifft ambulante und belegärztliche Leistungen im Geltungsbereich der Vereinbarung. |
| Zahnärztliche Leistungen nach GOZ | Im versicherten Leistungsumfang grundsätzlich bis zum 2,0-fachen Satz. Für zahnärztlich berechnete GOÄ-Leistungen gelten eigene Regelungen; die vorstehende GOÄ-Zeile ist darauf nicht pauschal übertragbar. |
| Arznei- und Verbandmittel | 6 Euro je Mittel, höchstens die tatsächlichen Aufwendungen. |
| Heilmittel, etwa Physiotherapie | 2 Euro je Heilmittel zuzüglich 10 Euro je Verordnung. |
| Hilfsmittel | 8 Euro je Hilfsmittel. Bei zum Verbrauch bestimmten Hilfsmitteln: 10 Euro je Monatsbedarf des jeweiligen Hilfsmittels, höchstens die tatsächlichen Aufwendungen. |
| Soziotherapie | 8 Euro je Behandlungstag. |
| Häusliche Krankenpflege | 8 Euro je Tag für die ersten 28 Kalendertage im Kalenderjahr zuzüglich 10 Euro je Verordnung. |
| Haushaltshilfe | 8 Euro je Kalendertag. |
| Ambulante Rehabilitation | Ab 18 Jahren 10 Euro je Behandlungstag. |
| Krankenhaus, stationäre Vorsorge und Rehabilitation | Für die Leistungen nach Tarif BT D Nummern 1 bis 5: ab 18 Jahren 10 Euro je Kalendertag. Für Krankenhausbehandlung und Anschlussheilbehandlung zusammen höchstens 280 Euro je Kalenderjahr; diese besondere Grenze gilt nicht für Rehabilitationsmaßnahmen. Aufnahme- und Entlassungstag zählen zusammen als ein Tag. |
Kinder und Jugendliche unter 18 Jahren sind von den hier aufgeführten Zuzahlungen befreit. Im beihilfekonformen Basistarif BTB entfallen tarifliche Zuzahlungen, soweit sie bereits bei der Bemessung der Beihilfe berücksichtigt werden. Grundlage: AVB/BT, Stand 01.01.2022.
Gibt es eine jährliche Belastungsgrenze?
Ja, bei Überschreiten Ihrer persönlichen Belastungsgrenze nach § 62 SGB V zahlt der Versicherer die darüber hinausgehenden nachgewiesenen jährlichen Zuzahlungsabzüge nach. Das regelt Tarif BT J Absatz 5 der AVB/BT, Stand 01.01.2022.
Bewahren Sie die Erstattungsabrechnungen auf und lassen Sie beim Versicherer klären, welche Nachweise er für Ihre persönliche Grenze benötigt. Die oben genannten 280 Euro begrenzen nur bestimmte stationäre Zuzahlungen. Die allgemeine Belastungsgrenze betrifft dagegen die Summe der tariflichen Zuzahlungsabzüge. Versicherungsbeitrag und vereinbarter Selbstbehalt sind gesonderte Kostenpositionen.
Was gilt für Psychotherapie?
Der PKV Basistarif übernimmt ambulante Psychotherapie bis zum jeweils vorgesehenen Höchstumfang der gesetzlichen Richtlinien; eine einheitliche feste Sitzungszahl nennen die AVB/BT nicht. Erforderlich sind ein zugelassenes Verfahren, ein entsprechend qualifizierter Therapeut und eine vorherige schriftliche Leistungszusage nach ärztlicher Abklärung und Begutachtung.
Bei Psychotherapeuten reicht die Erstattung nach den AVB/BT, Stand 01.01.2022, bis zum 1,8-fachen Satz der Gebührenordnung für Psychotherapeuten. Erziehungsberatung, Sexualberatung und körperbezogene Therapieverfahren gehören unter anderem nicht zu den zugesagten Leistungen. Klären Sie die Leistungszusage deshalb vor Beginn der Behandlung.
Weitere Grenzen, die Sie bei der Planung beachten sollten
Arzneimittel: Sie benötigen die Verordnung eines Vertragsarztes, also eines zur GKV-Versorgung zugelassenen Arztes. Das Mittel muss innerhalb eines Monats aus der Apotheke bezogen werden. Bei wirkstoffgleichen Präparaten werden grundsätzlich die drei preisgünstigsten berücksichtigt; Ausnahmen gelten bei medizinischer Notwendigkeit oder wenn diese nicht rechtzeitig lieferbar sind.
Sehhilfen: Brillengestelle und Kontaktlinsenpflegemittel werden nicht erstattet.
Vorsorge und Reha: Ambulante Vorsorgemaßnahmen in anerkannten Kurorten sind grundsätzlich nach drei Jahren erneut möglich, früher bei dringender medizinischer Erforderlichkeit. Ambulante Rehabilitation ist grundsätzlich auf 20 Behandlungstage begrenzt und bei dringender medizinischer Erforderlichkeit verlängerbar; eine erneute Maßnahme ist frühestens nach vier Jahren vorgesehen.
Selbstbehalt: Die wählbaren Stufen und ihre Bindung finden Sie im Kostenabschnitt.
Diese Tarifdetails beziehen sich auf die AVB/BT mit Stand 01.01.2022. Die Pflegepflichtversicherung ist gesonderter Versicherungsschutz mit eigenem Beitrag.
Ihr nächster Schritt: Notieren Sie laufende Behandlungen und regelmäßig benötigte Medikamente oder Hilfsmittel. Wir prüfen mit Ihnen, welche Abrechnungs- und Leistungsfragen vor einem Basistarif-Antrag zu klären sind.
Aus unserer Beratung: Polizeipensionär ohne Anwartschaft
Ein 63-jähriger Polizeipensionär erhielt mit unserer Unterstützung eine beihilfekonforme Absicherung im Basistarif für seinen Restkostenanteil von 30 Prozent.
Ausgangslage
Während der freien Heilfürsorge hatte er seine Anwartschaft beendet. Eine Anwartschaft sichert vereinbarte Rechte für den späteren Versicherungsschutz. Bei der Debeka führte er nur die Pflegepflichtversicherung fort. Mit dem Eintritt in den Ruhestand fehlte ihm die Krankenversicherung für die Kosten, die seine Beihilfe nicht übernahm. Seine eigenen Aufnahmeversuche waren über längere Zeit erfolglos geblieben.
Unsere Unterstützung
Wir begleiteten die Aufnahme in den beihilfekonformen Basistarif und halfen, die fehlende Restkostenabsicherung zu klären.
Ergebnis
Der Kunde erhielt den Basistarif mit 30 Prozent Restkostenabsicherung passend zu seiner Beihilfe. Entscheidend war, den fehlenden Krankenversicherungsschutz als eigenen Vertrag zu lösen.
Legen Sie für die Prüfung Ihren Beihilfebescheid und die Unterlagen zur früheren Krankenversicherung bereit.
Aus unserer Beratung: Rückkehr aus dem Ausland mit 69 Jahren
Ein 69-jähriger Rentner konnte nach seiner Rückkehr aus dem Ausland mit unserer Unterstützung bei der Allianz in den Basistarif BTN aufgenommen werden.
Ausgangslage
Der frühere Gebäudereiniger hatte seine private Krankenversicherung für den Auslandsaufenthalt beendet und keine Anwartschaft fortgeführt. Er kehrte krank nach Deutschland zurück und benötigte wieder Krankenversicherungsschutz.
Unsere Unterstützung
Wir unterstützten ihn dabei, seine Aufnahme zu klären, und begleiteten den Antrag auf den Basistarif.
Ergebnis
Die Aufnahme erfolgte bei der Allianz im BTN, der Basistarifvariante ohne Beihilfe. Für die laufende Belastung sollte bei Rentnern zusätzlich der mögliche Zuschuss der Rentenversicherung geprüft werden. Die Voraussetzungen erläutert der Abschnitt zur Beitragsentlastung.
Halten Sie Ihren Rentenbescheid und die Unterlagen zur beendeten PKV für die erste Prüfung bereit.
So begleiten wir Ihre Aufnahme in den Basistarif
Wir klären Ihren Zugang, bereiten die Unterlagen mit Ihnen vor und begleiten den Weg bis zur Prüfung Ihrer Versicherungspolice – also Ihres Vertragsnachweises.
Ausgangslage und Versichererwahl klären
Wir sehen uns Ihre bisherige Krankenversicherung, Ihren aktuellen Status und den möglichen Zugang an. So wissen Sie, welcher Antrag zu Ihrer Situation passt.
Unterlagen zusammenstellen
Wir klären, welche Nachweise Versicherer und zuständige Stellen benötigen, und helfen Ihnen beim Zusammenstellen. Sie erhalten einen geordneten nächsten Schritt.
Die Aufnahme begleiten
Wir unterstützen den Antrag und die Abstimmung mit dem Versicherer. Bei Rückfragen helfen wir, die nötigen Angaben nachvollziehbar zu beantworten.
Nachzahlungen und Zahlung abstimmen
Wir prüfen geltend gemachte Nachzahlungen und unterstützen die Abstimmung einer tragbaren Zahlung. Die laufende Beitragsbelastung klären wir vor dem kostenpflichtigen Auftrag mit Ihnen.
Die Police prüfen
Wir gleichen den ausgestellten Vertrag mit der vorgesehenen Absicherung ab, bei Beihilfe insbesondere mit dem benötigten Restkostenanteil.
Wenn Sie Ihre Ausgangslage bereits ausführlich schildern möchten: Versicherungsstatus ausführlich übermitteln.
Was kostet unsere Basistarif-Begleitung?
Die Begleitung zur Aufnahme im Basistarif BTN oder BTB kostet bei der FinanzSchneiderei 1.900 Euro Endpreis pro Person: 900 Euro Anzahlung und 1.000 Euro nach erfolgreicher Aufnahme; für den Restbetrag ist Ratenzahlung möglich.
Kommt keine Aufnahme zustande, behalten wir die 900 Euro Anzahlung ein. Die weiteren 1.000 Euro werden nach erfolgreicher Aufnahme fällig.
Die kostenlose Ersteinschätzung ist von diesem kostenpflichtigen Auftrag getrennt. Vor Ihrer Beauftragung besprechen wir, ob Sie den laufenden Versicherungsbeitrag und das Honorar tragen können.
Die 900 Euro Anzahlung sind vor Auftragsbeginn fällig. Für die verbleibenden 1.000 Euro kann nach individueller Vereinbarung eine Ratenzahlung angeboten werden, zum Beispiel über zehn Monate.
Lassen Sie zuerst Ihre Ausgangslage einschätzen. Danach entscheiden Sie auf Grundlage des Leistungsumfangs und der Zahlungsbedingungen über den Auftrag.
Was passiert mit Nachzahlungen und Ratenzahlungen?
Eine Ratenvereinbarung kann die laufende Belastung durch eine Nachzahlung verteilen; sie senkt die berechtigte Gesamtforderung nicht automatisch, und ein gestundeter Prämienzuschlag nach § 193 Absatz 4 VVG ist zu verzinsen.
Dabei sind zwei Fälle zu unterscheiden: Für eine Zeit ohne erforderliche Krankenversicherung kann bei verspätetem Abschluss ein gesetzlicher Prämienzuschlag entstehen. Bereits offene Beiträge aus einem bestehenden Vertrag sind dagegen Beitragsschulden. Höhe, Zeitraum und Rechtsgrundlage müssen zur jeweiligen Forderung passen.
Wir prüfen mit Ihnen, welche Forderung vorliegt, und unterstützen die Abstimmung mit dem Versicherer. Eine Ratenzahlung kann den Zahlungsplan tragbar machen. Ob und zu welchen Bedingungen sie vereinbart wird, klären wir anhand der konkreten Forderung.
Sammeln Sie dazu die Schreiben des Versicherers und die Daten Ihrer bisherigen Versicherung. Mehr zur Einordnung: Nachzahlungen bei der Krankenversicherung prüfen.
Welche Alternativen sollten Sie vor dem Basistarif prüfen?
Vor dem Basistarif sollten Sie einen passenden regulären Tarif prüfen und bei bestehender PKV einen internen Tarifwechsel oder den Standardtarif; internationale Lösungen kommen nur bei einer dazu passenden Lebens- und Versicherungssituation hinzu.
1. Reguläre Krankenversicherung und richtige Zuordnung
Bevor Sie den Basistarif beantragen, klären wir, welchem Versicherungssystem Sie zugeordnet sind und ob ein regulärer privater Tarif möglich ist. Alter oder Krankheit allein beantworten diese Frage nicht. Legen Sie dazu Ihre bisherigen Versicherungsnachweise vor.
2. Interner Tarifwechsel und Standardtarif bei bestehender PKV
Wenn Sie bereits privat versichert sind, sollten Leistungen und Beitrag Ihres Vertrags zuerst innerhalb der bestehenden PKV geprüft werden. Der Tarifwechsel nach § 204 VVG kann dabei ein Weg sein. Bei geeigneten Verträgen vor 2009 kommt unter weiteren Voraussetzungen auch der fortbestehende Standardtarif infrage. Sein Höchstbeitrag beträgt 2026 monatlich 848,62 Euro für die Krankenversicherung, zuzüglich Pflege.
Lassen Sie vor einem Wechsel in den Basistarif die Alternativen innerhalb Ihrer bestehenden PKV prüfen.
Die Europäische Krankenversicherung als Alternative?
Eine europäische oder internationale Krankenversicherung ist nur dann eine passende Alternative, wenn sie zu Ihrem Wohnsitz, Ihrer Versicherungspflicht und dem benötigten Schutz passt. Eine Werbung mit dem Wort „Basistarif“ macht ein solches Angebot noch nicht zum gesetzlich geregelten deutschen PKV-Basistarif. Ob der Basistarif private Krankenversicherung für Sie wieder möglich macht oder eine internationale Lösung zu Ihrer Lebenssituation passt, klären wir anhand Ihres Wohnsitzes und Ihres bisherigen Versicherungsschutzes.
Geben Sie bei der Erstprüfung deshalb auch an, wo Sie leben und ob ein weiterer Auslandsaufenthalt geplant ist.
Erfahrungen mit unserer Beratung
Lesen Sie, welche Erfahrungen Kunden mit unserer Beratung gemacht haben.
Nutzen Sie für Ihre eigene Situation die kostenlose Ersteinschätzung.
Basistarif für Selbstständige, Rentner und Menschen mit geringem Einkommen
Der PKV-Basistarif kann für bestimmte Gruppen wie Selbstständige, Rentner und Menschen mit geringem Einkommen eine notwendige Absicherung sein, wenn andere Optionen nicht zugänglich sind. Besonders geeignet ist er für:
- Selbstständige und Freiberufler: Die aufgrund von Vorerkrankungen oder Alter keinen Zugang zu regulären PKV-Tarifen finden.
- Rentner: Die keinen Anspruch auf die gesetzliche Krankenversicherung (GKV) haben und dennoch eine Grundabsicherung benötigen.
- Menschen mit geringem Einkommen: Die eine kostengünstige Option suchen, wobei der Basistarif für Hilfebedürftige eine Beitragshalbierung vorsieht.
Obwohl der Basistarif eine grundlegende Absicherung bietet, ist er im Vergleich zu Normaltarifen oft teuer, und es können hohe Nachzahlungen anfallen. Um die beste Lösung für Ihre persönliche Situation zu finden, empfehlen wir Ihnen eine professionelle Beratung durch die Finanzschneiderei.

Der Basistarif kann eine Absicherungslösung sein, doch aufgrund hoher Kosten und möglicher Nachzahlungen ist eine sorgfältige Beratung entscheidend.
0821 / 907 86 440
Unsere Experten erklären Ihnen kostenlos & unverbindlich, worauf Sie achten müssen.
Weitere Fragen zum Basistarif
Die folgenden Antworten fassen Definition, Kosten, Beitragshalbierung und Tarifwechsel für Sie zusammen.
Was ist ein Basistarif in der PKV?
Der Basistarif in der privaten Krankenversicherung (PKV) ist ein gesetzlich geregelter Tarif, der eine grundlegende Absicherung im Krankheitsfall bietet. Seine Leistungen sind in Art, Umfang und Höhe mit den Pflichtleistungen der GKV vergleichbar. Prüfen Sie im Abschnitt zum Zugang, welche Voraussetzungen für Sie gelten.
Was kostet der PKV Basistarif?
Für 2027 liegt der Höchstbeitrag des PKV-Basistarifs auf Basis der bestätigten Rechengrößen bei rund 1.116 Euro monatlich für die Krankenversicherung, zuzüglich Pflegepflichtversicherung; das sind rund 99 Euro mehr als die rund 1.017 Euro im Jahr 2026. Den Datenstand und die getrennten Kostenpositionen finden Sie im Kostenabschnitt.
Gibt es eine Beitragshalbierung bei Hilfebedürftigkeit im Basistarif?
Ja, bei bestehender oder durch den Basistarifbeitrag entstehender Hilfebedürftigkeit nach SGB II oder SGB XII wird der Beitrag für deren Dauer halbiert; entscheidend ist die Bescheinigung des zuständigen Sozialleistungsträgers. Klären Sie die Bescheinigung und weitere Unterstützung anhand der Prüfliste zur Beitragsentlastung.
Kann ich den PKV-Basistarif in einen anderen privaten Tarif wechseln?
Aus dem PKV-Basistarif können Sie nach § 204 VVG grundsätzlich einen Wechsel in einen anderen Tarif Ihres Versicherers mit gleichartigem Versicherungsschutz verlangen. Bei höheren oder umfassenderen Leistungen können eine Gesundheitsprüfung und für diese Mehrleistungen ein Risikozuschlag, Leistungsausschluss oder eine Wartezeit hinzukommen. Beim Wechsel aus dem Basistarif kann außerdem der bei Vertragsschluss ermittelte Risikozuschlag verlangt werden. Davon zu unterscheiden ist die besondere Rückkehrregel wegen Hilfebedürftigkeit: Sind Sie nach dem 15. März 2020 wegen bestehender oder allein durch den Beitrag drohender Hilfebedürftigkeit in den Basistarif gewechselt und endet diese innerhalb von zwei Jahren, können Sie innerhalb von drei Monaten in Textform die Rückkehr in Ihren vorherigen Tarif verlangen. Sie erfolgt ohne erneute Gesundheitsprüfung zum ersten Tag des übernächsten Monats. Lassen Sie den möglichen Weg und die Fristen anhand Ihres Vertrags prüfen.
Lassen Sie Ihren Weg in den Basistarif prüfen
Wir prüfen mit Ihnen, welcher Zugang zur Krankenversicherung für Ihre Situation infrage kommt und welche Unterlagen Sie dafür benötigen. Beschreiben Sie uns Ihre letzte Krankenversicherung, Ihren aktuellen Status und Ihr Anliegen. Wir antworten innerhalb von 24 Stunden.
Die Ersteinschätzung ist kostenlos. Wenn Sie uns anschließend mit der Aufnahmebegleitung beauftragen, gelten die transparenten Honorarkonditionen von 1.900 Euro pro Person.
Stellen auch Sie unseren Beratern Ihre Frage:
Autor, Quellen und Aktualisierung
Quellen und Datenstand
Die Angaben für 2026 dienen als Vergleichsstand; die Einordnung der bestätigten Rechengrößen für 2027 steht im Kostenabschnitt. Die Erläuterungen zu den Tarifleistungen beruhen auf den AVB/BT des PKV-Verbands mit Stand 01.01.2022. Die beiden Beratungsfälle und die Angaben zu unserer Begleitung stammen aus der bestätigten Beratungspraxis der FinanzSchneiderei.
- § 152 VAG – Basistarif, Zugang, Höchstbeitrag und Hilfebedürftigkeit
- § 193 VVG – Versicherungspflicht, Prämienzuschlag und Beitragsrückstände
- §§ 203, 204 und 206 VVG – Vertragsregeln, Tarifwechsel und Kündigung
- § 106 SGB VI – Zuschuss der Rentenversicherung
- Deutsche Rentenversicherung – aktuelle Werte zur Kranken- und Pflegeversicherung der Rentner
- PKV-Verband – Allgemeine Versicherungsbedingungen für den Basistarif, Stand 01.01.2022
- KBV – Vereinbarung zur Honorierung im Basistarif
- PKV-Verband – brancheneinheitliche Tarife und Standardtarif
- Bundesregierung – Rechengrößen für 2027
- Bundesamt für Soziale Sicherung – GKV-Schätzerkreis 2026 und 2027
Nutzen Sie diese Quellen für die fachlichen Grundlagen und die Ersteinschätzung für Ihre persönliche Ausgangslage.
Gründer und Geschäftsführer der Finanzschneiderei
Seit 1998 bin ich in der Versicherungsbranche tätig – angefangen bei der Bayerischen Beamtenkrankenkasse, später als Gründer und Geschäftsführer der Finanzschneiderei. Mit über 25 Jahren Erfahrung begleite ich Menschen auf ihrem Weg durch das komplexe System der Krankenversicherung – sei es in Deutschland, in Europa oder weltweit.