GKV-Höchstbeitrag 2027: Mehrkosten & neue BBG
Gleiches Einkommen, höhere Krankenkassenbeiträge: Für Höchstbeitragszahler zeichnet sich 2027 eine spürbare Mehrbelastung ab. Der monatliche Krankenversicherungsbeitrag steigt auf 1.115,63 Euro – zuzüglich Pflegeversicherung.
Angestellte zahlen dadurch rund 49 Euro mehr im Monat, Selbstständige ohne Arbeitgeberzuschuss rund 98 Euro. Bei einem höheren Zusatzbeitrag Ihrer Krankenkasse fällt Ihr Beitrag sogar noch höher aus.
Prüfen Sie jetzt, welche Absicherung zu Ihnen passt und welche Möglichkeiten ein Vergleich von GKV und PKV eröffnet.
Kostenlos und unverbindlich · unabhängiger Versicherungsmakler mit Schwerpunkt Krankenversicherung
Inhalt | In diesem Ratgeber erfahren Sie:
- Jetzt Krankenversicherung prüfen
- Das Wichtigste zum GKV-Höchstbeitrag 2027
- Wie hoch ist der GKV-Höchstbeitrag 2027?
- Warum der Beitrag steigt, obwohl der Beitragssatz stabil bleibt
- Was die Erhöhung für Selbstständige bedeutet
- Versicherungspflichtgrenze 2027: Wenn sich der Status ändert
- Wer seine Krankenversicherung jetzt prüfen sollte
- Ist die PKV jetzt automatisch günstiger?
- Wann die GKV weiterhin die bessere Wahl sein kann
- Krankenversicherung erstmals bewusst vergleichen
- Häufige Fragen zum GKV-Höchstbeitrag 2027
- Fazit: Beim GKV-Höchstbeitrag 2027 zählt mehr als eine Zahl
Das Wichtigste zum GKV-Höchstbeitrag 2027
Der endgültige Höchstbeitrag ist noch offen
Die Beitragsbemessungsgrenze und die Jahresarbeitsentgeltgrenze für 2027 werden erst mit der Sozialversicherungs-Rechengrößenverordnung endgültig festgesetzt. Bis dahin ist kein einzelner Eurobetrag als amtlicher GKV-Höchstbeitrag 2027 belastbar.
Die Beitragsbemessungsgrenze steigt außerordentlich
Fest steht bereits der gesetzliche Sondersprung: Zur regulären Anpassung kommen 2027 monatlich 300 Euro beziehungsweise jährlich 3.600 Euro hinzu. Auf Einkommen bis zu dieser höheren Grenze werden Krankenversicherungsbeiträge berechnet.
Rund 26 Euro sind nicht der gesamte Beitragsanstieg
Das Bundesgesundheitsministerium nennt rund 26 Euro zusätzliche monatliche Belastung für gutverdienende GKV-Mitglieder. Gemeint ist der Arbeitnehmeranteil allein aus dem Sondersprung. Die reguläre Erhöhung der Beitragsbemessungsgrenze, der kassenindividuelle Zusatzbeitrag und die Pflegeversicherung kommen getrennt hinzu.
Selbstständige tragen den Effekt grundsätzlich allein
Freiwillig gesetzlich versicherte Selbstständige ohne Arbeitgeberzuschuss zahlen den Krankenversicherungsbeitrag vollständig selbst. Bei unveränderten Beitragssätzen 2026 verursacht der Sondersprung deshalb eine Mehrbelastung von rund 52,50 Euro im Monat.
Für manche Angestellte ist der Versicherungsstatus entscheidend
Auch die Jahresarbeitsentgeltgrenze, die häufig Versicherungspflichtgrenze genannt wird, steigt regulär und zusätzlich um 3.600 Euro. Wer die neue Grenze mit seinem regelmäßigen Jahresarbeitsentgelt nicht mehr überschreitet, kann 2027 versicherungspflichtig in der GKV werden. Der besondere Bestandsschutz gilt nur unter engen Voraussetzungen für bereits privat Versicherte.
Wie hoch ist der GKV-Höchstbeitrag 2027?
Der GKV-Höchstbeitrag 2027 wird voraussichtlich bei rund 1.115,63 Euro monatlich, plus Pflegeversicherung liegen. Grundlage sind die geplante Beitragsbemessungsgrenze von 6.375 Euro und 17,5 Prozent Krankenversicherungsbeitrag. Bei einem höheren Zusatzbeitrag Ihrer Krankenkasse fällt der Beitrag entsprechend höher aus.
Die Beitragsbemessungsgrenze legt fest, bis zu welchem Einkommen Beiträge berechnet werden. Einkommen oberhalb dieser Grenze erhöht Ihren GKV-Beitrag nicht weiter.
GKV-Höchstbeitrag Vergleich 2026 und 2027
| Kennzahl | 2026 | 2027 – Kabinettsstand |
| Beitragsbemessungsgrenze Krankenversicherung, monatlich | 5.812,50 € | 6.375,00 € |
| Beitragsbemessungsgrenze Krankenversicherung, jährlich | 69.750 € | 76.500,00 € |
| Allgemeine Jahresarbeitsentgeltgrenze | 77.400 € | 84.150 € |
| Besondere JAEG für PKV-Bestandsschutz vom 31.12.2002 | 69.750 € | 72.900 € |
| JAEG nach § 6 Abs. 8 SGB V für geschützte Privatversicherte vom 31.12.2026 | nicht vorhanden | 80.550 € |
| Allgemeiner Beitragssatz | 14,6 % | gesetzlicher Beitragssatz 14,6 %; Zusatzbeitrag gesondert betrachten |
| Durchschnittlicher Zusatzbeitragssatz | 2,9 % | noch festzusetzen; 2,9 % nur für die Modellrechnung |
| GKV-Höchstbeitrag, nur Krankenversicherung, gesamt | 1.017,19 € | 1.115,63 € |
| Arbeitnehmeranteil, nur Krankenversicherung | 508,59 € | 557,81 € |
Rechenbeispiel mit 14,6 % allgemeinem Beitragssatz und 2,9 % Zusatzbeitrag, zusammen 17,5 %, bei bestehendem Krankengeldanspruch. Pflegeversicherung wird separat berechnet. Monats- und Jahresbeträge werden jeweils aus ungerundeten Werten ermittelt; die tatsächliche Abrechnung kann centweise abweichen.Die Grenzen für 2027 entsprechen dem Kabinettsbeschluss vom 07.10.2026; die Zustimmung des Bundesrates steht noch aus.Stand: 12.10.2026
Beispiel für Angestellte mit 90.000 Euro Jahresgehalt
Ein angestellter Arbeitnehmer verdient in beiden Jahren regelmäßig 90.000 Euro brutto und bleibt freiwillig gesetzlich versichert. Das Einkommen liegt über beiden Beitragsbemessungsgrenzen. Für den Vergleich gelten die Rechenannahmen aus der Tabelle: 17,5 Prozent KV-Beitrag, Pflegeversicherung gesondert.
2026 gilt für Angestellte
Bruttogehalt: 7.500 Euro monatlich
Anrechenbar in der Krankenversicherung: 5.812,50 Euro.
Gesamtbeitrag: 1.017,19 Euro monatlich.
Arbeitgeberanteil: 508,59 Euro.
Arbeitnehmeranteil: 508,59 Euro.
Ab 2027 gilt nach Kabinettsstand
Bruttogehalt: unverändert 7.500 Euro monatlich.
Anrechenbar in der Krankenversicherung: 6.375,00 Euro.
Gesamtbeitrag: 1.115,63 Euro monatlich.
Arbeitgeberanteil: 557,81 Euro.
Arbeitnehmeranteil: 557,81 Euro.
Ergebnis: Obwohl das Gehalt und der angenommene Beitragssatz gleich bleiben, erhöht sich der rechnerische Arbeitnehmeranteil allein durch die neue Grenze um 49,22 Euro im Monat beziehungsweise 590,63 Euro im Jahr. Der Arbeitgeber trägt im hälftigen Modell denselben zusätzlichen Betrag. Die Pflegeversicherung kommt jeweils hinzu.
Die getrennt gerundeten Hälften können zusammen einen Cent vom gerundeten Gesamtbetrag abweichen. Die Darstellung ist eine mathematische Modellrechnung und keine individuelle Gehaltsabrechnung.
Warum der Beitrag steigt, obwohl der Beitragssatz stabil bleibt
Der Beitragssatz ist nur eine Hälfte der Rechnung. Die andere ist das Einkommen, auf das dieser Satz angewendet wird. Dafür gibt es in der gesetzlichen Krankenversicherung die Beitragsbemessungsgrenze. Einkommen oberhalb dieser Grenze bleibt bei der Beitragsberechnung unberücksichtigt.
Steigt die Beitragsbemessungsgrenze, wird ein größerer Teil des Einkommens beitragspflichtig. Deshalb kann der persönliche GKV-Beitrag steigen, selbst wenn der allgemeine Beitragssatz unverändert bleibt. Genau das bewirkt 2027 die reguläre Fortschreibung plus den zusätzlichen Sondersprung von 300 Euro im Monat.
Ein einfaches Beispiel zeigt den Unterschied: 300 Euro mehr Beitragsbemessungsgrenze bedeuten nicht 300 Euro mehr Beitrag. Bei einem Modell-Beitragssatz von 17,5 Prozent entstehen auf diese 300 Euro insgesamt 52,50 Euro zusätzlicher Krankenversicherungsbeitrag. Bei Arbeitnehmern werden die Beiträge grundsätzlich hälftig getragen; der rechnerische eigene Anteil beträgt 26,25 Euro. Das Bundesgesundheitsministerium spricht deshalb gerundet von rund 26 Euro im Monat.
Wer 6.000 Euro beitragspflichtiges Monatseinkommen hat, erreicht 2027 im Kabinettsstand den Höchstbeitrag dagegen nicht. Gegenüber 2026 werden nur weitere 187,50 Euro berücksichtigt. Das ergibt bei 17,5 Prozent insgesamt 32,81 Euro und rechnerisch 16,41 Euro je Beitragsseite zusätzlich im Monat. Bei unverändertem Einkommen von 5.000 Euro entsteht durch die höhere Grenze allein keine Mehrbelastung.
Die Sonderanhebung betrifft vor allem Menschen, deren Einkommen oberhalb der regulär fortgeschriebenen Beitragsbemessungsgrenze liegt. Wer weniger verdient, zahlt Beiträge nur auf sein tatsächliches beitragspflichtiges Einkommen. Grundlage bleibt, wer in Deutschland krankenversichert sein muss und welcher Versicherungsstatus im Einzelfall gilt.
Was die Erhöhung für freiwillig versicherte Selbstständige bedeutet
Freiwillig gesetzlich versicherte Selbstständige ohne Arbeitgeberzuschuss tragen ihren Krankenversicherungsbeitrag vollständig selbst. Bei ausreichend hohen beitragspflichtigen Einnahmen steigt der volle KV-Höchstbeitrag in unserem Beispiel von 1.017,19 Euro auf 1.115,63 Euro monatlich.
Beispiel mit 7.000 Euro beitragspflichtigen Einnahmen im Monat
Eine selbstständige Person erzielt in beiden Jahren 7.000 Euro monatliche beitragspflichtige Einnahmen und erhält keinen Arbeitgeberzuschuss. Für das Beispiel wird eine Absicherung mit gesetzlichem Krankengeldanspruch und ein unveränderter KV-Gesamtbeitrag von 17,5 Prozent angenommen. Umsatz ist dabei nicht mit beitragspflichtigem Einkommen gleichzusetzen.
| Selbst getragenes KV-Modell | 2026 | 2027 Kabinettsstand |
| Berücksichtigte Einnahmen pro Monat | 5.812,50 € | 6.375,00 € |
| Krankenversicherungsbeitrag pro Monat | 1.017,19 € | 1.115,63 € |
| Krankenversicherungsbeitrag pro Jahr | 12.206,25 € | 13.387,50 € |
Die zusätzliche Belastung beträgt 98,44 Euro im Monat beziehungsweise 1.181,25 Euro im Jahr. Davon entfallen 52,50 Euro monatlich beziehungsweise 630 Euro jährlich auf die isolierte Sonderanhebung um 300 Euro. Die höhere Pflegebelastung ist noch nicht eingerechnet.
Besonders für Selbstständige lohnt sich ein Vergleich, der auch Zeiten mit geringerem Einkommen berücksichtigt. Entscheidend sind die beitragspflichtigen Einnahmen, Beginn und Höhe der Krankengeld- oder Krankentagegeldleistung, Selbstbehalt und gewünschter Versicherungsschutz. Bei freiwilliger GKV können je nach Situation auch weitere Einnahmen für die Beitragsberechnung zählen.
Die wichtigsten Ausgangspunkte erläutern wir unter Krankenversicherung für Selbstständige und Gründer. Wir helfen Ihnen, die laufenden Kosten und Ihre Einkommensabsicherung gemeinsam einzuordnen.
Pflegeversicherung zum Höchstbeitrag getrennt rechnen
Der Gesamtbetrag aus gesetzlicher Kranken- und Pflegeversicherung hängt 2027 zusätzlich vom Stand der Pflegereform und vom Kinderstatus ab. Am 12. Oktober 2026 sind die Änderungen des Pflegeneuordnungsgesetzes noch als Entwurf zu behandeln.
Für Eltern ohne Mehrkindabschlag beträgt der Pflegebeitrag derzeit 3,6 Prozent. Für zuschlagspflichtige Kinderlose beträgt er derzeit 4,2 Prozent. Der Entwurf sieht vor, den Kinderlosenzuschlag von 0,6 auf 0,9 Prozentpunkte zu erhöhen und die Pflege-Beitragsbemessungsgrenze an die höhere GKV-Grenze anzubinden.
Pflegebeitrag bei Höchsteinnahmen
| Pflegeversicherung gesamt pro Monat | Eltern ohne Mehrkindabschlag | Zuschlagspflichtig kinderlos |
| 2026: BBG 5.812,50 € | 209,25 € | 244,13 € |
| 2027 ohne PNOG: BBG 6.075 € im Kabinettsstand | 218,70 € | 255,15 € |
| 2027 PNOG-Szenario: BBG 6.375 € | 229,50 € | 286,88 € |
Die zweite Zeile folgt der bisherigen gesetzlichen Verknüpfung der Pflegegrenze mit der besonderen JAEG nach § 6 Absatz 7 SGB V. Die dritte Zeile setzt den PNOG-Entwurf einschließlich 4,5 Prozent Gesamtbeitrag für Kinderlose voraus. Sie ist keine bereits geltende 2027er-Regel.
Was Selbstzahler einschließlich Pflege einplanen müssten
| KV und Pflege gesamt pro Monat | Eltern ohne Mehrkindabschlag | Zuschlagspflichtig kinderlos |
| 2026 im KV-Modell mit 17,5 % | 1.226,44 € | 1.261,32 € |
| 2027 ohne PNOG im Kabinettsstand | 1.334,33 € | 1.370,78 € |
| 2027 nach PNOG-Entwurf | 1.345,13 € | 1.402,51 € |
Die Summen addieren die jeweils gerundeten Kranken- und Pflegebeiträge. Sie zeigen volle Beiträge ohne Arbeitgeberzuschuss. Für Angestellte beteiligt sich der Arbeitgeber an der Pflegeversicherung; der Kinderlosenzuschlag geht allein zulasten des Mitglieds. In Sachsen ist die Aufteilung zwischen Arbeitnehmer und Arbeitgeber anders.
Der Kinderlosenzuschlag gilt grundsätzlich erst nach Ablauf des Monats, in dem das Mitglied 23 Jahre alt wird; gesetzliche Ausnahmen sind zu beachten. Ab dem zweiten bis zum fünften berücksichtigungsfähigen Kind unter 25 Jahren gibt es weitere Abschläge. Die Tabellen enthalten diese Mehrkindabschläge nicht. Die beitragsfreie Familienversicherung und der Pflege-Kinderabschlag sind unterschiedliche Regeln.
Für Ihre Planung heißt das: Lassen Sie sich Kranken- und Pflegeanteil getrennt ausweisen. Ein Gesamtbetrag ohne Krankenkasse, Kinderstatus und Rechtsstand ist kein belastbarer Vergleich.
0821 / 907 86 440
Wir ordnen ein, was Beitrag und neue Grenze für Ihre persönliche Situation bedeuten.
Versicherungspflichtgrenze 2027: Wenn sich der Status ändert
Für Angestellte ist 2027 eine allgemeine Versicherungspflichtgrenze von 84.150 Euro Jahreseinkommen vorgesehen. Sie entscheidet grundsätzlich darüber, ob Sie zwischen freiwilliger GKV und PKV wählen können. Die Beitragsbemessungsgrenze legt dagegen fest, bis zu welchem Einkommen Beiträge berechnet werden.
Beispiel mit 82.000 Euro regelmäßigem Jahresarbeitsentgelt
Ausgangslage: Eine angestellte Person verdient 2026 und 2027 regelmäßig 82.000 Euro brutto im Jahr. Unterstellt ist, dass sie 2026 bereits versicherungsfrei und freiwillig gesetzlich versichert ist. Ihr Einkommen liegt oberhalb der 2026er-JAEG von 77.400 Euro.
Einordnung: 82.000 Euro liegen unter der vorgesehenen allgemeinen JAEG 2027 von 84.150 Euro. Bei unveränderter Situation kann deshalb 2027 wieder Versicherungspflicht eintreten. War die Person am 31. Dezember 2026 dagegen wegen Überschreitens der maßgeblichen JAEG versicherungsfrei und substitutiv privat versichert, ist der besondere Schutz nach § 6 Absatz 8 zu prüfen. Dessen vorgesehene Grenze von 80.550 Euro würde sie überschreiten.
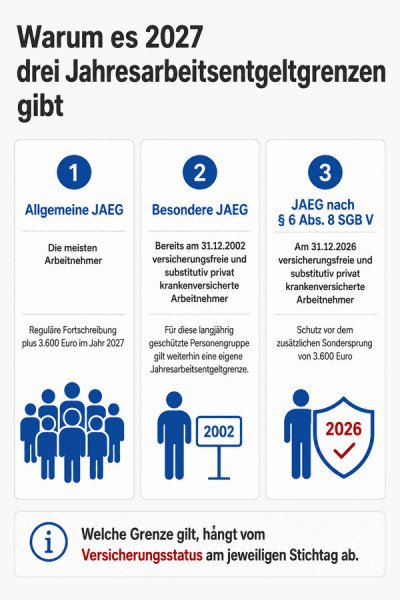
Warum es 2027 drei Jahresarbeitsentgeltgrenzen gibt
- Allgemeine JAEG: Sie gilt für die meisten Arbeitnehmer. 2027 wird die reguläre Fortschreibung um 3.600 Euro erhöht.
- Besondere JAEG: Sie gilt weiterhin für Arbeitnehmer, die bereits am 31. Dezember 2002 versicherungsfrei und substitutiv privat krankenversichert waren.
- JAEG nach § 6 Abs. 8 SGB V: Sie schützt Arbeitnehmer, die am 31. Dezember 2026 wegen Überschreitens der damaligen JAEG versicherungsfrei und zu diesem Zeitpunkt substitutiv privat krankenversichert sind, vor dem zusätzlichen Sondersprung.
Der dritte Wert ist für die Beratung besonders wichtig. Der Bestandsschutz greift nicht allein deshalb, weil ein Arbeitnehmer 2026 theoretisch in die PKV hätte wechseln können. Wer am 31. Dezember 2026 freiwillig gesetzlich versichert ist, erfüllt die Voraussetzung der substitutiven privaten Krankenversicherung nicht. Für ihn gilt 2027 die volle allgemeine JAEG einschließlich Sonderanhebung.
Befreiung von der Versicherungspflicht nur individuell prüfen
Eine Befreiung nach § 8 SGB V kann bei einer durch die Änderung der Jahresarbeitsentgeltgrenze ausgelösten Versicherungspflicht grundsätzlich in Betracht kommen. Sie ist an Voraussetzungen gebunden, muss innerhalb von drei Monaten nach Beginn der Versicherungspflicht beantragt werden und ist nicht widerrufbar. Ob die konkrete Versicherungspflicht vom gesetzlichen Verweis erfasst wird, sollte anhand der ab 1. Januar 2027 geltenden Fassung und der persönlichen Ausgangslage fachlich geprüft werden. Dieser Artikel ersetzt keine Einzelfallprüfung.
Eine vertiefte Erklärung dazu, ab welchem Einkommen Arbeitnehmer privat versichert sein können, lesen sie in unserem Ratgeber.
Freiwillig gesetzlich versicherte Selbstständige
Sie tragen den Beitrag ohne Arbeitgeberzuschuss selbst. Prüfen Sie neben dem Monatsbeitrag vor allem Krankengeld, beitragspflichtige Einnahmen und die Belastung bei schwankendem Einkommen.
Freiwillig gesetzlich versicherte Gutverdiener
Sie zahlen bereits den Höchstbeitrag. Vergleichen Sie die Mehrbelastung Ihrer konkreten Kasse einschließlich Pflege mit Ihrer Familien- und Leistungsplanung.
Angestellte an der Versicherungspflichtgrenze
Ihr regelmäßiges Jahresarbeitsentgelt liegt zwischen 77.400 und 84.150 Euro. Lassen Sie zuerst prüfen, welcher Versicherungsstatus 2027 unter den für Sie geltenden Regeln eintritt.
Bereits privat versicherte Arbeitnehmer
Für Sie kann einer der besonderen JAEG-Werte gelten. Bei hohen PKV-Beiträgen ist außerdem ein interner Tarifwechsel ein eigener Prüfweg; er ist kein Wechsel aus der GKV.
Ist die PKV wegen der GKV-Erhöhung automatisch günstiger?
Nein. Ein steigender GKV-Höchstbeitrag kann einen Vergleich sinnvoll machen, beweist aber nicht, dass eine private Krankenversicherung günstiger oder besser passt. Die beiden Systeme berechnen Beiträge nach unterschiedlichen Regeln: In der GKV bestimmen beitragspflichtiges Einkommen und Beitragssätze den Zahlbetrag. In der PKV zählen unter anderem Eintrittsalter, Gesundheitszustand, Tarifleistungen und Selbstbehalt.
Ein seriöser Vergleich stellt deshalb nicht nur den heutigen Monatsbeitrag gegenüber. Er berücksichtigt mindestens:
- den Arbeitgeberzuschuss,
- Krankentagegeld und Einkommensabsicherung,
- Selbstbehalt und realistische Eigenkosten,
- ambulante, stationäre und zahnärztliche Leistungen,
- Familienplanung und Absicherung von Kindern,
- Beitragsentwicklung im Alter,
- Möglichkeiten und Grenzen einer späteren Rückkehr in die GKV.
Ob ein Wechsel zu Ihrer persönlichen Situation passt, klären wir in unserer Beratung für private Krankenversicherung. Wie Beiträge langfristig angepasst werden und warum eine niedrige Einstiegsprämie allein nicht entscheidet, erläutern wir unter Beitragsentwicklung in der privaten Krankenversicherung.
Typischer Beratungsfall: der erste bewusste Systemvergleich
Ein 33-jähriger Angestellter ist ledig, gesund, verdient seit mehreren Jahren stabil oberhalb der JAEG und blieb nach Ausbildung oder Studium einfach in seiner bisherigen Krankenkasse. Die Erhöhung 2027 ist für ihn kein automatischer Wechselgrund. Sie ist aber ein sinnvoller Anlass, erstmals bewusst zu vergleichen, was GKV und PKV bei Beitrag, Leistung und langfristiger Flexibilität tatsächlich bedeuten.
Wann die GKV weiterhin die bessere Wahl sein kann
Die gesetzliche Krankenversicherung kann trotz steigender Höchstbeiträge die passendere Lösung bleiben. Das gilt besonders, wenn die einkommensabhängige Beitragsberechnung, eine mögliche Familienversicherung oder der Verzicht auf eine Gesundheitsprüfung für die persönliche Planung wichtiger sind als ein individuell wählbares Tarifniveau.
Eine freiwillige Mitgliedschaft in der GKV kann vor allem sinnvoll sein, wenn:
- das Einkommen künftig sinken oder deutlich schwanken könnte,
- mehrere Familienmitglieder unter den geltenden Voraussetzungen beitragsfrei mitversichert werden können,
- relevante Vorerkrankungen einen PKV-Zugang verteuern oder einschränken,
- ein späterer Berufs- oder Lebensweg noch nicht absehbar ist,
- ein einfaches Solidarsystem ohne tarifabhängige Leistungsprüfung bevorzugt wird.
Auch die PKV hat klare Stärken. Entscheidend ist deshalb nicht, welches System allgemein „besser“ ist, sondern welches System die eigene Lebensplanung, Leistungsanforderung und langfristige finanzielle Belastbarkeit besser trägt. Wer ausschließlich wegen einer Monatsersparnis wechselt, prüft zu kurz.
Krankenversicherung 2027 erstmals bewusst vergleichen
Viele Gutverdiener haben sich nie aktiv für die GKV entschieden. Sie sind nach Ausbildung oder Studium dort geblieben, das Einkommen stieg – und irgendwann wurde automatisch der Höchstbeitrag fällig. Die Reform 2027 ist kein Grund für einen vorschnellen Wechsel. Sie ist ein guter Zeitpunkt für einen vollständigen Systemvergleich.
Wir prüfen dabei nicht nur, was heute auf dem Konto fehlt. Wir stellen Arbeitgeberzuschuss, Krankentagegeld, Selbstbehalt, gewünschte Leistungen, Familienplanung, Beitragsentwicklung im Alter und Rückkehrmöglichkeiten gegenüber. So entsteht eine Entscheidung, die auch dann noch trägt, wenn sich Einkommen oder Lebensplanung ändern. Zur Einordnung gehört ebenfalls, wann eine Rückkehr in die gesetzliche Krankenversicherung realistisch ist.
Kostenlos und unverbindlich · unabhängiger Versicherungsmakler mit Schwerpunkt Krankenversicherung
Häufige Fragen zum GKV-Höchstbeitrag
Wie hoch ist der GKV-Höchstbeitrag 2027?
Der GKV-Höchstbeitrag 2027 läge im Rechenbeispiel bei 1.115,63 Euro monatlich ohne Pflegeversicherung: 6.375 Euro KV-Beitragsbemessungsgrenze nach Kabinettsstand vom 7. Oktober 2026 × angenommene 17,5 Prozent Gesamtbeitrag. Der tatsächliche Betrag hängt vom Zusatzbeitrag Ihrer Krankenkasse ab. Für zuschlagspflichtige kinderlose Selbstzahler ergeben sich inklusive Pflege im Modell 1.370,78 Euro ohne PNOG-Änderungen beziehungsweise 1.402,51 Euro nach PNOG-Entwurf. Die 2027er-Rechengrößen benötigen noch die Zustimmung des Bundesrates; die Pflegeänderungen sind am 12. Oktober 2026 ein Gesetzesvorhaben.
Wie stark steigt die Beitragsbemessungsgrenze 2027?
Die Beitragsbemessungsgrenze der Krankenversicherung soll nach dem Kabinettsbeschluss von 5.812,50 Euro monatlich im Jahr 2026 auf 6.375 Euro im Jahr 2027 steigen, also um 562,50 Euro monatlich beziehungsweise 6.750 Euro jährlich. Der Jahreswert steigt von 69.750 auf 76.500 Euro. Die Erhöhung enthält 300 Euro monatliche Sonderanhebung und 262,50 Euro reguläre Fortschreibung. Stand 12. Oktober 2026 steht die Bundesratszustimmung zur Verordnung noch aus.
Wie viel mehr zahlen Gutverdiener 2027?
Bei Einkommen mindestens auf Höhe der vorgesehenen neuen KV-Beitragsbemessungsgrenze steigt der rechnerisch hälftige Krankenversicherungsanteil im Modell um 49,22 Euro monatlich beziehungsweise 590,63 Euro jährlich. Selbstzahler ohne Arbeitgeberzuschuss tragen 98,44 Euro monatlich beziehungsweise 1.181,25 Euro jährlich zusätzlich. Gerechnet wird mit unveränderten 17,5 Prozent Krankenversicherungsbeitrag und dem Kabinettsstand vom 7. Oktober 2026; Pflege, Steuern und Änderungen des kassenindividuellen Zusatzbeitrags sind nicht enthalten. Centabweichungen zur tatsächlichen Abrechnung sind möglich.
Steigt die Versicherungspflichtgrenze 2027 ebenfalls?
Die allgemeine Jahresarbeitsentgeltgrenze soll nach Kabinettsbeschluss 2027 auf 84.150 Euro jährlich steigen; 2026 beträgt sie 77.400 Euro. Bei Angestellten zählt das regelmäßige Jahresarbeitsentgelt und die individuell maßgebliche Grenze. Besondere Regeln gelten für die geschützten Personenkreise nach § 6 Absatz 7 und Absatz 8 SGB V. Ein Überschreiten der Beitragsbemessungsgrenze allein schafft keine Wahlmöglichkeit zwischen GKV und PKV.
Was gilt für Arbeitnehmer, die bereits privat krankenversichert sind?
Für bestimmte bereits privat versicherte Arbeitnehmer gelten 2027 besondere Jahresarbeitsentgeltgrenzen: nach Kabinettsstand 72.900 Euro für den geschützten Personenkreis des § 6 Absatz 7 SGB V beziehungsweise 80.550 Euro nach dem ab 2027 geltenden Absatz 8. Entscheidend sind die jeweiligen gesetzlichen Voraussetzungen, insbesondere Versicherungsfreiheit wegen Überschreitens der maßgeblichen Grenze und substitutive private Krankenversicherung am jeweiligen Stichtag 31. Dezember 2002 oder 31. Dezember 2026. Eine freiwillige GKV-Mitgliedschaft Ende 2026 genügt für Absatz 8 nicht. Die normalen jährlichen Anpassungen bleiben bestehen.
Lohnt sich wegen der GKV-Erhöhung ein Wechsel in die PKV?
Nicht automatisch. Der höhere GKV-Beitrag ist ein sinnvoller Anlass für einen Vergleich, aber kein ausreichender Wechselgrund. Ob die PKV passt, hängt unter anderem von Alter, Gesundheitszustand, Einkommen, Leistungswunsch, Familienplanung, Selbstbehalt und langfristiger Beitragsplanung ab. Erst ein Vergleich des gesamten Systems zeigt, welche Lösung tragfähig ist.
Fazit: Beim GKV-Höchstbeitrag 2027 zählt mehr als eine Zahl
Der endgültige GKV-Höchstbeitrag 2027 ist noch offen. Sicher sind aber zwei folgenreiche Änderungen: Die Beitragsbemessungsgrenze steigt zusätzlich zur regulären Anpassung um 300 Euro im Monat, und die allgemeine Jahresarbeitsentgeltgrenze erhöht sich außerordentlich um 3.600 Euro im Jahr. Für Arbeitnehmer am Höchstbeitrag bedeutet allein der erste Sondersprung rund 26 Euro mehr Eigenanteil monatlich; für Selbstständige ohne Arbeitgeberzuschuss ist die eigene Belastung in der Modellrechnung doppelt so hoch.
Wichtiger als die reine Mehrbelastung kann bei Angestellten der Versicherungsstatus sein. Wer 2026 noch zwischen freiwilliger GKV und PKV wählen konnte, kann 2027 wieder versicherungspflichtig werden. Deshalb sollten Einkommen nahe der neuen Grenze sowie hohe freiwillige GKV-Beiträge rechtzeitig und individuell geprüft werden. Ein Wechsel ist dabei nicht das vorgegebene Ergebnis, sondern eine mögliche Folge eines vollständigen Vergleichs.
Kostenlos und unverbindlich · unabhängiger Versicherungsmakler mit Schwerpunkt Krankenversicherung
Gründer und Geschäftsführer der Finanzschneiderei
Seit 1998 bin ich in der Versicherungsbranche tätig – angefangen bei der Bayerischen Beamtenkrankenkasse, später als Gründer und Geschäftsführer der Finanzschneiderei. Mit über 25 Jahren Erfahrung begleite ich Menschen auf ihrem Weg durch das komplexe System der Krankenversicherung – sei es in Deutschland, in Europa oder weltweit.